
帳簿・記帳
事業主貸と事業主借とは?違いと仕訳例、法人ではどうするか
 運営責任者:Move for People株式会社 代表取締役 酒元 慎也
事業主貸(じぎょうぬしかし)は事業のお金が事業の外へ出たとき、事業主借(じぎょうぬしかり)は外のお金が事業に入ったときに使う、個人事業主だけの勘定科目です。法人にはこの2つの科目が無く、会社と社長のあいだのお金は、役員貸付金・役員借入金などの「貸し借り」として記録します。
事業用の口座から生活費を下ろしたとき、自分の財布から事業の文房具を買ったときなど、名前が似ていて迷いやすい場面を、まず個人事業主の仕訳の例・元入金との関係・決算書の欄で、次に法人の場合で説明し、最後に両方を並べます。
個人事業主の事業主貸・事業主借、どう使い分ける?仕訳の例つき
個人事業主は、事業用のお金で生活費・所得税・住民税など必要経費にならないものを払ったら事業主貸、自分のお金を事業に入れたときや預金の利息が事業用の口座に入ったときは事業主借で記録し、どちらの残高も翌年1月1日に元入金へまとめます(国税庁「令和7年分 青色申告決算書(一般用)の書き方」)。所得の金額(もうけ)には影響しません。
事業主貸と事業主借は、何が違う?
見分け方は1つだけです。お金が事業から出たのか、事業に入ったのか。「事業」を一人の人に見立てて、その人から見た名前が付いています。
実際に返す約束があるわけではありません。事業と自分のお金を分けて記録するための目印です。
自分の側から読むと「貸」と「借」が逆さまに見えるのが、この2つが入れ替わりやすい理由です。迷ったら、主語を「事業」にして読み直してください。
事業主貸になるのは、どんなとき?
事業用のお金を、事業と関係のない支払いに使ったときです。国税庁の青色申告決算書の書き方では、「生活費その他の家事上の費用や所得税等、住民税など事業所得の必要経費にならない租税公課、商品などの家事消費の金額など本年中に事業から支出した金額の合計額」を記入するとしています(国税庁「令和7年分 青色申告決算書(一般用)の書き方」)。
- 事業用の口座から生活費を引き出した
- 事業用の口座から所得税・住民税を払った(所得税・住民税は必要経費になりません。国税庁 タックスアンサーNo.2210。場面ごとの仕訳は所得税の勘定科目・住民税の勘定科目)
- 事業用の口座から国民年金・国民健康保険の保険料を払った
- 自宅と兼用の家賃や通信費のうち、事業に使っていない部分
- 売り物の商品を自分や家族で使った(家事消費)
事業主借になるのは、どんなとき?
自分のお金を事業に入れたときや、事業の所得ではないお金が事業用の口座に入ったときです。国税庁の書き方では、「事業資金として事業主から受け入れた金額や預金通帳に記帳されている利息などの事業所得以外の収入で事業に受け入れたものの金額の合計額」を記入するとしています。
- 私的な口座から事業用の口座にお金を移した
- 私的な財布やクレジットカードで、事業の経費を払った
- 事業用の口座に預金の利息が付いた(利息は事業所得ではありません。理由は受取利息の仕訳)
- 給与など、事業以外の収入が事業用の口座に振り込まれた
迷ったときは、次の順に「はい/いいえ」で考えると科目が決まります。
事業用の口座や現金から、お金が出ていったか
事業の経費になる支払いか
事業の売上・収入として入ってきたお金か
自分の財布やカードで事業の経費を払ったとき(下の例5)は、借方が経費の科目、貸方が事業主借になります。
事業主貸の仕訳例
ここに置く金額はすべて例です。会計ソフトでは、勘定科目の一覧から「事業主貸」「事業主借」を選びます。
例3:スマートフォン代9,600円を事業用の口座から払った。事業に使う割合は例として25%とする
例3のように、一つの支払いが事業と家事の両方にかかわるものは「家事関連費」と呼ばれます。通信費2,400円は、次のように割合で出した数字です(割合の決め方は家事按分の割合と計算で詳しく見られます)。
残りの7,200円は事業主貸にします。
必要経費にできるのは、業務に直接必要だったことが明らかに区分できる部分だけです(国税庁 タックスアンサーNo.2210)。割合の根拠(使った時間や面積など)をメモに残しておくと、あとで説明しやすくなります。自分の場合の割合の決め方に迷うときは、担当の税理士にご相談ください。
注意 国民年金や国民健康保険の保険料は、事業主貸で記録しても、確定申告で社会保険料控除の対象になります。帳簿では経費にしない一方で、申告書では控除の欄に書き忘れないようにしてください。
事業主借の仕訳例
例5は、私的なカードで払ったので、事業の帳簿には未払金も現金も出てきません。経費として記録しつつ、そのお金は「事業主から入った」と考えて事業主借にします。
年をまたぐと、どうなる?(元入金との関係)
元入金は、事業に入っている事業主自身のお金(もとで)を表す科目です。事業主貸・事業主借はその年のあいだの出入りの記録で、年が明けたら元入金にまとめて、ゼロから数え直します(開業した年の決め方やマイナスになったときは元入金の計算と仕訳)。
- 01年のあいだお金が出たら事業主貸、入ったら事業主借で記録する
- 0212月31日(期末)残高を青色申告決算書の貸借対照表に書く
- 03翌年1月1日(期首)残高を元入金にまとめ、事業主貸・事業主借はゼロから
多くの会計ソフトでは、年度を繰り越すときにこの振替を自動で行います。
翌年の期首の元入金は、その年の期首の元入金に、青色申告特別控除前の所得金額と事業主借の期末残高を足し、事業主貸の期末残高を引いて求めます。例で並べると次のとおりです。
計算の結果がマイナスになることもあります。生活費を多く引き出した年などに起こります。そのこと自体がすぐに問題になるわけではありませんが、借入れなどの負債が事業の財産より多い状態を表すので、数字の意味は把握しておくと安心です。
決算書のどこに出る?
青色申告で貸借対照表を作る場合、事業主貸・事業主借・元入金は、青色申告決算書の4ページ目の「貸借対照表(資産負債調)」に出てきます。国税庁の記載例では、左下に事業主貸、右下に事業主借と元入金が並びます。
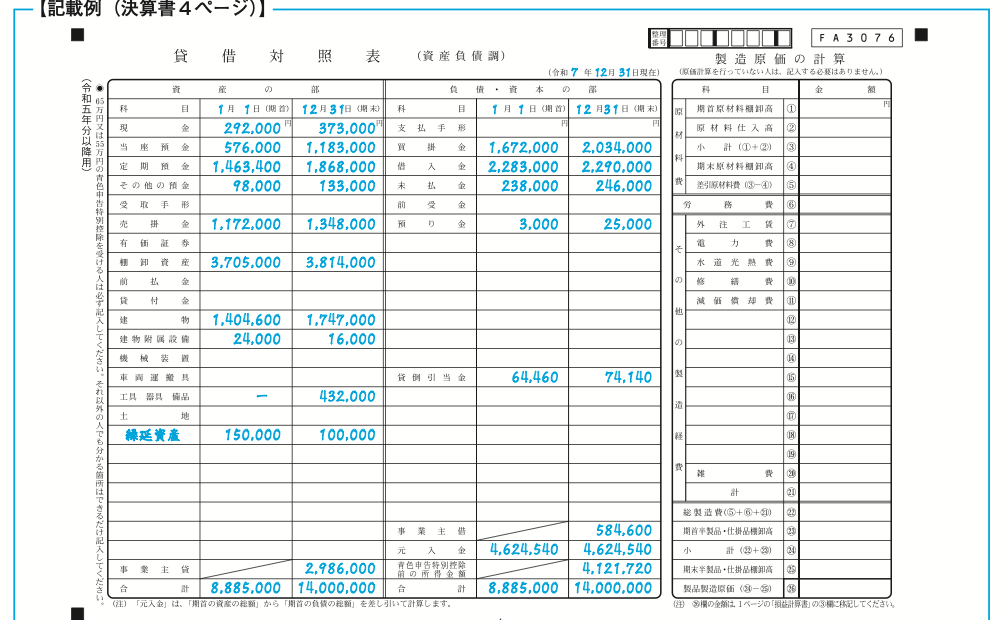
出典:「令和7年分 青色申告決算書(一般用)の書き方」(国税庁)(https://www.nta.go.jp/taxes/shiraberu/shinkoku/tebiki/2025/pdf/037.pdf )を加工して作成(6ページの貸借対照表の記載例を切り出し)。押すと大きく見られます。
| 科目 | 貸借対照表の場所 | 国税庁の書き方での記入のしかた |
|---|---|---|
| 事業主貸 | 資産の部(いちばん下のあたり) | 本年中に事業から支出した、必要経費にならないものの合計額 |
| 事業主借 | 負債・資本の部 | 本年中に事業主から受け入れた金額などの合計額 |
| 元入金 | 負債・資本の部 | 期首の金額と期末の金額は同じ金額を記入 |
記載例では、事業主貸・事業主借の期首(1月1日)の欄には斜線が引かれ、期末(12月31日)の欄にだけ金額が入っています。年のはじめにゼロから数え直す、という上の流れのとおりです。
事業主貸・事業主借は損益計算書には出てこないので、所得の金額(もうけ)には影響しません。白色申告で収支内訳書を作る場合は貸借対照表は要りませんが、帳簿の上で事業と私的なお金を分けておく考え方は同じです。
よくある質問(個人事業主)
事業用の口座と私的な口座は分けたほうがよいですか
分けておくと、事業主貸・事業主借の仕訳が減り、帳簿を見返すのも楽になります。分けていても生活費の引き出しなどで事業主貸は出てきますが、「どのお金が事業のものか」がはっきりします。
事業主貸が多いと問題になりますか
事業主貸は所得の金額に影響しないので、多いこと自体で税額が変わるわけではありません。ただ、もうけより生活費の引き出しがずっと多い年は、「そのお金はどこから来たのか」を説明できるようにしておくと安心です。
白色申告でも事業主貸・事業主借を使いますか
白色申告では貸借対照表を作らないため、決算書に事業主貸・事業主借の欄は出てきません。ただ、会計ソフトで帳簿を付けるときは、白色申告でも事業と私的なお金の出入りをこの科目で記録しておくと整理しやすくなります。
会社にはこの科目が無い。役員貸付金・役員借入金で記録する
法人は事業主貸・事業主借を使わず、会社のお金で社長の私的な支払いをしたら役員貸付金、会社が社長からお金を借りたら役員借入金で記録し、返済や精算をするまで残高が残ります。社長に無利息で貸すと、会社が他から借りて貸した場合を除き、令和8年中に貸した分は年1.3%で計算した利息との差額が給与として課税されることがあります(1年間の差額が5,000円以下なら課税しなくてよい・国税庁 タックスアンサーNo.2606)。
法人は、事業主貸・事業主借を使わない
会社は、社長(役員)とは別の「人」です。会社のお金を社長が私的に使えば「会社が社長にお金を貸した」、社長のお金で会社の支払いをすれば「社長が会社にお金を貸した(立て替えた)」ことになります。そのため、次のような科目で記録します。
| お金の動き | 主な科目 | 会社の帳簿での位置 |
|---|---|---|
| 会社のお金で、社長の私的な支払いをした・社長に貸した | 役員貸付金 | 資産 |
| 会社が社長からお金を借りた | 役員借入金 | 負債 |
| 社長に渡した仮のお金で、使い道や金額がまだ決まっていない(出張の前渡しなど) | 仮払金 | 資産(精算したら正しい科目に振り替える) |
| 社長が会社の経費を立て替え、あとで会社が精算する | 未払金 など | 負債(精算したら消える) |
どの科目を使うかは、すぐ精算するものか、貸し借りとして残るものかで分けます。細かな使い分けは会社の経理のルールによることもあるので、決めたルールを毎回同じように使うことが大切です。迷うときは、顧問の税理士にご相談ください。
仕訳の例(法人)
ここに置く金額はすべて例です。
例7のカード代金が口座から引き落とされたときは「未払金/普通預金」とし、役員貸付金は社長が返すまで残ります。例8は、精算した日に「未払金/普通預金(または現金)」とします。
役員貸付金は、返すまで残る
役員貸付金は、年が明けても消えません。社長が会社に返すまで、会社の資産として残り続けます。
- 返済:返す見込みや計画がはっきりしないまま残っていると、貸付けではなく社長への給与(賞与)ではないかと見られることがあります。貸し付けるなら、金額・返済の時期・利率を決めて書面にしておくと説明しやすくなります。
- 決算書の見え方:役員貸付金が大きく残っていると、決算書を見た金融機関などから理由を尋ねられることがあります。
役員貸付金の利息は、どう考える?
会社が社長に無利息や低い利息でお金を貸すと、本来の利息との差額が、社長への給与として扱われる(源泉徴収の対象になる)ことがあります。国税庁が示す数字は次のとおりです(国税庁 タックスアンサーNo.2606)。
会社が他から借りて貸した場合は、その借入れの利率になります。
会社の側の利息の扱いも含め、具体的な処理は顧問の税理士にご相談ください。
事業主貸は役員貸付金に。個人と会社で記録のしかたを並べる
違いは3つです:科目(事業主貸・事業主借 → 役員貸付金・役員借入金など)、年をまたいだ残高(翌年1月1日に元入金へまとめる → 返済や精算まで残る)、利息(考えなくてよい → 無利息で貸すと給与として課税されることがある)。法人成り(個人事業から会社にすること)を考えている人は、次の表で変わるところを確かめてください。
それぞれの根拠は次のとおりです。
| 項目 | 個人事業主の根拠 | 法人の根拠 |
|---|---|---|
| 記録のしかた・残高 | 国税庁「令和7年分 青色申告決算書(一般用)の書き方」6ページ(事業主貸・事業主借・元入金の記入) | 国税庁 タックスアンサーNo.2606(役員への金銭の貸付けの利率・年5,000円以下) |
| 私的な支払い | 国税庁 タックスアンサーNo.2210(家事上の経費・所得税と住民税は必要経費にならない) | 法人税基本通達 9-2-9(役員の個人的費用の負担・金銭の無利息の貸付けは経済的な利益) |
科目の細かな使い分け(仮払金・未払金など)は会社の経理のルールによります。迷うときは顧問の税理士にご相談ください。
法人成りのときに気をつけること
個人事業から会社にしたとき(法人成り)は、個人の頃の感覚で会社の口座から生活費を出してしまい、気づくと役員貸付金が積み上がっていた、ということが起こりがちです。財布の中身は同じ人のお金に見えても、帳簿の上ではもう別の「人」です。
- 会社の帳簿には、事業主貸・事業主借の科目は出てこない(会社と社長の貸し借りで記録する)
- 会社の口座から生活費を出さない。出すと役員貸付金が積み上がり、返すまで残る
- 社長の生活費は役員報酬として受け取り、個人の口座から払う
- 社長が立て替えた経費は、精算のしかた(未払金で記録して精算する など)を決めておく
- 会社が社長に貸すなら、金額・返済の時期・利率を決めて書面にする
個人の資産や借入れを会社に引き継ぐ方法など、個別の処理は顧問の税理士にご相談ください。
「貸」と「借」は、個人では事業の側から見た目印、法人では会社と社長の本当の貸し借りです。この違いを押さえておくと、法人成りのあとも帳簿で迷わなくなります。