
経費
家事按分とは?割合の決め方と計算方法、法人ではどうするか
 運営責任者:Move for People株式会社 代表取締役 酒元 慎也
家事按分とは、家賃・電気代・スマートフォン代など仕事と暮らしの両方にかかる支払いのうち、仕事に必要な部分を床面積・時間・距離などの記録で区分して必要経費にする、個人事業主の所得の計算のための決まりです(所得税法第45条・所得税法施行令第96条)。法人には家事按分の考え方が無く、役員の自宅の家賃は、借り上げ社宅(賃貸料相当額を受け取る)や役員給与(経済的利益)として考えます。
財布は1つでも、使い道は2つ。この記事では、まず個人事業主の割合の決め方・計算・仕訳・決算書の欄を図で見ていき、次に法人の場合を別に説明し、最後に両方を並べて、法人成りのときに処理が変わるところを整理します。
個人事業主は割合で分ける。決め方・計算・仕訳・決算書の書き方
個人事業主の家事按分は、「1年の支払額 × 仕事に使う割合」で必要経費を出し、残りを事業主貸にする計算で、仕事の割合が50%以下でも明らかに区分できれば、その部分を必要経費にして差し支えないとされています(所得税基本通達45-2)。法令に「何割まで」という決まりはありません。
仕事と暮らしの両方に使っている支払いか
仕事に必要な部分を、床面積・時間・距離などの記録で区分できるか
仕事だけに使っている支払いか
家事按分とは?仕事と暮らしの両方にかかる費用を分けること
個人事業主の暮らしの費用(家事費)は、必要経費になりません。
一方、1つの支払いが暮らしと仕事の両方にかかわるものを「家事関連費」と呼びます。そのうち業務に必要な部分を区分できれば、その部分は必要経費になります(国税庁 No.2210 必要経費の知識)。この「区分」の計算が家事按分です。
家事按分の対象になりやすいものは次のとおりです。
- 家賃(自宅の一部を仕事場にしている場合。勘定科目や社宅の話は家賃の経費)、持ち家の減価償却費・固定資産税・住宅ローンの利息
- 電気・ガス・水道の料金
- インターネット回線・スマートフォンの料金
- 車の費用(ガソリン代・駐車場代・保険料・自動車税・車検・減価償却費など。減価償却と按分の計算は車の経費)
- パソコンなど、仕事と私用の両方で使う備品
住宅ローンの元本の返済は費用ではないので、按分の対象になりません。
注意 生計を一にする配偶者や親族に家賃を払っても、その家賃は必要経費になりません(所得税法第56条)。その代わり、家賃を受け取った親族の側で必要経費になるはずの金額(その建物の固定資産税・減価償却費など)を、事業主の必要経費に入れます(同条)。
法令ではどう決まっている?
所得税法第45条第1項第1号は、家事上の経費と、これに関連する経費で政令で定めるものを、必要経費に入れないとしています。
その政令が所得税法施行令第96条です。次の経費は「必要経費に入れないもの」から外れます(=必要経費になりうる)。
| 施行令第96条 | 対象 | 内容(要旨) |
|---|---|---|
| 第1号 | 白色申告・青色申告のどちらも | 家事関連費の主たる部分が業務の遂行上必要で、その必要な部分を明らかに区分できる場合の、その部分 |
| 第2号 | 青色申告の承認を受けている人 | 取引の記録などに基づいて、業務の遂行上直接必要であったことが明らかにされる部分 |
仕事に使う割合が50%以下だと、按分できない?
いいえ。明らかに区分できれば、50%以下でも必要経費にして差し支えないとされています。
所得税基本通達45-2は、第1号の「主たる部分が業務の遂行上必要」かどうかを、支払った金額のうち業務に必要な部分が50%を超えるかで判定するとしています。そのうえで、業務に必要な部分が50%以下でも、その部分を明らかに区分できる場合は、その部分を必要経費に入れて差し支えないとしています(所得税基本通達45-1・45-2)。
| 白色申告 | 青色申告 | |
|---|---|---|
| 法令の書き方 | 主たる部分(50%超)が業務に必要で、明らかに区分できること(第1号) | 第1号に加え、取引の記録などで業務に直接必要だったことが明らかにされる部分(第2号) |
| 50%以下のとき | 業務に必要な部分を明らかに区分できれば、必要経費にして差し支えない(通達45-2) | 取引の記録などで明らかにされた部分は必要経費になる |
| 実務で問われること | どちらも「どの基準で・どの記録で区分したか」を説明できるか | 同じ |
法令の書き方は違いますが、通達まで合わせて読むと、白色・青色のどちらでも「業務に必要な部分を記録で説明できるか」が分かれ目になります。
注意 法令にも通達にも「家賃は何割まで」といった割合の決まりはありません。割合は、使い方の実態に合った基準で求め、その根拠を残すものです。
割合の決め方:費目ごとに、どの基準で分ける?
| 費目 | よく使われる基準 | 根拠として残すもの |
|---|---|---|
| 家賃 | 仕事に使う部屋の床面積 ÷ 住まい全体の床面積。部屋を分けていなければ使う時間の割合 | 間取り図、仕事場の写真、作業時間の記録 |
| 電気代 | 仕事で使う時間の割合、仕事で使う部屋・機器の割合 | 作業時間の記録、使う機器の一覧 |
| ガス・水道 | 業務での使用がはっきりしている場合に限り、使う時間などで按分(例:料理教室・美容の施術など) | 業務の内容が分かる記録 |
| 通信費 | 仕事で使う時間・日数の割合。仕事専用の回線や端末を分けるのがいちばん分かりやすい | 利用の記録、業務用の契約 |
| 車両費 | 仕事で走った距離 ÷ 全体の距離、または仕事で使った日数の割合 | 走行の記録(運転日報)、行き先の記録 |
| 持ち家の減価償却費・固定資産税・ローン利息 | 家賃と同じく床面積などの割合 | 登記・固定資産税の通知、間取り図 |
割合は、気分ではなく記録で決まります。自分の使い方にどの基準が合うか、その割合で説明が足りるかに迷うときは、担当の税理士・顧問の税理士にご相談ください。
按分の計算方法は?
計算は「1年の支払額 × 事業の割合」です。まず家賃で1つ計算してみます。
例:家賃が月9万5,000円(× 12か月)、住まい全体75㎡のうち仕事専用の部屋が12㎡の場合。数字はすべて例です。
ほかの費目も同じ形で並べると、1年分の表になります。あとで見返しても説明がしやすい形です。
例:電気代と通信費は、記録から事業の割合をそれぞれ3割・4割と説明できる場合。車は1年で8,000km走り、そのうち仕事の移動が3,000kmの場合(すべて例の数字)。
| 費目 | 年間の支払額(例) | 基準 | 事業の割合(例) | 必要経費にする額 | 私用分(事業主貸) |
|---|---|---|---|---|---|
| 家賃(月9万5,000円) | 1,140,000円 | 12㎡ ÷ 75㎡ | 16% | 182,400円 | 957,600円 |
| 電気代 | 132,000円 | 仕事の時間の記録 | 30% | 39,600円 | 92,400円 |
| 光回線・スマートフォン | 90,000円 | 仕事で使う時間の記録 | 40% | 36,000円 | 54,000円 |
| ガソリン代 | 180,000円 | 3,000km ÷ 8,000km | 37.5% | 67,500円 | 112,500円 |
4つの費目を合計すると、1年の支払いのうち必要経費になるのは、次の大きさです。
上の表の4つの費目の合計です。数字はすべて例で、この例では支払いの約2割が必要経費になります。
- 割合の欄は、表の例にある数字を目安にするものではありません。自分の使い方と記録から求めます。
- 基準の欄には、どの記録を使ったかを書いておきます。翌年も同じ基準で計算すると、説明が一貫します。
仕訳は毎月?年末にまとめて?
使い方が年の途中で変わらなければ、年末にまとめる方法のほうが手間は少なくなります。
按分の仕訳は、毎月の支払いのたびに分ける方法と、1年分を経費として入れておき、年末に私用分をまとめて振り替える方法があります。
電気代は「水道光熱費」、回線・スマートフォンは「通信費」、ガソリン代などは「車両費」(または「旅費交通費」など自分で決めた科目)を使います。私用分は、同じく「事業主貸」にします(事業主貸の残高の行き先は事業主貸と事業主借)。
按分の結果は、決算書のどの欄に入る?
申告の前に、按分の結果が決算書のどこに入るかを確かめておきましょう。
| 手元で見るもの | 見る場所 | 確かめること |
|---|---|---|
| 青色申告決算書(一般用)1ページの「損益計算書」 | 経費の欄(「水道光熱費」「通信費」「減価償却費」「地代家賃」などの各科目) | 金額が、按分したあとの「事業の分」になっているか |
| 青色申告決算書(一般用)2ページの「地代家賃の内訳」 | 「本年中の賃借料・権利金等」と「左の賃借料のうち必要経費算入額」の列 | 払った額の全部ではなく、按分後の額が「必要経費算入額」に入り、損益計算書の「地代家賃」と合っているか |
| 青色申告決算書(一般用)3ページの「減価償却費の計算」 | 「事業専用割合(%)」と「本年分の必要経費算入額」の列 | 車・パソコン・持ち家など、按分する資産の割合が入っているか。「本年分の必要経費算入額」の計が損益計算書の「減価償却費」に入っているか |
| 収支内訳書(一般用・白色申告) | 1ページの経費の欄と、2ページの「減価償却費の計算」「地代家賃の内訳」(列の名前は青色申告決算書と同じ) | 青色と同じく、按分後の額になっているか |
家賃は、2ページの「地代家賃の内訳」に書きます。下の図の右の2列のうち、左が1年に払った額、右が按分したあとの額(必要経費算入額)です(ほかの欄の書き方は地代家賃の勘定科目と内訳)。
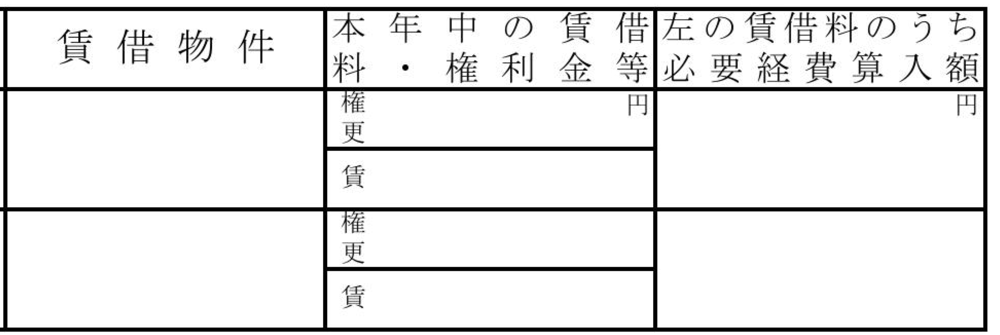
出典:「所得税青色申告決算書(一般用)」(国税庁)(https://www.nta.go.jp/taxes/shiraberu/shinkoku/yoshiki/01/shinkokusho/pdf/r07/10.pdf )を加工して作成(2ページの「地代家賃の内訳」の右側の列を切り出し)。押すと大きく見られます。
車・パソコン・持ち家などの資産は、3ページの「減価償却費の計算」に書きます。「事業専用割合(%)」に按分の割合を入れ、その右の「本年分の必要経費算入額」が按分後の額です。
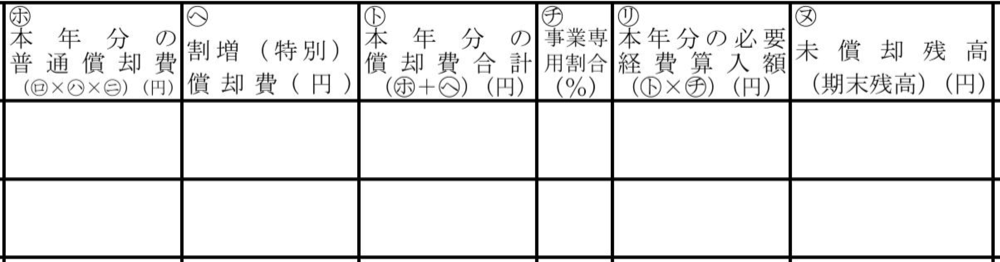
出典:「所得税青色申告決算書(一般用)」(国税庁)(https://www.nta.go.jp/taxes/shiraberu/shinkoku/yoshiki/01/shinkokusho/pdf/r07/10.pdf )を加工して作成(3ページの「減価償却費の計算」の右側の列の見出しと2行分を切り出し)。押すと大きく見られます。
書き方の詳細は、その年の国税庁の「青色申告決算書(一般用)の書き方」「収支内訳書(一般用)の書き方」で確かめてください。
会社に家事按分は無い。社宅と役員給与で考える
法人には家事按分の考え方が無く、役員の自宅の家賃は、会社名義で借りて役員から賃貸料相当額以上を受け取れば給与として課税されず(国税庁 No.2600)、会社が役員の個人的な費用を負担すれば役員給与(経済的利益)として扱います(国税庁 No.5202)。会社の費用にするには、会社と役員の間に取引の形をつくります。
法人では、なぜ按分しない?
家事関連費の規定(所得税法第45条・施行令第96条)は、個人の所得の計算のための決まりです。
法人では、会社と役員は別の人格です。役員の自宅の費用を「仕事に使った割合」で会社の経費に入れる、という考え方はとりません。役員の自宅や暮らしにかかわる支払いは、次の3つの形のどれにあたるかで考えます。
自宅を社宅にするには?(借り上げ社宅)
会社が家主と契約し、その住宅を役員に貸して、役員から家賃を受け取る形です。
- 01会社が家主と賃貸借の契約を結ぶ契約の名義は会社
- 02会社が家主に家賃を払う
- 03会社がその住宅を役員に貸す
- 04役員から賃貸料(家賃)を受け取る賃貸料相当額以上なら給与として課税されない
受け取る家賃が賃貸料相当額より低ければ、その差額が給与として課税されます。無償なら、賃貸料相当額の全額が給与になります(国税庁 No.2600 役員に社宅などを貸したとき)。
| 住宅の区分 | 賃貸料相当額(月額)の求め方 |
|---|---|
| 小規模な住宅(法定耐用年数30年以下の建物は床面積132㎡以下、30年超は99㎡以下) | 建物の固定資産税の課税標準額 × 0.2% + 12円 ×(総床面積㎡ ÷ 3.3㎡)+ 敷地の固定資産税の課税標準額 × 0.22% |
| 小規模な住宅でない場合・会社が他から借りた住宅 | 会社が家主に払う家賃の50%と、自社所有の場合の計算額(下の行)のいずれか多い額 |
| 小規模な住宅でない場合・自社所有 | (建物の課税標準額 × 12%〔法定耐用年数30年超は10%〕+ 敷地の課税標準額 × 6%)÷ 12 |
| いわゆる豪華社宅(床面積240㎡超で総合的に判断、など) | 上の計算は使わず、通常支払うべき使用料に相当する額 |
注意 住宅手当を現金で払う場合や、役員本人が家主と契約して会社が家賃を負担する場合は、社宅の貸与とは認められず、給与として課税されます(No.2600)。契約の名義が会社になっているかを確かめましょう。
どの区分にあたるか、自分の会社の場合に賃貸料相当額がいくらになるかといった細かな判断は、顧問の税理士にご相談ください。
役員の私的な利用分は、どう扱う?
役員給与(経済的利益)として扱います。
会社が役員の個人的な費用を負担したり、住宅を無償・低額で貸したりすると、その分は役員への「経済的利益」として、給与と同じように扱われます。
国税庁は、継続して供与される経済的利益のうち、毎月の額がおおむね一定のものは定期同額給与に当たり、損金になるとしています。毎月の額が一定でないものは定期同額給与に当たらず、損金に入りません(国税庁 No.5202 役員等に対する経済的利益)。
| 支払い | 法人での見方の例 |
|---|---|
| 役員の自宅の家賃 | 借り上げ社宅にして賃貸料相当額を受け取る。受け取らない・低い場合の差額は給与 |
| 役員の自宅の光熱費 | 自宅で使う分を会社が負担すれば、個人的費用の負担として給与になりうる |
| 会社名義のスマートフォン・車の私的な利用 | 私的な利用分は、個人的費用の負担として給与になりうる。業務用と私用の端末・車を分けると説明しやすい |
自宅の一部を会社に貸す方法は?
役員の持ち家の一部を会社の事務所として会社に貸し、会社が家賃を払う方法もあります。この場合、会社は地代家賃として計上し、役員の側では受け取った家賃が不動産所得になります。
国税庁は、同族会社の役員などで、その会社から資産の賃貸料などを受け取っている人は、給与所得者であっても確定申告をしなければならないとしています(No.1900 給与所得者で確定申告が必要な人)。
家賃の額は、使う面積や近くの相場から説明できる額にし、契約書を交わして実際に振り込むことが前提になります。
法人で迷ったら、何を確かめる?
賃貸借の契約の名義は会社か
役員から賃貸料相当額以上の家賃を受け取っているか
賃貸料相当額の計算や、自分の会社の場合の判断に迷うときは、顧問の税理士にご相談ください。
「割合で分ける」か「取引の形を整える」か。個人と会社の入り口の違い
違いは考え方の入り口です:個人事業主は支払いを「仕事に使う割合」で分けて必要経費にし(所得税法施行令第96条)、法人は割合で分けず、借り上げ社宅や役員給与など「会社と役員の取引の形」で決めます(国税庁 No.2600・No.5202)。同じ自宅の家賃でも、処理が次のように変わります。
それぞれの根拠は、次のとおりです。
| 項目 | 個人事業主の根拠 | 法人の根拠 |
|---|---|---|
| 考え方 | 所得税法 第45条第1項第1号・所得税法施行令 第96条・国税庁 No.2210 | 家事関連費の規定は個人の所得の計算の決まり。法人は法人税基本通達 9-2-9(役員の個人的費用の負担・住宅の無償や低額の提供は経済的な利益)で考える |
| 割合・金額 | 所得税基本通達45-1・45-2(50%以下でも明らかに区分できれば算入して差し支えない) | 国税庁 No.2600 役員に社宅などを貸したとき(賃貸料相当額) |
| 私用の部分 | 事業主貸(必要経費に入れない・「令和7年分 青色申告決算書(一般用)の書き方」) | 国税庁 No.5202 役員等に対する経済的利益 |
| 家族・本人の家 | 所得税法 第56条(生計を一にする親族に払う対価) | 国税庁 No.1900 給与所得者で確定申告が必要な人(同族会社の役員が賃貸料を受け取る場合) |
| 決算書の欄 | 青色申告決算書(一般用)の「地代家賃の内訳」「減価償却費の計算(事業専用割合)」 | 按分の欄は無い(社宅の家賃はNo.2600の賃貸料相当額で決める) |
法人成りのときに気をつける点
- 個人のときに使っていた按分の割合は、会社にはそのまま持ち込めない
- 自宅の賃貸借契約の名義が本人のままだと、会社が家賃を負担しても社宅とは認められず給与になる
- 社宅にするなら、契約を会社の名義にし、役員から受け取る家賃を賃貸料相当額の計算で決める
- 持ち家なら、自宅の一部を会社に貸す形もある(同族会社の役員は、受け取る家賃について確定申告が要る)
- 光熱費・スマートフォン・車は、会社の契約にするか、私的な利用分が給与になりうることを踏まえて分ける
- 個人事業の最後の年の確定申告では、個人事業の期間の分を、それまでどおり家事按分で計算する
契約の切り替え方や税金への影響は個別の事情で変わります。顧問の税理士にご相談ください。
個人事業主の家事按分は「どれだけ仕事に使ったかを、記録に基づいて割合で分ける」計算です。法人になると割合の考え方は無くなり、「誰の名義で契約し、会社と役員の間でいくらやり取りするか」で決まります。法人成りの前に、自宅の契約と毎月のやり取りの形を確かめておくと、あとで迷わずに済みます。