
帳簿・記帳
元入金とは?計算方法と仕訳、マイナス・多すぎる時の考え方
 運営責任者:Move for People株式会社 代表取締役 酒元 慎也
元入金(もといれきん)は、個人事業主の事業に入っている「自分のお金(もとで)」を表す勘定科目で、開業した年は資産の総額から負債の総額を引いて決め、翌年からは毎年1月1日に、前の年の所得(青色申告特別控除前)と事業主借を足し、事業主貸を引いて付け直します(国税庁「青色申告者のための貸借対照表作成の手引き」)。法人には元入金が無く、株主が払い込んだ資本金と、もうけを積み上げる利益剰余金で表します。
国税庁の手引きは、元入金を「法人企業でいう資本金にあたります」と説明しています。開業したときはいくらを書けばいいのか、翌年に会計ソフトの数字が変わるのはなぜか、マイナスでも大丈夫なのかを、まず個人事業主、次に法人の順に例で通して説明し、最後に両者の違いを並べます。
個人事業主の元入金はどう決める?計算と仕訳
個人事業主の元入金は、開業した年(白色申告から青色申告に変えた年も)は期首の資産の総額から負債の総額を引いた額で決め、翌年からは「期末の元入金 + 青色申告特別控除前の所得金額 + 期末の事業主借 − 期末の事業主貸」で翌年1月1日に付け直します(国税庁「令和6年分 青色申告者のための貸借対照表作成の手引き」)。マイナスになっても、それ自体で税金が増えることはありません。
元入金とは?どこに出てくる?
元入金は、事業の財産から借金を引いた残り、つまり「事業の中にある自分の持ち分」です。青色申告決算書(一般用)の4ページ目「貸借対照表(資産負債調)」の右下、負債・資本の部に欄があります。
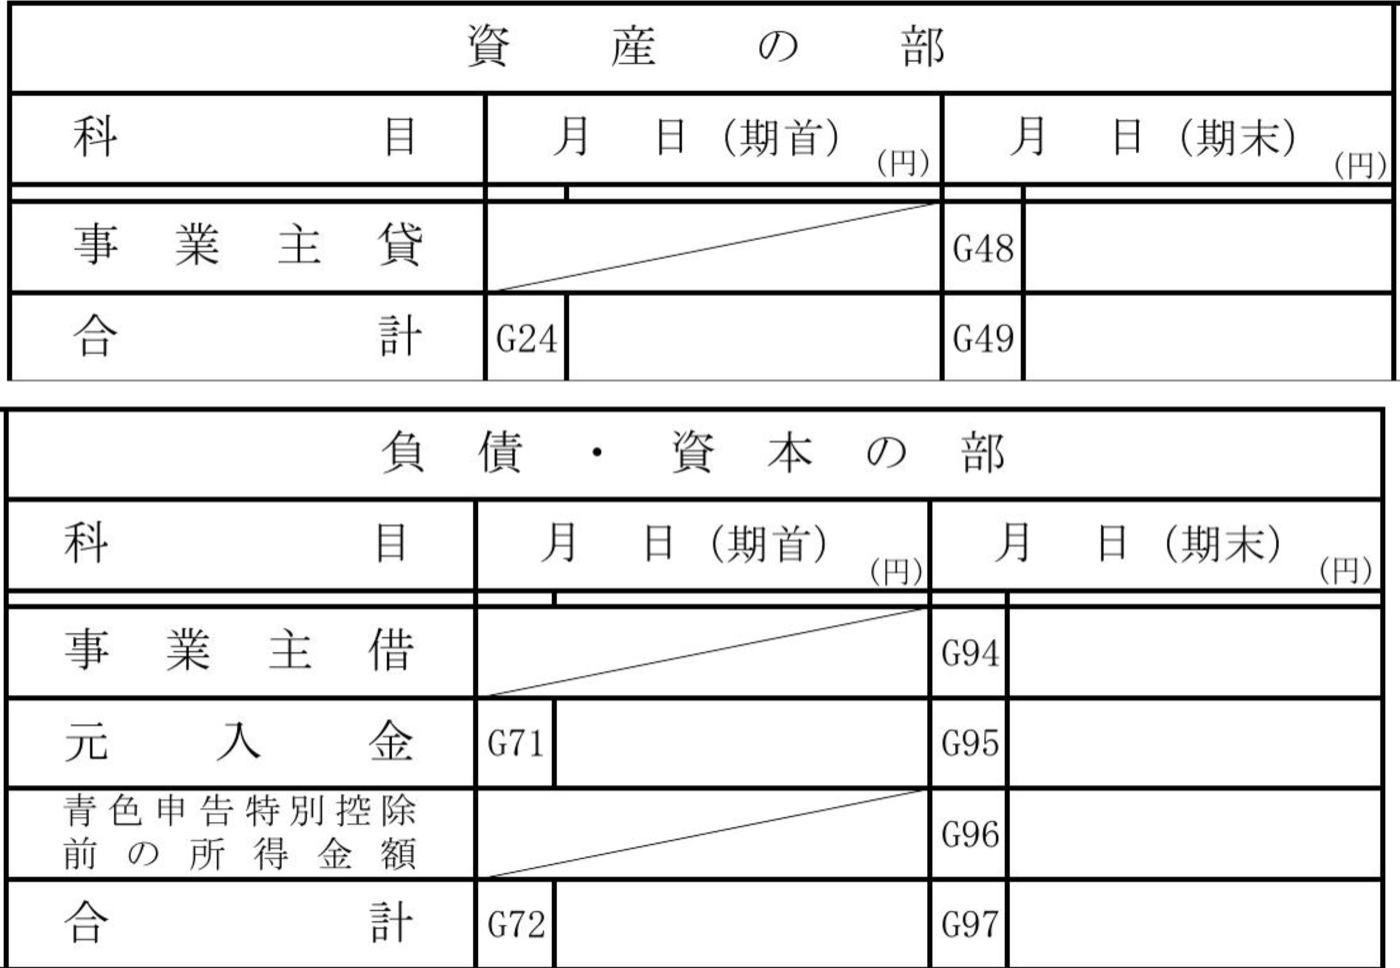
出典:「所得税青色申告決算書(一般用)」(国税庁)(https://www.nta.go.jp/taxes/shiraberu/shinkoku/yoshiki/01/shinkokusho/pdf/r07/10.pdf )を加工して作成(4ページの貸借対照表の「資産の部」から見出しと事業主貸・合計の行を、「負債・資本の部」から見出しと事業主借・元入金・青色申告特別控除前の所得金額・合計の行を切り出し、上下に並べた)。押すと大きく見られます。
様式を見ると、事業主貸・事業主借・青色申告特別控除前の所得金額は期首(1月1日)の欄に斜線が引かれ、元入金だけは期首にも期末にも数字を書く形になっています。欄の下の注には「「元入金」は、「期首の資産の総額」から「期首の負債の総額」を差し引いて計算します」とあります。
白色申告で収支内訳書を作る場合は、貸借対照表を作らないので元入金の欄はありません。会計ソフトで複式簿記の帳簿を付けていれば、白色でも科目としては出てきます(帳簿の付け方の違いは単式簿記と複式簿記の違い)。
期首と期末で、元入金は変わる?
ここがいちばん取り違えやすいところです。国税庁の手引きは、次の2つを分けて書いています(国税庁「令和6年分 青色申告者のための貸借対照表作成の手引き」13ページ)。
決算書の書き方(令和7年分)も「期首の金額と期末の金額は同じ金額を記入します」としています。
1年のあいだのもうけや、生活費の引き出し(事業主貸)、自分のお金の持ち込み(事業主借)は、その年の貸借対照表ではそれぞれの欄に分けて書きます。元入金に反映されるのは翌年の1月1日です(事業主貸・事業主借の仕訳の例は事業主貸と事業主借)。
翌年の期首の元入金は、どう計算する?
手引きの式は次のとおりです。
ポイント 翌期首の元入金 = 期末の元入金 + 青色申告特別控除前の所得金額 + 期末の事業主借 − 期末の事業主貸
金額はすべて例です。所得は、決算書1ページ「損益計算書」の43欄(青色申告特別控除前の所得金額)の数字を使います。
青色申告特別控除「前」の所得を使うのがポイントです。控除は税金の計算のための差し引きで、実際にお金が減るわけではないからです。
手引きには、もう一つの求め方も書かれています。翌年の期首の資産の総額から負債の総額を引くと、同じ数字になります。式で出した数字と、資産・負債から出した数字が合わないときは、どこかに記帳の漏れや誤りがある合図です。
開業した年・白色から青色に変えた年は、いくら?
開業した年と、白色申告から青色申告に変えた最初の年は、前の年の貸借対照表がありません。その年の1月1日(年の途中で開業したなら開業した日)の時点で、事業の資産と負債を書き出し、差し引きで決めます(青色申告に変えるときの申請の期限は青色申告承認申請書の提出期限)。
手引きは、この年の期首の元入金を「資産の部の現金、預金、車両運搬具等の減価償却資産(未償却残高)などの合計」としています。事業のために借りたお金などの負債があるときは、様式の注のとおり、資産の総額から負債の総額を差し引きます。
例の内訳は、現金50,000円・普通預金700,000円・借入金300,000円です。開業前から持っていた車やパソコンを事業に使う場合は、その未償却残高も資産に入れます。
開業時の元入金がいくらでなければならない、という決まりはありません。0円から始めても構いません。
仕訳はどう書く?
開業時に、事業に入れた財産と負債を書き出す仕訳です(例の数字は上の計算と同じです)。
開業時を除けば、年の途中で「〇〇/元入金」という仕訳を入れることは基本的にありません。お金を事業に入れたときは事業主借、事業から生活費などに出したときは事業主貸で記録し、元入金にまとめるのは翌年の期首です。
翌年の期首に、前の年の残高を元入金にまとめる仕訳は次の形になります。
前の年の控除前の所得(例では1,860,000円)も、繰越のときに元入金へ加わります。多くの会計ソフトでは、年度を繰り越す操作をすると、これらの振替が自動で行われます。手で仕訳を入れる必要があるのは、ソフトを使わずに帳簿を付けている場合や、繰越の前に前年の数字を直した場合などです。
2年分の動きを、例で通して見ると?
例として、上の事業の2年目が赤字になり、生活費の引き出しも続いた場合を置きます。
- 01開業時 450,000円資産750,000円 − 借入金300,000円
- 022年目の期首 890,000円450,000円 + 所得1,860,000円 + 事業主借120,000円 − 事業主貸1,540,000円
- 033年目の期首 −160,000円890,000円 + 所得−200,000円(赤字) + 事業主借50,000円 − 事業主貸900,000円
金額はすべて例です。2年目の期末の元入金は、2年目の期首と同じ890,000円です。
3年目は、元入金がマイナスになりました。赤字の年に、もうけ以上のお金を生活費として引き出すと、こうなります。
元入金がマイナス・多すぎるのは問題?
元入金がマイナスでも、多くても、それ自体で税金が増えたり罰則を受けたりすることはありません。元入金は、所得(もうけ)の計算には使わない数字だからです。
ただし、マイナスは「事業の資産より負債のほうが多い」状態を表します。お金を借りるときなどに決算書を見せると、理由を尋ねられることがあります。原因はたいてい、赤字が続いたか、事業主貸(生活費などの引き出し)がもうけより多かったかのどちらかです。
| 状態 | よくある原因 | 見直すところ |
|---|---|---|
| マイナス | 赤字が続いた/生活費の引き出しがもうけより多い | 事業主貸の中身(事業の経費が混ざっていないか)、引き出しの額 |
| 多い | もうけを引き出さずに事業の口座に残している | 資産の欄の数字と、実際の預金の残高が合っているか |
| 毎年の計算と合わない | 記帳の漏れ・二重記帳、繰越の前の修正 | 期首の資産総額 − 負債総額で求め直して比べる |
マイナスを解消するために、自分のお金を事業の口座に入れる(事業主借)方法もあります。どこまで直すべきかは事業の状況によるので、融資を考えているときなどは、担当の税理士にご相談ください。
よくある質問
元入金と資本金は同じものですか
国税庁の手引きは「法人企業でいう資本金にあたります」としています。ただ、元入金はもうけや引き出しで毎年の期首に変わる数字です。会社での表し方は次の節で、元入金と資本金の違いは最後の節で並べます。
前の年の元入金を書き間違えていたら、どうしますか
元入金は資産と負債の差し引きなので、期首の資産・負債が正しければ、差し引きで正しい数字に戻せます。前の年の数字が誤っていた原因(記帳の漏れなど)が所得の計算に関わるものなら、所得のほうの直しが要ることもあります。迷うときは、担当の税理士にご相談ください。
会社に元入金は無い。資本金と利益剰余金で表す
法人には元入金が無く、株主が払い込んだ財産の額で決まる資本金(2分の1までは資本準備金にできる・会社法第445条)と、毎期のもうけを積み上げる利益剰余金などに分けて、貸借対照表の純資産の部に書きます(会社計算規則第76条)。資本金は、増資・減資の手続きをしない限り、もうけでは動きません。
法人の帳簿には、元入金の科目が無い
元入金は個人事業主の科目です。会社には、元入金という科目はありません。会社の貸借対照表の「純資産の部」は、会社計算規則で項目の区分が決まっていて、株主資本は資本金・資本剰余金・利益剰余金などに分けて書きます(会社計算規則 第76条)。
資本金は、払い込まれたお金で決まる
株式会社の資本金は、原則として、設立や株式の発行のときに株主が払い込んだ(または給付した)財産の額です。そのうち2分の1を超えない額は、資本金にせず資本準備金にすることもできます(会社法 第445条)。
資本金は、増資や減資の手続きをしない限り、毎年のもうけで増えたり減ったりしません。
もうけは、利益剰余金に積み上がる
会社のもうけ(税引後の利益)は、資本金ではなく利益剰余金(繰越利益剰余金)に積み上がります。赤字が続けば利益剰余金がマイナスになり、純資産の合計が資本金より小さくなります。
- 01設立時資本金1,000,000円・利益剰余金0円
- 021期目の決算税引後の利益380,000円 → 利益剰余金380,000円(資本金は1,000,000円のまま)
- 032期目の決算税引後の損失520,000円 → 利益剰余金−140,000円(資本金は1,000,000円のまま)
金額はすべて例です。配当をした場合は、利益剰余金から減ります。
社長のお金の出し入れは、貸し借りで記録する
会社と社長は別の「人」なので、「自分とのお金の行き来」の科目もありません。会社のお金を社長が私的に使えば役員貸付金、社長が会社にお金を入れれば役員借入金(立て替えをすぐ精算するなら未払金など)で記録し、返すまで残ります(仕訳の例は会社と社長の貸し借りの記録)。翌年の期首に純資産へまとめることはありません。
純資産の部の細かな区分や、増資・減資の会計処理は、会社の状況によって変わります。具体的な処理は、顧問の税理士にご相談ください。
元入金と資本金はどこが違う?法人成りで気をつけること
違いは3つです:科目(元入金1つ → 資本金・利益剰余金などに分ける)、もうけの行き先(翌年1月1日に元入金へ足す → 利益剰余金に積み上がり、資本金は動かない)、自分とのお金の行き来(事業主貸・事業主借を元入金へまとめる → 役員貸付金・役員借入金として返すまで残る)。法人成り(個人事業から会社にすること)を考えている人は、次の表で変わるところを確かめてください。
| 項目 | 個人事業主の根拠 | 法人の根拠 |
|---|---|---|
| 科目の意味 | 国税庁「貸借対照表作成の手引き」(令和6年分)13ページ「法人企業でいう資本金にあたります」 | 会社計算規則 第76条(純資産の部の区分) |
| 金額の決め方 | 手引き13ページの翌期首の式/決算書の様式4ページの注(期首の資産総額 − 負債総額) | 会社法 第445条(資本金の額) |
| 期首と期末 | 決算書の書き方(令和7年分)「期首の金額と期末の金額は同じ金額を記入」 | 資本金を変えるには手続きが要る(会社法 第447条・第450条=資本金の額の減少・増加) |
法人成りのときに気をつける点は、次のとおりです。
- 個人の元入金が、そのまま会社の資本金になるわけではない(資本金は、会社に払い込む額で決まる)
- 個人の事業用の資産・負債を会社に引き継ぐかどうか、引き継ぐなら売るのか・貸すのかを決める
- 会社の口座から生活費を出さない(出すと役員貸付金が積み上がる)。生活費は役員報酬として受け取る
- 個人事業の最後の年も、青色申告決算書の貸借対照表は作る(元入金は期首の金額のまま)
引き継ぎの方法や税金への影響は個別の事情で変わります。顧問の税理士にご相談ください。
元入金は「毎年の期首に、もうけと引き出しをまとめて付け直す数字」、法人の資本金は「払い込みで決まり、もうけでは動かない数字」です。この違いを押さえておくと、決算書のどの数字を見ればよいかで迷わなくなります。