
帳簿・記帳
現金主義とは?発生主義との違いと「現金主義による所得計算の特例」の要件・届出
 運営責任者:Move for People株式会社 代表取締役 酒元 慎也
個人事業主は、青色申告で前々年分の不動産所得と事業所得の合計が300万円以下なら、届出をして現金主義で所得を計算できます(所得税法第67条第1項・施行令第195条)が、法人にはこの特例が無く、発生主義で計算します(法人税法第22条の2)。
12月に納品して請求書を出したのに、入金は1月。この売上は「今年」と「来年」のどちらにつければいいのか——帳簿をつけ始めると、だれもが一度はここでつまずきます。お金が入った日・出た日でつける考え方を「現金主義」、取引が生じた日でつける考え方を「発生主義」といいます。個人事業主の帳簿は発生主義が原則ですが、小規模な青色申告者には「現金主義による所得計算の特例」があります。この記事では、2つの違いを例で見たうえで、特例の要件・届出・選ぶと変わることを、条文どおりの数字で整理します。法人にはこの特例が無いので、後半で分けて説明します。
個人事業主は現金主義を選べる?前々年の所得300万円以下なら特例あり
個人事業主の帳簿は発生主義が原則ですが(所得税法第36条)、青色申告で前々年分の不動産所得と事業所得の合計が300万円以下の人は、その年の3月15日まで(1月16日以後の開業は開業の日から2か月以内)に届け出れば、現金主義で計算できます(同法第67条第1項・施行令第195条・第197条)。特例を選ぶと、青色申告特別控除は最大10万円です(令和8年分まで。令和9年分からの変更は下の節)。
現金主義と発生主義のちがい
- 現金主義:お金を受け取った日・払った日に、売上や経費をつける考え方
- 発生主義:商品を渡した・仕事を終えた・請求を受けたなど、取引が生じた日につける考え方
同じ取引でも、どちらでつけるかで「どの年の売上・経費になるか」が変わります。
- 12月18日デザインの仕事を納品し、請求書(66,000円)を出す
- 12月31日年が締まる。発生主義なら、この66,000円は今年の売上
- 翌年1月29日66,000円が口座に入る。現金主義なら、ここで翌年の売上
金額と日付はすべて例です。
帳簿のつけ方で見ると、次のようになります。
| 日付(例) | 発生主義の仕訳 | 現金主義の仕訳 |
|---|---|---|
| 12月18日 納品・請求 | 売掛金 66,000 / 売上 66,000 | (仕訳なし) |
| 翌年1月29日 入金 | 普通預金 66,000 / 売掛金 66,000 | 普通預金 66,000 / 売上 66,000 |
| 11月25日 材料を掛けで買う(例:13,200円) | 仕入 13,200 / 買掛金 13,200 | (仕訳なし) |
| 12月27日 材料代を払う | 買掛金 13,200 / 普通預金 13,200 | 仕入 13,200 / 普通預金 13,200 |
現金主義の「性格」:よい点と気をつけたい点
「現金主義の性格」と聞かれたら、次のように整理できます。
| 現金主義 | 発生主義 | |
|---|---|---|
| つける日 | お金が動いた日 | 取引が生じた日 |
| よい点 | 通帳やレシートを見ればつけられて簡単。売掛金・買掛金の管理が要らない | その年の本当のもうけ(期間の損益)がつかめる |
| 気をつけたい点 | 入金や支払いの時期がずれると、年ごとのもうけが実際とずれる。掛けの残りがつかみにくい | 売掛金・買掛金の管理が要り、手間が増える |
「現金主義会計」という言い方も、この「お金の動きで記録する会計」を指して使われます。
個人の帳簿は、原則として発生主義
所得税法第36条は、収入金額を「その年において収入すべき金額」としています。実際にお金を受け取ったかどうかではなく、その年に受け取るべきものになった金額で計算する、という考え方で、これが個人の帳簿の原則(発生主義)です。
そのうえで、小規模な青色申告者は、届け出ることで現金主義で計算できます。これが「現金主義による所得計算の特例」です(所得税法第67条第1項)。
現金主義による所得計算の特例とは?使える人の要件
青色申告の承認を受けているか
前々年分の不動産所得と事業所得の合計が300万円以下か(青色事業専従者給与を差し引く前の金額)
所得税法第67条第1項、同法施行令第195条・第197条。一度やめた人がもう一度使うには、税務署長の承認が要ります(施行令第195条第2号)。
例:前々年分の事業所得が248万円、専従者給与が60万円だった場合、差し引く前の金額は308万円なので、300万円を超えて特例は使えません(数字は例です)。
届出の期限と、届出書
- その年の3月15日まで特例を使い始める年の届出(1月16日以後に開業したときは、開業の日から2か月以内)
- 確定申告のとき確定申告書に、特例の適用を受ける旨を書く
- やめる年の3月15日までやめるときの届出
期限が土・日曜日・祝日などに当たるときは、その翌日が期限です(国税庁)。根拠は所得税法施行令第197条。
青色申告の承認申請と一緒に特例を選ぶときは、「所得税の青色申告承認申請書、現金主義の所得計算による旨の届出書」という1枚の様式を使います(青色申告の承認申請の期限は青色申告承認申請書の期限)。すでに青色申告の人が新しく選ぶときは、次の届出書です。
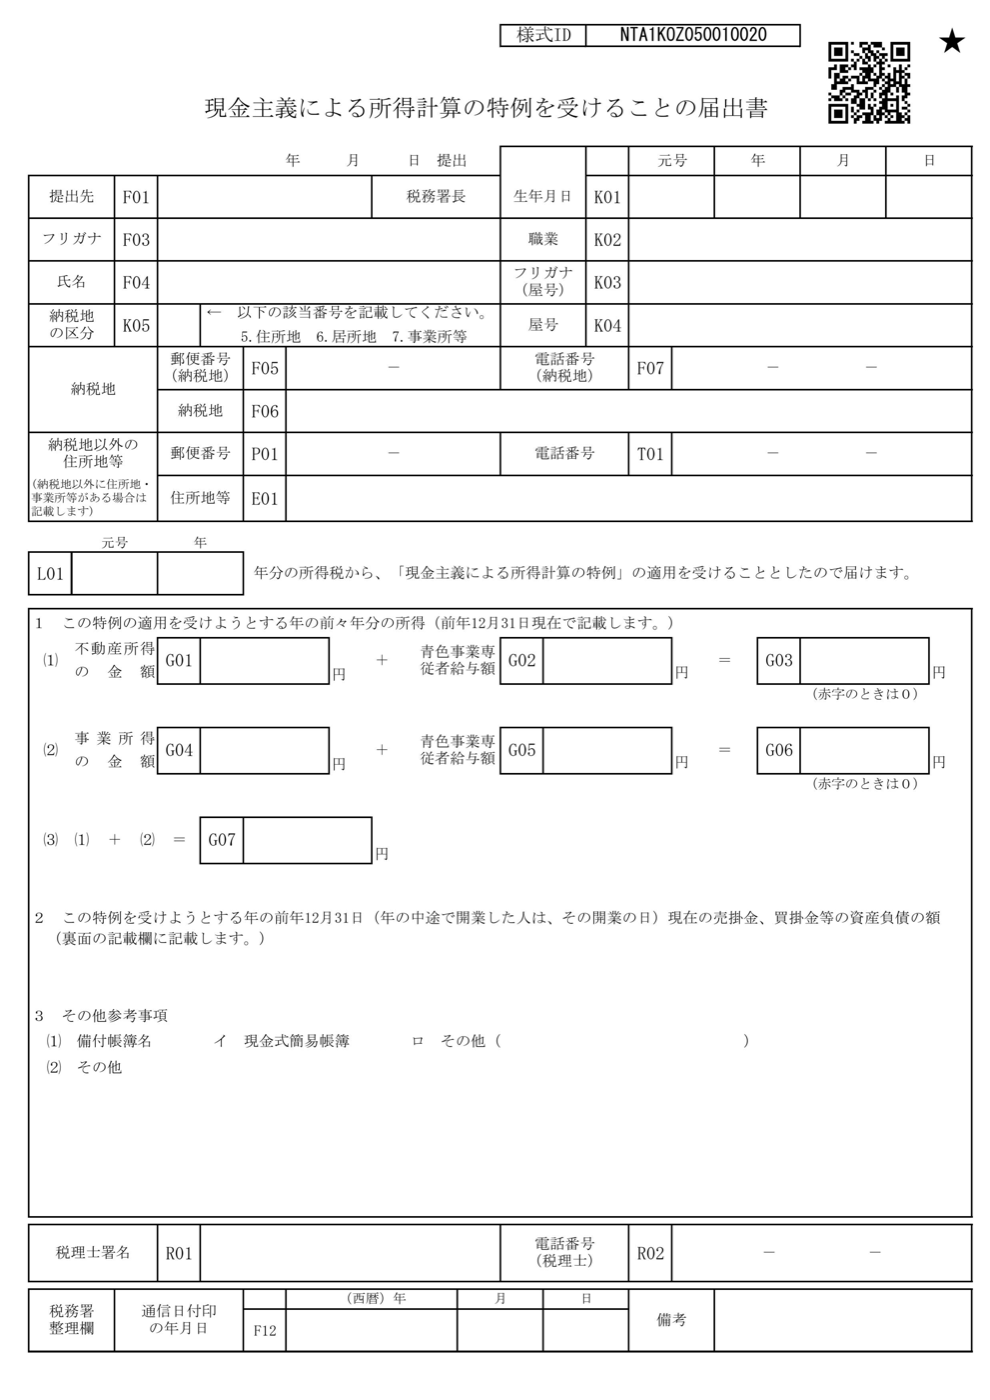
出典:国税庁ホームページ「現金主義による所得計算の特例を受けることの届出書」(https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/shinkoku/pdf/h28/15.pdf )を画像にして掲載。押すと大きく見られます。
届出書には、前々年分の所得(専従者給与を足し戻した金額)のほか、特例を受けようとする年の前年12月31日の売掛金・買掛金などの残高も書きます。特例をやめた年には、この残高と、やめた年の1月1日の残高との差を、その年の収入や経費に入れて調整するためです(所得税法施行規則第40条)。
特例を選ぶと変わること
- 売上はお金を受け取った年、経費は払った年でつける
- 青色申告特別控除は最大10万円。55万円・65万円(令和9年分からは65万円・75万円)の控除は受けられない
- 年末の棚卸(在庫の数え上げ)が要らない
- 減価償却費は、特例を選んでもふつうどおり計算する(払った年に全額ではない)
根拠は、控除が租税特別措置法第25条の2第3項(55万円・65万円の控除の対象から、特例を使う人を除く)と国税庁 No.2072、棚卸が所得税法施行規則第56条第2項、減価償却が所得税法施行令第196条第2項(償却費は除く)です。償却費の計算そのものは減価償却の計算方法と同じです。
青色申告特別控除の違いを数字で並べると、次のとおりです。
所得の合計額が控除額より少ないときは、その合計額が上限です(国税庁 No.2072)。
ポイント 特例で手間が減るのは「売掛金・買掛金・棚卸をつけなくてよい」ところです。一方で控除は最大10万円になります。会計ソフトで複式簿記をつけられるなら、55万円・65万円(令和9年分からは65万円・75万円)の控除と比べてから選びましょう。
令和9年分からの変更に気をつける
国税庁は、令和9年分から、簡易な簿記で記録している方のうち前々年分の事業所得・不動産所得に係る収入金額が1,000万円を超える方は、10万円の控除が受けられなくなると案内しています(国税庁「令和9年分から青色申告特別控除はどう変わる?」R8.4)。また、複式簿記とe-Taxで65万円、優良な電子帳簿の要件も満たすと最大75万円の控除とされています。
現金主義の特例を使う人は、所得が300万円以下でも、収入金額が1,000万円を超えることはありえます。自分がこの変更に当たるかは、リーフレットだけでは読み切れない場合があるので、担当の税理士・顧問の税理士にご相談ください。
白色申告の人は?副業(雑所得)の人は?
白色申告の人は、この特例は使えません(青色申告の承認が要件のため)。ただし、白色申告の「簡易な方法による記帳」では、国税庁の案内に次のような省略が認められています。
- 掛けの売上で、納品書控・請求書控などで中身を確かめられるものは、日々の記載を省き、代金を受け取ったときに現金売上として記載してよい。この場合は、年末の売掛金の残高を記載する
- 掛けの仕入も同じように、払ったときに現金仕入として記載し、年末の買掛金の残高を記載する
帳簿のつけ方は現金の動きに合わせられますが、年末の残高を書くことで、所得はその年の分として計算する形です。
業務に係る雑所得(副業など)の人は、前々年分のその業務の収入金額が300万円以下なら、青色申告でなくても、収入した金額・支出した費用で所得を計算することを選べます(所得税法第67条第2項、施行令第196条の2・第196条の3)。こちらも償却費は除かれます。副業の経費の線は副業の経費はどこまで?で整理しています。自分の副業の所得が事業所得か雑所得かで迷うときは、担当の税理士・顧問の税理士にご相談ください。
会社には現金主義の特例が無く、発生主義で計算する
法人には現金主義の特例が無く、売上(収益)は原則として、商品を引き渡した日・サービスを提供した日の属する事業年度の益金に入れます(法人税法第22条の2第1項)。
法人税法の考え方
法人税法には、現金主義で所得を計算する特例はありません。売上(収益)は、原則として、商品を引き渡した日・サービスの提供をした日の属する事業年度の益金に入れます(法人税法第22条の2第1項)。あわせて、一般に公正妥当と認められる会計処理の基準に従って計算します(同法第22条第4項)。
会社の会計(企業会計)も、発生主義が原則です。売上については、取引が成り立ったことがはっきりした時点でつける「実現主義」という考え方がとられます。
売上をつける時点の例:出荷・納品・検収
上位の解説記事では、売上をつける時点の基準として、次のような例が挙げられています。
| 基準 | 売上をつける時点 | 向いている取引の例 |
|---|---|---|
| 出荷基準 | 商品を出荷したとき | 物を売る取引 |
| 納品基準 | 相手に届いたとき | 物を売る取引 |
| 検収基準 | 相手が中身を確かめたとき | 機械の据え付けなど、確認が要る取引 |
| 役務の完了 | 仕事が終わったとき | サービスの提供 |
どの基準を使うかは、取引の中身に合わせて決め、毎期同じ基準で続けるのが基本です。自社の取引にどの基準が合うかは、顧問の税理士にご相談ください。
法人の仕訳の例
例:3月決算の会社が、3月24日に商品(220,000円)を納品し、代金は5月10日に入金された場合(数字は例です)。
入金が次の期にずれても、売上は納品した期のものです。期末に売掛金・買掛金・未払金などの残高をそろえてから決算書を作ります。
注意 白色申告の法人も、帳簿は「簡易な方法」で記録してよいとされています(法人税法第150条の2)が、売上をどの事業年度に入れるかの決まり(第22条の2)は同じです。記録のしかたが簡単でも、決算では発生主義に合わせて整えます。
届出・控除・棚卸で見る、個人と会社の帳簿のつけ方
違いは、現金主義の特例が個人にだけあることです(所得税法第67条第1項)。原則はどちらも発生主義で、特例を選んだ個人は控除が最大10万円・棚卸が不要になり、法人は売掛金・買掛金・棚卸をつけて決算をします(法人税法第22条の2)。
| 項目 | 個人の根拠 | 法人の根拠 |
|---|---|---|
| 収入をつける時点の原則 | 所得税法 第36条 | 法人税法 第22条の2第1項・第22条第4項 |
| 現金主義の特例・要件 | 所得税法 第67条第1項、施行令 第195条・第196条 | (法人税法に規定なし) |
| 届出・やめる手続き | 施行令 第197条、国税庁「A1-12」 | — |
| 控除が10万円になること | 租税特別措置法 第25条の2第3項、国税庁 No.2072 | — |
| 棚卸が不要 | 所得税法施行規則 第56条第2項 | — |
| 特例をやめた年の調整 | 所得税法施行規則 第40条 | — |
法人成りを考えている方は、次の点が変わります。
- 個人で現金主義の特例を使っていても、会社では使えません。会社の最初の事業年度から、売掛金・買掛金・棚卸をつける発生主義の帳簿になります。
- 個人の帳簿は暦年で締め、会社は自分で決めた事業年度で締めます。年(期)をまたぐ請求・入金がどちらに入るかの考え方も、締めの日に合わせて変わります。
- 会計ソフトで発生主義の帳簿に慣れておくと、法人成りしたあとの決算がぐっと楽になります。
どちらでつけるのが自分に合うか、特例を選ぶか、法人成りのときの帳簿の切り替えで迷うときは、担当の税理士・顧問の税理士にご相談ください。