
帳簿・記帳
受取利息の仕訳と勘定科目|預金利息・源泉税の処理と計算
 運営責任者:Move for People株式会社 代表取締役 酒元 慎也
受取利息は預金や貸付金の利息を受け取ったときの勘定科目で、法人はこの科目で収益(営業外収益)に計上しますが、個人事業主の事業用口座に付いた預金利息は、源泉分離課税で課税が終わる利子所得なので、受取利息ではなく事業主借で記録します(国税庁 タックスアンサーNo.1310)。令和8年中に支払を受ける預金利息から差し引かれる税金は、個人が所得税・復興特別所得税15.315%と地方税(利子割)5%、法人が15.315%で、法人は差し引かれた所得税を法人税から控除できます(法人税法第68条)。
事業用の口座に入った数十円から数千円の半端な利息をどう書くかを、まず個人事業主、次に法人の順に仕訳の例・決算書や申告書の欄で説明し、最後に違いを並べます。
個人事業主の預金利息は事業主借、取引先への貸付金の利息は収入
個人事業主の事業用口座に付いた預金利息は、通帳に入った手取りの金額をそのまま事業主借で記録し(国税庁 タックスアンサーNo.1310・貸借対照表作成の手引き)、事業のために取引先や従業員に貸したお金の利息だけを受取利息(事業所得の収入)にします(所得税基本通達27-5)。
事業用口座の預金利息は、なぜ事業主借?
預貯金の利子は、所得税法では「利子所得」という、事業所得とは別の所得です(所得税法 第23条)。しかも、ふつうの預金の利息は受け取るときに税金が差し引かれて、それで課税が終わります。国税庁は、利子所得は原則として「源泉分離課税の対象となり、確定申告をすることはできません」としています(国税庁 タックスアンサーNo.1310)。
確定申告で事業所得の収入に入れてしまうと、すでに課税の終わった利息に、もう一度税金がかかることになります。そこで、事業の帳簿では収入にせず、「事業の外から入ってきたお金」として事業主借で記録します(事業主借のほかの場面は事業主貸と事業主借)。国税庁の手引きも、事業主借で整理するものの例に「事業用預貯金の利息」を挙げています(国税庁「令和6年分 青色申告者のための貸借対照表作成の手引き」)。
国税庁 タックスアンサーNo.1310(令和8年4月1日現在法令等)。令和9年以後は、防衛特別所得税の創設と復興特別所得税の税率の引下げなどの改正が適用されます。国債などの特定公社債等の利子は、申告分離課税の対象です。
預金利息の仕訳は?
通帳に記帳された、税金を引かれたあとの金額をそのまま事業主借にします。税込みの利息に戻す必要はありません。
金額は例です。所得税1,110円(7,400円×15%)に復興特別所得税23円(1,110円×2.1%、1円未満切捨て)を足しています。
事業主借は所得の計算に入らないので、利息で税金が増えることはありません。事業主借の残高は、翌年の期首に元入金へまとめられます。
取引先に貸したお金の利息は?
同じ「利息」でも、事業のために取引先や従業員に貸したお金の利息は、事業所得の収入に入れます。所得税基本通達は、事業の遂行に付随して生じた収入の例として「事業の遂行上取引先又は使用人に対して貸し付けた貸付金の利子」を挙げています(所得税基本通達 27-5)。この場合は、受取利息(または雑収入)で記録します。
一方、事業と関係のない知人などに貸したお金の利息は、事業所得ではありません。事業用口座に入金されたときは、事業主借で記録します。貸付けが事業に関係するかどうか迷うときは、担当の税理士にご相談ください。
銀行などの預貯金の利息か
事業のために取引先・従業員に貸したお金の利息か
国債などの特定公社債等の利子は、申告分離課税の対象です。
決算書のどこに書く?
青色申告決算書では、預金利息を含めた事業主借の合計を、4ページ目の貸借対照表の「事業主借」の期末の欄に書きます。国税庁の書き方は、事業主借に「預金通帳に記帳されている利息などの事業所得以外の収入で事業に受け入れたものの金額」を含めるとしています(国税庁「令和7年分 青色申告決算書(一般用)の書き方」)。取引先への貸付金の利息は、1ページ目の損益計算書の売上(収入)金額(雑収入を含む)に入ります。
消費税はかかる?
預貯金や貸付金の利子は、消費税の非課税取引です(国税庁 タックスアンサーNo.6201)。会計ソフトで受取利息を入力するときは、税区分を「非課税」にします。
会社は受取利息で収益に。引かれた源泉所得税は法人税から差し引く
法人は、預金や貸付金の利息を受取利息として営業外収益に計上し、差し引かれる前の金額で記録します。令和8年中に支払を受ける預金利息から源泉徴収される所得税・復興特別所得税15.315%は、別表六(一)に明細を書いて法人税の額から控除できます(法人税法第68条)。
受取利息は、営業外収益
法人が受け取る預金や貸付金の利息は、受取利息として収益に計上します。損益計算書では、本業の売上ではないので「営業外収益」に表示します。法人の所得の計算では、資本等取引以外の取引に係る収益は益金に入ります(法人税法 第22条)。
預金利息から引かれる税金は?
法人が受け取る預金の利子には、所得税15%(所得税法 第175条)と、その2.1%の復興特別所得税(復興財源確保法 第28条)が源泉徴収され、合わせて15.315%です。地方税の利子割は、納める人が個人に限られているので、法人の利子からは差し引かれません(地方税法 第24条第1項第5号)。
金額は例です。1円未満の端数は切り捨てています。令和9年以後に支払を受ける利子は、改正後の税率の内訳を確かめてください。
仕訳は?(総額で書く方法と、手取りで書く方法)
源泉徴収された税金は、法人税の前払いのようなものです。税込みの利息を受取利息にし、差し引かれた税金を「法人税、住民税及び事業税」(または仮払法人税等)として記録する方法が、原則的な書き方です。
手取りだけで書くと、差し引かれた税金が帳簿に残りません。次に説明する所得税額控除を使うときに拾い漏れやすくなるので、総額で記録しておくと安心です。どちらの書き方にするか、少額の利息をどう扱うかは、顧問の税理士にご相談ください。
通帳の入金額しか分からないときは?
銀行の利息の明細(計算書)や通帳に税込みの金額と税額が出ていれば、その数字で仕訳をします。手取りしか分からないときは、次の計算で税込みの金額の見当をつけ、明細で確かめます。
割り算の結果は7,400.36…円です。税額の端数を切り捨てているため、逆算では1円ずれることがあります。最後は明細の数字に合わせてください。
引かれた所得税は、どこで取り戻す?
法人が利子などから源泉徴収された所得税は、法人税の額から差し引けます(所得税額控除、法人税法 第68条)。差し引く金額とその計算の明細を書いた書類を申告書に付けた場合に限り使え、差し引ける額は書いた金額が上限です(同条第4項)。この明細が、法人税の申告書の別表六(一)です(給与の源泉徴収など、法人の帳簿に出てくるほかの所得税は所得税の勘定科目)。預金の利子は1行目の区分に、収入金額・課される所得税額・控除を受ける所得税額を書きます。
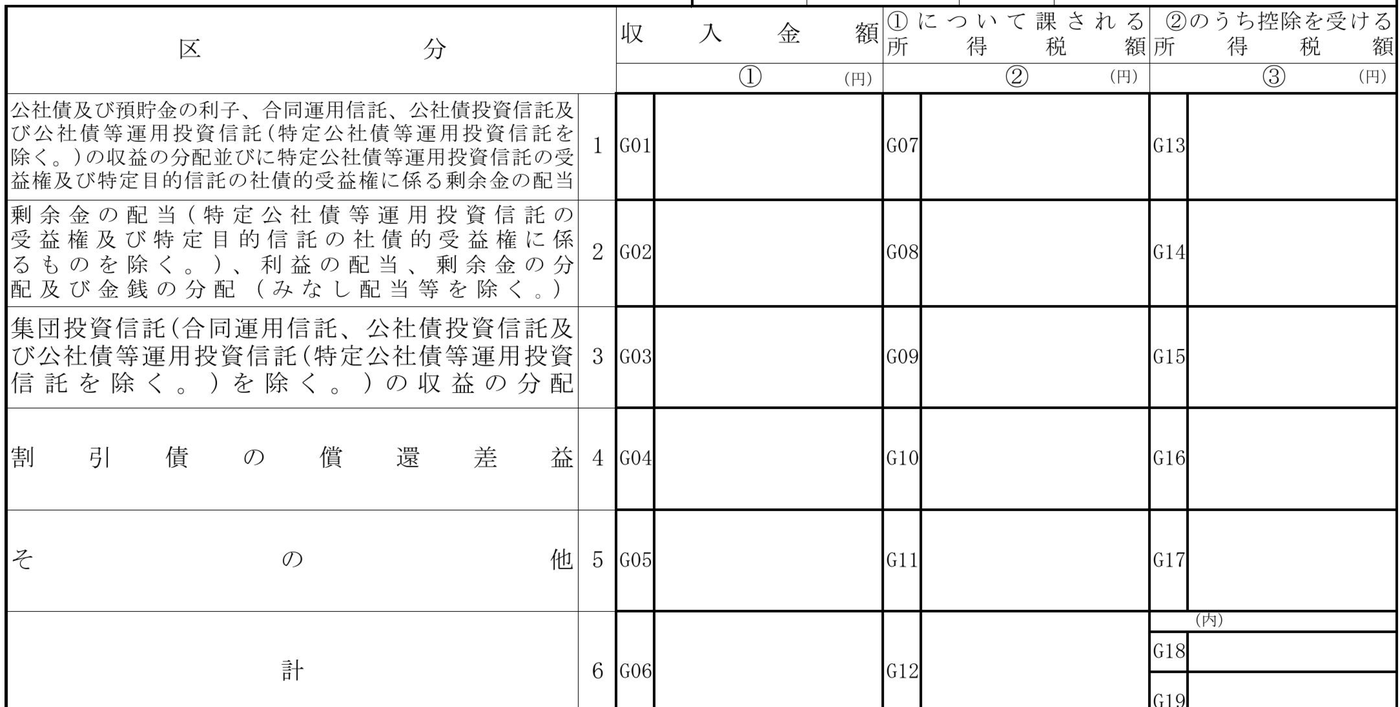
出典:「別表六(一)所得税額の控除に関する明細書(令和8年4月1日以後終了事業年度分)」(国税庁)(https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/hojin/shinkoku/itiran2026/pdf/06(01).pdf )を加工して作成(1〜6行目の表を切り出し)。押すと大きく見られます。
国税庁の記載の仕方によると、所得税額の欄には復興特別所得税の額も含めて書きます。法人税の額から控除しきれなかった所得税の額は、確定申告書に書くと還付されます(法人税法第74条第1項第3号・第78条第1項)。
決算をまたぐ貸付金の利息は?(未収利息)
取引先などに貸したお金の利息を、決算日のあとにまとめて受け取る約束のときは、決算日までの期間に対応する分を、その期の受取利息として計上します(未収収益)。
金額・利率は例です。
翌期に1年分の利息を受け取ったときは、計上済みの18,000円を未収収益の取り崩しにあて、残りを翌期の受取利息にします。
消費税はかかる?
法人でも、預貯金や貸付金の利子は消費税の非課税取引です(国税庁 タックスアンサーNo.6201)。
外貨建ての預金や債券の利息は、為替の換算などが加わります。具体的な処理は、顧問の税理士にご相談ください。
税込み7,400円の利息、個人と会社で手取りが違うのはなぜ?
違いは3つです:科目(個人は事業主借、法人は受取利息)、差し引かれる税金(令和8年中に支払を受ける利子で、個人は15.315%と地方税5%、法人は15.315%だけ)、引かれた税金の扱い(個人は源泉分離課税で終わり、法人は法人税から控除)。同じ「税込み7,400円の預金利息」(例)でも、手取りは個人5,897円・法人6,267円になります。
税率は令和8年分の源泉徴収までのもの。令和9年以後は内訳が改正されます。
| 項目 | 個人事業主の根拠 | 法人の根拠 |
|---|---|---|
| 所得の区分 | 所得税法 第23条(利子所得)・租税特別措置法 第3条(分離課税) | 法人税法 第22条(益金) |
| 帳簿の科目 | 貸借対照表作成の手引き(令和6年分)「事業用預貯金の利息」は事業主借 | 受取利息(法人税法 第22条=資本等取引以外の収益は益金) |
| 源泉徴収の税率 | タックスアンサーNo.1310 | 所得税法 第175条・復興財源確保法 第28条・地方税法 第24条 |
| 引かれた税金 | 源泉分離課税で終わる(タックスアンサーNo.1310) | 法人税法 第68条(所得税額控除)・別表六(一) |
| 貸付金の利息 | 所得税基本通達 27-5(事業所得の収入) | 法人税法 第22条 |
法人成りを考えている人は、次の点が変わります。
- 会社の口座の利息は、少額でも受取利息として収益に入れる(事業主借は使わない)
- 通帳の手取りだけでなく、差し引かれた所得税の額を記録する(明細を取っておく)
- 申告のときに、別表六(一)で所得税額控除の明細を付ける
- 社長が会社に貸したお金の利息は、社長個人の側の所得の扱いが別にある
社長と会社のあいだの貸し借りの利息は、個別の事情で扱いが変わります。顧問の税理士にご相談ください。
社長と会社のあいだの貸し借りの記録のしかたは、会社と社長の貸し借りの記録で確かめられます。個人事業主は「預金利息は事業の外のお金」、法人は「利息も会社の収益で、引かれた税金は法人税の前払い」。この1行を押さえておけば、通帳の半端な入金で迷わずに済みます。