
帳簿・記帳
青色申告会とは?受けられること・会費・デメリットと地元の会の探し方
 運営責任者:Move for People株式会社 代表取締役 酒元 慎也
青色申告会は、個人事業者を中心とした青色申告者が自主的に設立した団体で、会員になると会費(金額は会ごとに違う)を払って記帳指導・決算指導などを受けられます(東京国税局・税務署の案内)。入らなくても青色申告はでき、会社の相談先は主に法人会(関西では納税協会も)です。
青色申告を始めたときや、税務署の案内を読んでいるときに、「青色申告会」という名前を目にすることがあります。この記事では、何をしてもらえるか、会費の目安、入る前に知っておきたいデメリット、地元の会の探し方を整理します。「入るか、ほかの相談先にするか」を決められるところまでを目指します。法人の場合は団体が変わるので、後半で分けて説明します。
個人事業主が入ると何をしてもらえる?会費と、入る前の注意点
個人事業主が青色申告会に入ると、会計ソフトを使った記帳指導・決算指導や研修会などを受けられ、会費は会ごとに決まっています。会員になると、税務署の無料の記帳指導は申し込めません(東京国税局「記帳に関するアンケート(兼記帳指導申込書)」令和8年度)。
青色申告会とは?
東京国税局・税務署の案内では、青色申告会を次のように説明しています。
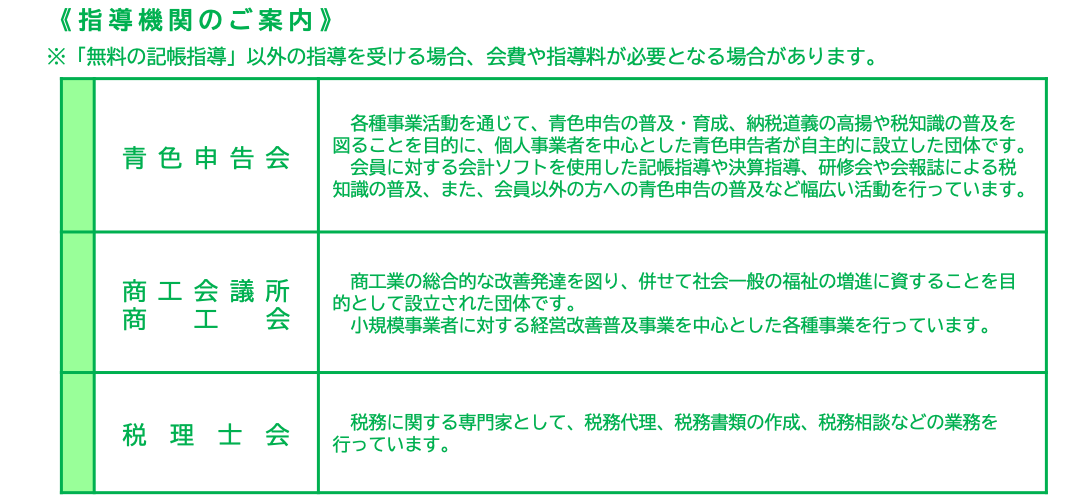
出典:「記帳に関するアンケート(兼記帳指導申込書)」(東京国税局・税務署、令和8年度)(https://www.nta.go.jp/about/organization/tokyo/topics/kicho_chobo/css/ori/kichou_r8_1.pdf )を加工して作成(2ページの「指導機関のご案内」を切り出し)。押すと大きく見られます。
要点は次の3つです。
- 青色申告の普及・育成や税知識の普及を目的に、個人事業者を中心とした青色申告者が自主的に設立した団体
- 会員に、会計ソフトを使った記帳指導や決算指導、研修会や会報誌による税知識の普及を行う
- 会員以外にも、青色申告の普及の活動をしている
国税庁の「関連リンク」には、全国組織として一般社団法人全国青色申告会総連合が載っています。税務署とは別の民間の団体ですが、国税庁は、青色申告会・法人会・納税協会などの団体が適正な申告納税や税知識の普及に協力している、と紹介しています。
ポイント 青色申告会に入らなくても、青色申告はできます。青色申告に必要なのは、税務署への「所得税の青色申告承認申請書」の提出(原則、その年の3月15日まで。1月16日以後に開業したときは開業から2か月以内)と、決まりどおりの帳簿です(所得税法第144条)。
会員になると受けられること
受けられることは会ごとに違いますが、上位の解説記事でよく挙がっているのは次のものです。
- 帳簿のつけ方・決算書の作り方の指導(会計ソフトを使った指導も)
- 確定申告の時期の相談会・講習会
- 一般的な内容の税務相談(細かい事情に踏み込んだ相談は税理士へ)
- 融資のあっせん、共済・福利厚生の制度
- 同じ地域の事業者どうしの交流
記帳代行(帳簿づくりを代わりにしてもらうこと)や申告書の作成を受けてもらえるかは、上位の記事どうしでも書いていることが食い違っています(別料金で受ける会がある、受けない、の両方の説明がある)。頼みたいことがあるなら、入る前に地元の会で確かめましょう。
会費はいくら?
会費は会ごとに決まっていて、全国一律ではありません。上位の解説記事に例として挙がっている数字は、おおむね次の幅です。
| 書かれている目安 | 幅 |
|---|---|
| 入会金 | 無料〜3,000円程度 |
| 月会費 | 1,000円〜3,000円程度 |
注意 上の金額は、解説記事が地域の会の例として書いているものを並べただけで、調べた数字ではありません。記事によって年額・月額の書き方も食い違っています。実際の金額は、地元の会の案内で確かめてください。
事業のために払う会費は、一般に事業の経費(諸会費など)として扱われる、と上位の記事は説明しています。自分の場合の扱いで迷うときは、担当の税理士・顧問の税理士にご相談ください。
デメリット・入る前に知っておきたいこと
いちばん見落としやすいのは2つ目です。税務署の無料の記帳指導(記帳から決算・申告まで教わる指導)と、青色申告会の会員向けの指導は、両方を同時には使えません。「まず無料の指導で始めて、合いそうなら入会する」という順番も考えられます。
ほかの相談先とくらべる
国税庁は、令和9年分からの青色申告特別控除の変更の案内で、複式簿記の指導を受けられる先を並べています。それを土台に、ほかの手とくらべると次のようになります。
| 相談先 | 特徴 | お金 |
|---|---|---|
| 青色申告会 | 記帳方法などの継続的な伴走支援(会員向け) | 会費など |
| 商工会・商工会議所 | 記帳だけでなく、補助金の計画づくりや経営相談にも対応(一部は会員向け) | 会費・指導料など |
| 税務署の記帳指導 | 国税局が民間に委託する、記帳から決算・申告までの指導 | 無料(申込みが多いと受けられないこともある) |
| 税理士 | 申告書の作成や、自分の場合の税額の相談まで頼める | 報酬 |
| 記帳代行 | 帳簿づくりの作業を任せる。申告書の作成は含まれない | 依頼先の料金 |
どこに相談するかは、何を任せたいかで分かれます。
申告書の作成や、自分の場合の税額の相談まで頼みたいか
帳簿づくりの作業そのものを手放したいか
目安です。自分の場合に当てはめて迷うときは、担当の税理士・顧問の税理士にご相談ください。
令和9年分からの変更と、青色申告会
国税庁の案内では、令和9年分から、簡易な簿記で記録している方のうち前々年分の事業所得・不動産所得に係る収入金額が1,000万円を超える方は、10万円の青色申告特別控除を受けられなくなります(不動産所得は事業的規模の方のみ)。複式簿記で記帳してe-Taxで申告すれば65万円、優良な電子帳簿の要件も満たすと最大75万円の控除を受けられる、とされています(国税庁「令和9年分から青色申告特別控除はどう変わる?」R8.4)。
簡易な簿記から複式簿記に移る方にとって、会計ソフトでの記帳指導を受けられる青色申告会は、相談先の一つになります。
地元の青色申告会の探し方
青色申告会は地域ごとにあり、「〇〇青色申告会」のように地名や税務署の名前がついていることが多いです。探し方は次の順が早道です。
- 01自分の所轄の税務署を確かめる確定申告書を出す税務署(住所地などで決まる)
- 02全国組織の窓口から探す全国青色申告会総連合のサイト(国税庁の関連リンクに掲載)で、地域の会を探す
- 03地元の会に問い合わせる会費、受けられる指導、記帳代行の有無、会計ソフトの扱いを聞く
- 04入会するか決める1〜3月は混みやすいので、できれば年内に
「青色申告会 大和」「青色申告会 鎌倉」のように地名で探すときも、この順で確かめると取り違えにくくなります。
関西(大阪国税局の管内)では、青色申告会と並んで「納税協会」が同じような役割を担っている、と上位の記事は説明しています。
会社を作ったら、相談先は法人会・納税協会へ
会社の税の相談先は、法人の団体である法人会(関西では納税協会も)が中心で、青色申告の承認は団体に入ることとは関係なく税務署に申請して受けます(法人税法第122条)。法人が青色申告会に入れるか、何を受けられるかは、地元の会に確かめます。
青色申告会は、個人事業者が中心の団体
東京国税局の案内は、青色申告会を「個人事業者を中心とした青色申告者が自主的に設立した団体」と説明しています。法人を入れないとは書かれていませんが、中心は個人です。上位の解説記事も、すべて個人事業主向けに書かれています。法人が入れるかどうか、入って何を受けられるかは、地元の会に確かめてください。
法人向けの団体
| 団体 | 国税庁の頁で確かめられること | 法人にとっての見方 |
|---|---|---|
| 法人会 | 関連リンクに全国組織(公益財団法人全国法人会総連合)が載っている。適正な申告納税や税知識の普及に協力する団体として紹介 | 法人の団体。研修会などの活動の中身は各地の法人会へ |
| 納税協会 | 関連リンクに公益財団法人納税協会連合会が載っている | 関西で、個人・法人の両方を対象にしている、と上位の記事は説明 |
| 商工会・商工会議所 | 小規模事業者に対する経営改善普及事業を行う団体(東京国税局の案内) | 案内に「個人に限る」とは書かれていない。経営相談・記帳の相談 |
法人の青色申告と帳簿
法人も、青色申告の承認は団体に入ることとは関係なく、税務署に申請して受けます。新しく設立した会社は、設立の日以後3か月を経過した日と最初の事業年度終了の日のうち、早い日の前日までに申請します(法人税法第122条。くわしくは会社の青色申告の承認申請の期限)。
法人の記帳と決算は、事業年度ごとに決算書を作り、それに基づいて申告するところまでがひと続きです。決算・申告は顧問の税理士に、日々の記帳は社内か記帳代行に、と分ける形もよく使われます。自社に合う分け方は、担当の税理士・顧問の税理士にご相談ください。
青色申告会と法人会、個人と会社で入る団体を並べると
違いは3つです。中心になる団体(個人は青色申告会・法人は法人会。関西ではどちらも納税協会がある)、税務署の無料の記帳指導(個人は会員になると申し込めない・法人は案内が個人向け)、青色申告の申請の期限(個人はその年の3月15日まで・法人は事業年度開始の日の前日まで)です。
| 項目 | 個人の根拠 | 法人の根拠 |
|---|---|---|
| 団体の説明 | 東京国税局「記帳に関するアンケート(兼記帳指導申込書)」裏面 | 国税庁「関連リンク」 |
| 会費・指導料が要ること | 国税庁「個人事業者で帳簿の記帳でお悩みの方へ」 | (会ごとに確かめる) |
| 青色申告の申請 | 所得税法 第144条 | 法人税法 第122条 |
| 青色申告特別控除 | 国税庁 No.2072(法人には無い) | — |
法人成りを考えている方は、次の点が変わります。
- 個人で入っていた青色申告会は、会社の会計の相談先としてそのまま使えるとは限りません。会社になったあとの扱いは、入っている会に確かめましょう。
- 個人の青色申告の承認は会社に引き継がれないので、会社として改めて申請します(法人税法第122条)。
- 青色申告特別控除(令和8年分までは10万円・55万円・65万円、令和9年分からは10万円・65万円・75万円)は個人の制度で、法人にはありません。
どの団体に入るか、税理士にどこまで頼むかで迷うときは、担当の税理士・顧問の税理士にご相談ください。