
経費
車を経費にするには?減価償却・按分・4年落ちの計算と仕訳
 運営責任者:Move for People株式会社 代表取締役 酒元 慎也
仕事で使う車の代金は、個人事業主なら減価償却して私用と兼ねる分は仕事に使う割合だけを経費にし(所得税法施行令96条・所得税基本通達45-2)、法人なら会社の資産として償却限度額まで損金にして、役員の私的利用の分は役員への給与として扱われえます(法人税法34条4項・法人税基本通達9-2-9)。ガソリン代や車検代などの維持費は、払った年(期)の経費です。
中古車は使える年数が短くなり、4年落ちの乗用車は簡便な式で耐用年数2年になるので、早く経費にできると言われます。この記事では個人事業主の場合と法人の場合を分けて、計算の例と仕訳を示し、最後に違いを並べます。
個人事業主の車は減価償却し、私用の分は按分で外す
個人事業主の車の代金は、届出がなければ定額法で、耐用年数(一般の乗用車は新車6年、4年落ちなら中古の簡便な式で2年)に分けて経費にし(耐用年数省令 第3条・別表第一、タックスアンサー No.2100)、私用と兼ねる分は走行距離などの割合で外して、仕事の分だけを経費にします(所得税法施行令96条・所得税基本通達45-2)。
車にかかるお金は、どの勘定科目?
車にかかるお金は、大きく「買ったときの代金」と「持っているあいだの維持費」に分かれます。維持費は、払った年の経費です。
| 支払い | 主な勘定科目の例 | ひとこと |
|---|---|---|
| 車の代金(本体・付属品・納車費用など) | 車両運搬具(資産) | 減価償却で年ごとに経費にする |
| ガソリン代・高速料金・ETC | 旅費交通費・車両費 | 仕事で走った分 |
| 自動車税・重量税 | 租税公課 | 経費になる税金の一覧は租税公課とは? |
| 自賠責保険・任意保険 | 損害保険料 | 1年を超える分をまとめて払ったら、期間で分ける |
| 車検・点検・修理 | 修繕費・車両費 | |
| 月極の駐車場 | 地代家賃・車両費 | |
| ローンの利息 | 利子割引料(支払利息) | 元本の返済は経費ではない |
| リサイクル料金(預託金) | 預託金など(資産) | 払った年の経費にはしない |
| 交通違反の反則金・罰金 | 経費にならない | 所得税法第45条第1項第7号 |
勘定科目は、毎年同じ考え方で使い続けることが大切です。「車両費」の科目をまとめて作る方法もあります。
車の代金は、なぜ一度に経費にならない?
車は何年も使えるので、代金を使える年数(耐用年数)に分けて経費にします。耐用年数は、法令で車の種類ごとに決まっています(減価償却資産の耐用年数等に関する省令 別表第一)。
運送事業用・貸自動車業用・自動車教習所用の車は、別の年数(小型車3年など)です。
個人事業主は、届出をしていなければ「定額法」で、毎年同じ額を経費にします。定率法を使いたいときは、届出書を税務署に出します。定額法と定率法の計算の違いは減価償却の計算方法で詳しく説明しています。年の途中で使い始めた年は、使い始めた月からの月数で割ります(所得税法施行令 第132条)。
4年落ちの中古車は、何年で経費にできる?
中古車は、買ってから使える年数を見積もって耐用年数にできます。見積もるのが難しいときは、次の簡便な式を使えます(耐用年数省令 第3条、国税庁 No.5404)。
使い始めるために払った改良などの費用(資本的支出)が、買った値段の50%を超えるか
法定耐用年数をすべて過ぎた車か
この計算は使い始めた年にしかできません(国税庁 No.5404)。
一般の乗用車(6年)なら、新車の登録から4年を過ぎた車は、式の答えが2年台になり、端数を切り捨てて2年になります。これが「4年落ちは2年で償却できる」と言われる理由です。
合計は2年4か月で、端数を切り捨てて2年です。
では、2年なら「2年で全部」経費になるのでしょうか。例で計算します。
例:個人事業主が、上の中古車を1,680,000円で買い、10月から仕事で使い始めた。届出をしていないので定額法(耐用年数2年の償却率0.500)。仕事に使う割合は、走行の記録から60%とする。
1年分の償却費は1,680,000円 × 0.500 = 840,000円。1年目は3か月分の210,000円、3年目は残りの630,000円から1円を残した629,999円。それぞれに60%を掛けた額が経費です(1円未満切捨て)。
耐用年数が2年でも、年の途中で使い始めると、経費になるのは3つの年にまたがります。また、私用の40%分は、計算上は償却しても経費にはなりません。「4年落ちなら1年目に全額」とはならない点に気をつけてください。
40万円未満なら、一度に経費にできる?
青色申告をしている個人事業主は、取得価額が40万円未満の資産なら(少額減価償却資産)、使い始めた年に全額を経費にできる特例があります(1年の合計300万円まで、租税特別措置法 第28条の2)。40万円未満になったのは令和8年4月1日以後に取得した資産からで、令和8年3月31日までに取得した資産は30万円未満です(国税庁 No.2100)。10万円未満なら青色・白色を問わず全額をその年の経費にでき(所得税法施行令 第138条)、20万円未満なら3年で均等に経費にする方法も選べます(同第139条)。
車は40万円を超えることが多いので、使えるのは安い中古車やバイクなどに限られます。特例を使えるかどうか(業務の規模や取得した時期など)は、担当の税理士にご相談ください。
私用にも使う車は、どこまで経費?
仕事と私用の両方に使う車の費用は「家事関連費」で、仕事に必要な部分をはっきり区分できる分だけが経費になります(所得税法 第45条、所得税法施行令 第96条)。仕事に使う割合が50%以下でも、その部分をはっきり区分できれば経費にしてよいとされています(所得税基本通達 45-2)。
割合は、減価償却費にもガソリン代・保険料などの維持費にも同じように掛けます。
- 走行距離(仕事で走った距離 ÷ 全体の距離)か、使った日数で割合を決める
- 日付・行き先・用件・距離を書いた運転の記録を残す(メモやアプリでよい)
- 決めた割合の根拠を、年が変わっても同じ考え方で使う
- 家族も乗る車、週末だけ私用の車など、使い方が変わったら割合を見直す
走行距離・日数など物差しごとの割合の決め方は家事按分の割合の決め方にまとめています。割合の決め方に迷うときは、担当の税理士にご相談ください。
ローン・リースで買ったら?
ローンで買っても、車は買った時点で自分の資産です。車の代金全体を減価償却し、毎月の返済のうち利息だけを経費にします。元本の返済は、借金を減らしているだけなので経費ではありません。
リースの場合、契約の形によっては、リース料をそのまま経費にするのではなく、車を買ったものとして扱う決まりがあります(所得税法 第67条の2)。契約書を見ても判断がつかないときは、担当の税理士にご相談ください。
決算書のどこに書く?
青色申告決算書では、3ページ目の「減価償却費の計算」の欄に、車ごとに書きます。耐用年数・償却率・使った月数(本年中の償却期間)・事業専用割合を書き、経費になる額は「本年分の必要経費算入額」に出ます。中古の簡便な式を使ったときは、摘要の欄に中古であることを書きます。
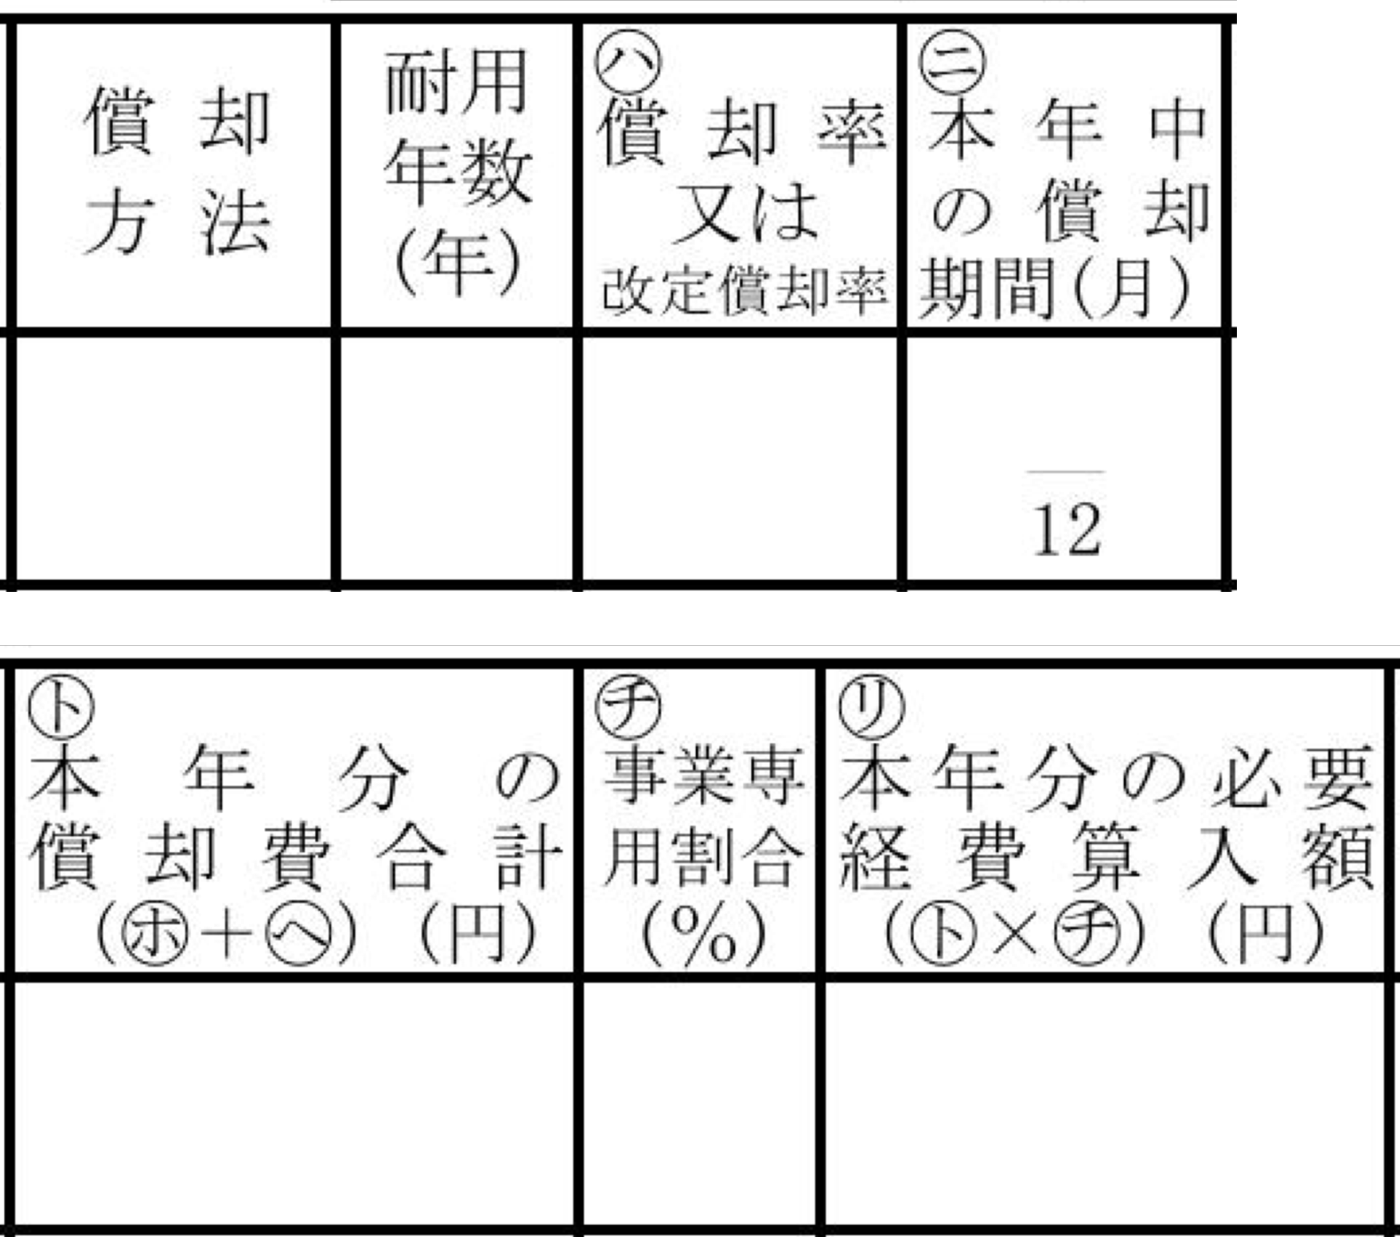
出典:「所得税青色申告決算書(一般用)」(国税庁)(https://www.nta.go.jp/taxes/shiraberu/shinkoku/yoshiki/01/shinkokusho/pdf/r07/10.pdf )を加工して作成(3ページの「減価償却費の計算」から、償却方法・耐用年数・償却率・本年中の償却期間の列と、本年分の償却費合計・事業専用割合・本年分の必要経費算入額の列を1行分ずつ切り出し、上下に並べた)。押すと大きく見られます。
よくある質問
高い車や外車でも経費になりますか
車の値段や、国産車か外車かで経費にできるかどうかを決める決まりはありません。見られるのは、その車が仕事に必要で、実際に仕事に使っているかです。仕事の内容に比べて高すぎる車や、私用が中心に見える車は、必要性を説明できるようにしておきましょう。
家族の名義の車は経費にできますか
誰が代金や維持費を払い、誰が仕事に使っているかで扱いが変わります。名義が自分でない車を使うときは、担当の税理士にご相談ください。
会社の車は会社の資産として償却。役員の私的利用に気をつける
会社の車は会社の資産として、届出がなければ定率法で償却限度額まで損金にでき(4年落ちの乗用車は耐用年数2年・償却率1.000)、維持費は払った期の損金になります。役員が私的に使う分は、役員への経済的な利益として給与に含まれることがあります(法人税法34条4項・法人税基本通達9-2-9)。
会社の車の費用は、どう扱う?
会社名義の車は、会社の資産(車両運搬具)として減価償却します。ガソリン代・税金・保険料・車検代・駐車場代などの維持費は、払った期の費用(損金)です。ローンの元本は費用にならず利息だけが費用になる点、リサイクル料金は預託金として資産にする点、罰金・反則金は損金にならない点(法人税法 第55条第5項)も押さえておきます。
「社用車なら全部経費」とよく言われますが、正確には、代金は年ごとの償却で費用になり、役員が私的に使う分は後で説明するように役員への給与として扱われることがあります。
減価償却は、定率法で「限度額まで」
法人は、届出をしていなければ「定率法」で償却します(定額法を使いたいときは届出をします)。耐用年数は個人と同じ表を使い、中古車の簡便な式も同じです(耐用年数省令 第3条)。
法人は、計算した額(償却限度額)までの範囲で、会社が決算で費用に計上した額(損金経理した額)が損金になります。事業年度の途中で使い始めた期は、使い始めた月からの月数で割ります(法人税法施行令 第59条)。
4年落ちの中古車は、法人ならどうなる?
耐用年数2年の定率法の償却率は「1.000」です(耐用年数省令 別表第十)。1年分が丸ごと償却できる率なので、法人で4年落ちの車がよく話題になります。
例:4月〜翌年3月が事業年度の法人が、登録から4年7か月たった乗用車(耐用年数2年)を1,680,000円で買い、10月から使い始めた。
1期目は1,680,000円 × 1.000 × 6/12 = 840,000円。2期目は残りの840,000円から1円を残した839,999円。期首に使い始めれば、1期目で1円を残して償却できます。
期の途中で買うと、1期目に費用にできるのは月数分だけです。「4年落ちは買った期に全額」となるのは、期首に近い時期から使い始めた場合です。
40万円未満なら、一度に損金にできる?
青色申告をしている中小企業者等は、取得価額40万円未満の資産を、使い始めた期に全額損金にできる特例があります(1事業年度の合計300万円まで、租税特別措置法 第67条の5)。国税庁によると、40万円未満になったのは令和8年4月1日以後に取得した資産からで、それより前は30万円未満でした(国税庁 No.5408)。10万円未満の損金算入(法人税法施行令 第133条)、20万円未満の一括償却(同第133条の2)もあります。
役員が私用に使ったら、どうなる?
法人には個人のような「按分」の考え方はありません。その代わり、役員が会社の車を私的に使ったり、役員の私的な車の費用を会社が払ったりすると、役員への「経済的な利益」として給与に含まれることがあります(法人税法 第34条第4項、法人税基本通達 9-2-9)。
役員が会社の車を私的に使った、または役員の私的な車の費用を会社が払ったか
その経済的な利益の額は、毎月おおむね一定か
役員の私的利用は、会社の費用ではなく役員への給与の一部として扱われえます(法人税法第34条第4項・法人税基本通達9-2-9)。
どこからが私的利用か、金額をどう見積もるかは、車の使い方によって変わります。社用車の利用の記録(日付・運転者・行き先・用件)を残し、休日の利用のルールを決めておくと説明しやすくなります。具体的な線引きは、顧問の税理士にご相談ください。
ローン・リースで買ったら?
ローンで買った車は会社の資産として償却し、利息だけを支払利息にします。
リースは、契約の形によっては車を買ったものとして扱う決まりがあります(法人税法 第64条の2)。リース料をそのまま費用にできるかどうかは、契約の内容で確かめます。
高い車や外車はどうなる?
法人でも、車の値段や外車かどうかで損金にできるかを決める決まりはありません。会社の事業に必要で、事業に使っていることを説明できるかが要点です。役員が実際には私的に使っている車であれば、上の「役員の私的利用」の問題になります。
4年落ちの車1台、個人と会社で経費の年はどう分かれる?
違いは3つです:何もしなければ個人事業主は定額法・法人は定率法で償却し、4年落ち・10月から使用の例では個人は3つの年・法人は2つの期に分かれ、私用の分は個人事業主なら按分で外し、法人なら役員への給与として扱われえます。
同じ「4年落ち・1,680,000円・10月から使用」の車でも、個人と法人では経費(損金)になる額の並びが変わります(個人の部・法人の部のグラフ)。
法人成りで車をどうするかは、次の点を確かめておくと迷いません。
- 個人の車を会社で使うなら、会社に売るのか、個人のまま会社に貸すのかを決める
- 会社に移した車は、会社の資産として新しく減価償却を始める(中古の耐用年数の計算は、会社が使い始めたときに一度だけ)
- 個人のときの「按分」の感覚で私用に使わない。私的利用は役員給与として扱われうる
- 社用車の運転記録と、休日の利用のルールを作っておく
- ローンや保険の名義・契約者を、会社に合わせて見直す
車を会社に移すときの価額や、個人の側の税金の扱いは個別の事情で変わります。顧問の税理士にご相談ください。
個人事業主は「仕事の割合だけ経費、割合の根拠を記録する」、法人は「会社の車として償却し、役員の私的利用を混ぜない」。どちらも、代金は一度に経費にはならないことが出発点です。