
経費
副業の経費はどこまで?パソコン・家賃の按分と赤字の扱い
 運営責任者:Move for People株式会社 代表取締役 酒元 慎也
個人の副業は、収入を得るために必要だった支出を金額の上限なく必要経費にでき、私用と兼ねるパソコンや家賃は仕事に使った割合だけを経費にします(所得税法37条・所得税法施行令96条)。副業を自分の会社で行うなら、事業のための費用が損金になり、私的な費用を会社が払うと役員への給与の扱いになりえます(法人税法22条・法人税基本通達9-2-9)。
個人の場合は、副業の所得が「事業所得」か「業務に係る雑所得」かで、赤字(経費の方が多い)のときの扱いや、パソコンの処理の決まりが変わります。この記事では、会社員などで副業をしている方に向けて、自分の副業がどちらに当たりそうか、何をどこまで経費にできるか、確定申告が要るのはいつかを、国税庁の原文に沿って整理します。
個人の副業は、何をどこまで経費にできる?
個人の副業で経費にできるのは、副業の収入を得るために直接かかった費用と、その業務について生じた費用で(所得税法37条・タックスアンサー No.2210)、私用と兼ねる家賃やパソコンは仕事に使った割合だけです(所得税法施行令96条)。赤字を給与と差し引きできるのは事業所得の場合だけで、業務に係る雑所得の赤字は差し引けません(所得税法69条・No.1500)。
まず、自分の副業は事業所得か雑所得か
経費を考える前に、副業の所得の種類を確かめます。経費を引けるのは、事業所得・不動産所得・雑所得など、収入から必要経費を引いて計算する所得です。アルバイトやパートの給与は給与所得で、経費の代わりに給与所得控除が引かれます。
副業に係る収入のうち、営利を目的とした継続的なものは「業務に係る雑所得」です(タックスアンサー No.1500)。それが事業所得になるかは、社会通念上「事業」と言える規模か(営利性・継続性・自分の計算と危険で営んでいるか、など)を総合して判断するのが原則で、国税庁の説明では、帳簿書類を保存しているかで次のように分かれます。
取引を帳簿に記録し、その帳簿書類を保存しているか
収入がわずか(例:例年300万円以下で主な収入の10%未満)か、例年赤字で黒字にする取り組みをしていないか
収入が300万円を超え、事業所得と認められる事実があるか
出典:所得税基本通達35-2 の改正の趣旨説明(国税庁)の本文と(参考)のイメージを、はい/いいえの形にしたもの。数字は判断の目安として示されたもので、最後は実態で判断されます。
自分の副業がどちらかで迷うときは、担当の税理士にご相談ください。
経費にできるもの・できないもの
経費にできるのは、副業の収入を得るために直接かかった費用と、その業務のための費用です(タックスアンサー No.2210)。
| 支出 | 経費になるか | 主な勘定科目 |
|---|---|---|
| 仕事に使うパソコン・タブレット・カメラ | なる(私用と兼ねるなら割合だけ。金額で処理が変わる) | 消耗品費・工具器具備品 |
| 仕事用のソフト・クラウドの月額料 | なる | 通信費・支払手数料 |
| 自宅の家賃・電気代・ネット代 | 仕事に使う割合だけ | 地代家賃・水道光熱費・通信費 |
| 仕事の資料にした本・講座 | 副業の内容に関係するもの | 新聞図書費・研修費 |
| 打ち合わせ・取材の交通費 | なる | 旅費交通費 |
| 本業の会社への通勤定期 | ならない(本業の分) | — |
| 趣味の本・私的な飲食・ジム代 | ならない | — |
| 所得税・住民税、罰金 | ならない | — |
| 国民年金・健康保険などの保険料 | ならない(所得控除で扱う) | — |
パソコンは金額と所得の種類で処理が変わる
10万円以上の物を買ったときは、1年で全部を経費にできるとは限りません。
| 買った物の金額 | 処理 | 事業所得 | 雑所得 |
|---|---|---|---|
| 10万円未満 | 使い始めた年に全額を経費 | 使える | 使える |
| 10万円以上20万円未満 | 一括償却資産として3年で3分の1ずつ | 使える | 使える |
| 40万円未満(青色申告の特例) | 一定の要件のもと、年300万円まで全額を経費 | 青色申告なら使える | 使えない |
| 上の処理をしないもの | 耐用年数で減価償却 | 使える | 使える |
40万円未満の特例(少額減価償却資産)は、令和8年4月1日以後に取得したものの基準です(それより前は30万円未満。タックスアンサー No.2100)。この特例は、青色申告をしている人の不動産所得・事業所得・山林所得の業務に限られます(租税特別措置法28条の2)。青色申告そのものも、不動産所得・事業所得・山林所得のある人ができる制度です(所得税法143条)。副業が雑所得の人は、40万円未満の特例を使えません。
例の数字です。10万円以上20万円未満なので、雑所得でも使える一括償却資産にした例。
20万円以上のパソコンを耐用年数で償却するときの1年分の出し方は、減価償却の計算方法で計算例とともに説明しています。
家賃・光熱費は「仕事に使う割合」で按分
私用と兼ねる費用(家事関連費)のうち経費にできるのは、主な部分が業務のために必要で、その部分を明らかに区分できるときの、その部分です(所得税法施行令96条1号)。青色申告の事業所得などには、取引の記録で業務に直接必要だったと明らかにできる部分を認める決まり(同2号)もありますが、雑所得にはありません。
割合の物差しは、家賃なら仕事に使う部屋の面積、電気代やネット代なら使う時間、などが使われます。
例の数字です(84,000円×9/42)。仕事部屋を私用にも使うなら、さらに使う時間の割合を掛けるなど、実態に合わせて決めます。
上の数字は「この割合なら大丈夫」という目安ではありません。決めた割合の根拠(間取り図に印を付けた紙、仕事をした日の記録など)を残しておくことが大切です。面積・時間・使用量など物差しごとの決め方は家事按分の割合の決め方にまとめています。割合の決め方で迷うときは、担当の税理士にご相談ください。
経費の方が多い(赤字)ときはどうなる?
| 副業の所得 | 赤字の扱い |
|---|---|
| 事業所得 | 給与所得など他の所得と差し引きできる(損益通算・所得税法69条) |
| 業務に係る雑所得 | 他の所得と差し引きできない(タックスアンサー No.1500)。雑所得の中の赤字として終わる |
「副業の赤字で本業の給与の税金が戻る」のは、副業が事業所得で、損益通算できる場合の話です。雑所得の赤字では、給与の源泉徴収税額は戻りません。
確定申告が要るのはいつ?20万円の線
給与を1か所から受けていて全部が源泉徴収の対象になっている人は、給与と退職所得以外の所得の合計が20万円を超えると、確定申告が要ります(タックスアンサー No.1900)。
例の数字です。所得が20万円以下なので、この条件だけで見れば所得税の確定申告は要りません。
所得税の確定申告が要らない場合でも、住民税の申告は別の決まりです。お住まいの市区町村の案内を確かめてください。
確定申告書のどこに書く?
申告書の第一表では、事業所得なら「事業・営業等」、業務に係る雑所得なら「雑・業務」の欄に、収入金額と所得金額を書きます。
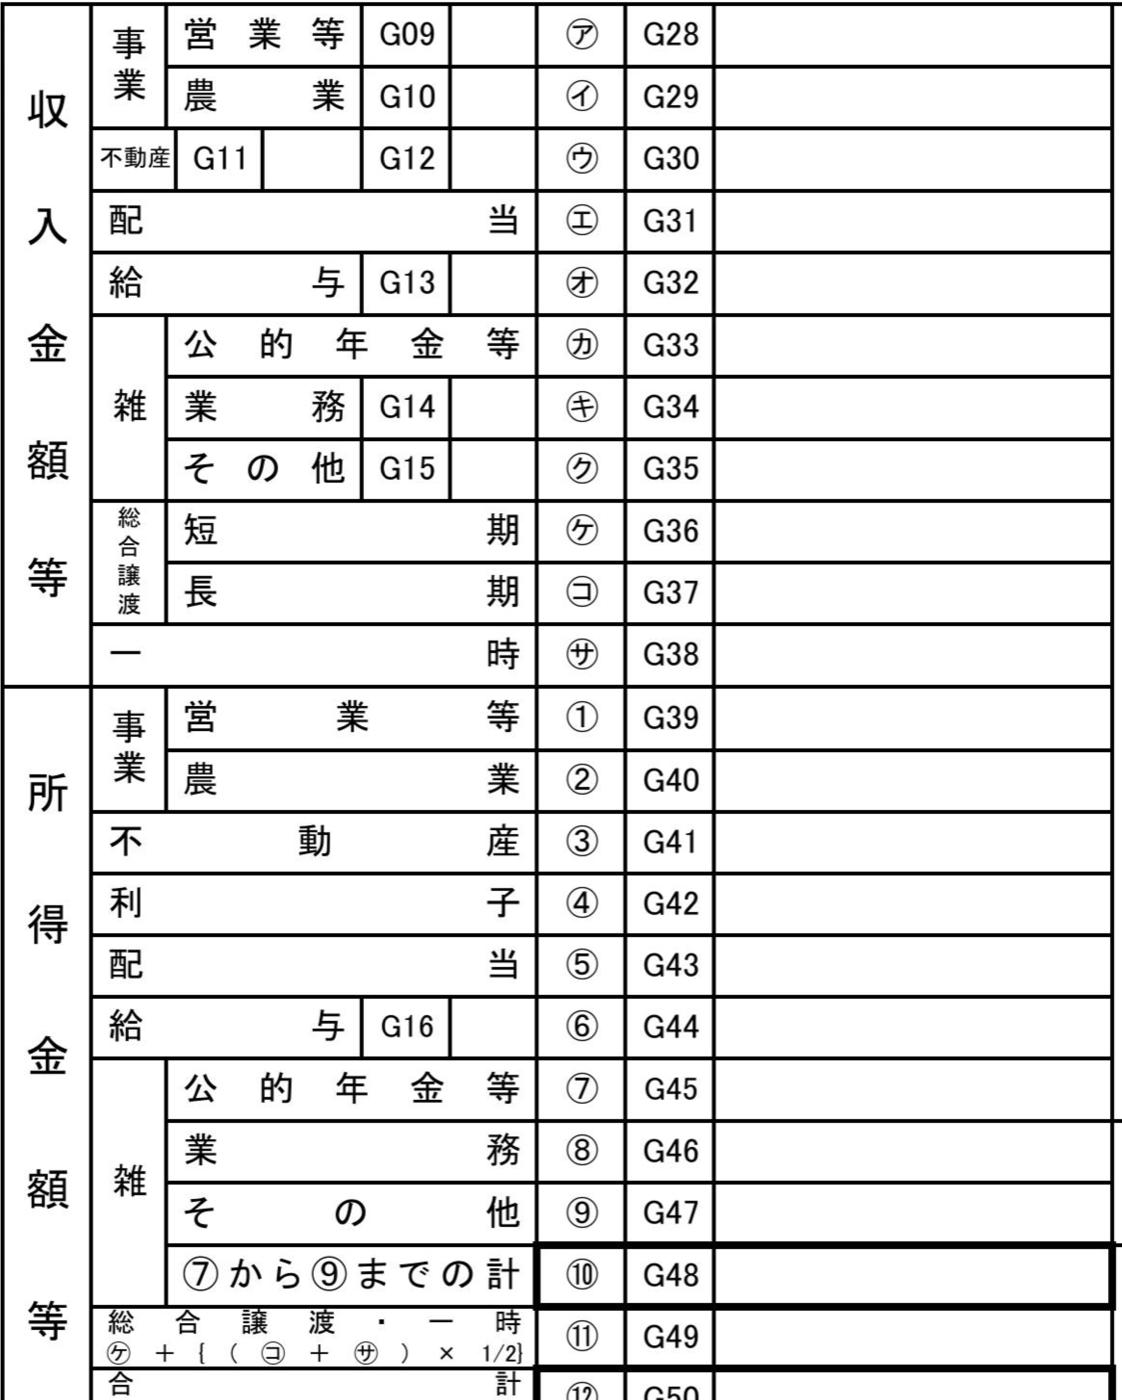
出典:「申告書第一表【令和7年分以降用】」(国税庁)(https://www.nta.go.jp/taxes/shiraberu/shinkoku/yoshiki/01/shinkokusho/pdf/r07/01.pdf )を加工して作成(1ページの「収入金額等」「所得金額等」の欄を切り出し)。押すと大きく見られます。
- 事業所得:収入は「事業・営業等 ㋐」、所得は「①」。青色申告決算書か収支内訳書を付けます。
- 業務に係る雑所得:収入は「雑・業務 ㋖」、所得は「⑧」。
業務に係る雑所得には、前々年の収入の大きさで変わる決まりがあります(タックスアンサー No.1500)。
副業を自分の会社でするなら、考え方はどう変わる?
副業を自分の会社(法人)で行う場合は、副業の収入は会社の売上になり、会社の事業のための費用は損金として法人税の所得の計算で引きます(法人税法22条3項)。私的な費用を会社が払うと役員への経済的な利益(給与と同じ扱い)になりえ(法人税基本通達9-2-9)、会社の赤字は本人の給与と差し引きできません。
所得の区分がなく、事業の費用は損金になる
法人には事業所得・雑所得のような区分がありません。収益(益金)から、売上原価・販売費・一般管理費などの費用(損金)を引いて所得を計算します(法人税法22条)。会社の事業のための費用なら、パソコンやソフトの代金も損金です。
私的な費用を会社で払うと「役員の給与」の問題になる
自宅の家賃や私的な費用を会社が払ったり、会社の物を役員が私的に使ったりすると、その分は役員への経済的な利益(給与と同じ扱い)になりえます(法人税基本通達9-2-9)。個人のような「家事按分」の決まりで分けるのではなく、会社の事業の費用と個人の費用をはっきり分けることが基本です。自宅の一部を会社が借りる・社宅にするときの考え方は家賃の経費と社宅で整理しています。契約や金額の決め方は、顧問の税理士にご相談ください。
会社の赤字と本業の給与は別々
会社と本人は別の納税者です。会社の赤字を、本人が勤め先から受ける給与の所得と差し引きすることはできません。会社の欠損金は、青色申告なら翌期以後10年以内の事業年度に繰り越して損金にできます(法人税法57条)。
副業の赤字と申告書、個人と会社でどこが違う?
違いは3つです:個人は副業の所得が事業所得か業務に係る雑所得かで赤字と特例の扱いが変わり、私用と兼ねる費用を割合で按分しますが、会社には所得の区分がなく、私的な費用は役員への給与になりえ、赤字は会社の欠損金として繰り越します。
副業を法人にすることを考えている方は、①自宅の家賃や通信費を「按分」から「会社と個人の契約」に切り替えること、②個人で買ったパソコンなどを会社で使うなら、会社の物にするかを決めること、の2つで帳簿の付け方が変わります。
副業の帳簿は、本業のあとの疲れた夜に付けがちです。領収書を月に一度まとめるだけでも、確定申告の前の週末がずいぶん軽くなります。