
経費
租税公課とは?経費になる税金・ならない税金の一覧と仕訳
 運営責任者:Move for People株式会社 代表取締役 酒元 慎也
租税公課(そぜいこうか)とは、国や地方に納める税金(租税)と、公的な負担金や罰金など(公課)をまとめた勘定科目で、個人事業主は事業税・事業用の固定資産税・印紙税などが経費になり、所得税・住民税・延滞税・罰金などは経費になりません(所得税法第45条第1項)。法人は事業税・固定資産税などが損金になり、法人税・地方法人税・住民税(法人税法第38条)と延滞税・罰金など(同法第55条)は損金になりません。
「公租公課」とも呼ばれます。まず個人事業主、次に法人の順に、租税公課に入るもの・入らないものの一覧、按分などの計算のしかた、仕訳の例、いつの経費になるかを整理し、最後に個人と法人の違いを一覧にまとめます。
個人事業主の税金、経費になるものと事業主貸にするもの
個人事業主の税金は、事業税・事業用の固定資産税や自動車税・印紙税などは租税公課(必要経費)、所得税・住民税・延滞税・加算税・罰金などは事業主貸(必要経費にならない・所得税法 第45条第1項)に分け、家と兼用の資産の税金は事業に使う部分だけを租税公課にします(国税庁 タックスアンサーNo.2210)。
所得税・住民税、延滞税・加算税、罰金・反則金などか
家や私用と兼用の資産にかかる税金か
私的な口座から払った経費にならない税金は、事業の帳簿には書きません。
租税公課に入るもの・入らないもの(一覧)
払ったものを1つずつ引けるように、主なものを並べます。
| 払ったもの | 経費になるか | 勘定科目 |
|---|---|---|
| 個人事業税 | 全額なる | 租税公課 |
| 固定資産税・都市計画税(事業用の土地・建物) | 事業に使う部分だけなる | 租税公課(残りは事業主貸) |
| 自動車税・軽自動車税(事業用の車) | 事業に使う部分だけなる | 租税公課(残りは事業主貸) |
| 印紙税(契約書・領収書に貼る収入印紙) | なる | 租税公課 |
| 登録免許税・不動産取得税(事業用の資産) | なる(資産の取得価額に入れるものを除く) | 租税公課 |
| 事業所税 | なる | 租税公課 |
| 消費税(税込経理で納める分) | なる | 租税公課 |
| 商工会議所などの会費(業務に関連して賦課されるもの) | なる | 租税公課・諸会費など |
| 所得税・復興特別所得税 | ならない | 事業主貸 |
| 住民税(都道府県民税・市区町村民税)・森林環境税 | ならない | 事業主貸 |
| 延滞税・加算税・地方税の延滞金・印紙税の過怠税 | ならない | 事業主貸 |
| 罰金・科料・過料(交通反則金を含む) | ならない | 事業主貸 |
| 国民健康保険料・国民年金保険料 | ならない(社会保険料控除の対象) | 事業主貸 |
経費になる側の根拠は、国税庁の「事業税は全額必要経費になりますが、固定資産税は業務用の部分に限って必要経費になります」(国税庁 タックスアンサーNo.2210)と、業務の用に供される資産の固定資産税・登録免許税・不動産取得税・事業所税などを必要経費に算入するとした通達です(所得税基本通達 37-5)。
ならない側は、所得税法 第45条第1項に並んでいます(所得税の場面ごとの仕訳は所得税の勘定科目)。所得税(2号)、所得税以外の国税の延滞税・加算税と印紙税の過怠税(3号)、森林環境税(3号の2)、住民税(4号)、地方税の延滞金・加算金(5号)、罰金・科料・過料(7号)などです。交通反則金は、通告処分による罰金・科料に相当するものとして7号に含まれます。
注意 「事業税」と「住民税」は、どちらも都道府県などから納付書が届くので混ざりやすい税金です。事業税は租税公課(経費)、住民税は事業主貸(経費にならない)。納付書の税目で見分けてください(住民税の仕訳は住民税の勘定科目)。
計算のしかた:家と兼用の固定資産税・自動車税を按分する
自宅の一部を事務所に使っている、私用にも使う車を事業に使っている、という場合は、税金のうち事業に使う部分だけを租税公課にします。分け方の基準は、床面積や使った時間・距離など、説明できるものを使います(費目ごとの基準と計算は家事按分の割合と計算)。
残りの117,880円は事業主貸です。
家と兼用の費用のうち必要経費になるのは、業務に直接必要だったことが明らかに区分できる部分だけです(国税庁 タックスアンサーNo.2210)。自分の場合の割合の決め方に迷うときは、担当の税理士にご相談ください。
計算のしかた:消費税は経理の方式で変わる
消費税の課税事業者は、帳簿の付け方(経理の方式)で、納める消費税の扱いが変わります。
- 税込経理(売上も経費も消費税込みで記録):納める消費税を租税公課にします。国税庁の書き方でも、税込経理で消費税等の納付税額があるときは、租税公課の欄に含めて書くとしています。年内に納めていなくても、未払金に計上した額を含めます。
- 税抜経理(消費税を「仮受消費税」「仮払消費税」に分けて記録):納める消費税は仮受消費税と仮払消費税の差額で精算するので、租税公課は使いません。
決算で納める額を計上するときは「租税公課/未払金」、翌年に納めたときは「未払金/普通預金」とします(下の例4)。
仕訳の例(個人)
金額はすべて例です。
収入印紙をまとめて買って、年末に使い残しがあるときは、残りを「貯蔵品」に振り替える方法もあります(使った年に租税公課にする考え方)。
いつの年の経費になる?
その年の経費にする税金は、原則として、その年の12月31日までに申告や賦課決定で納める額が具体的に決まったものです(所得税基本通達 37-6)。
- 賦課決定の年個人固定資産税・自動車税など(原則)
- 納期の開始の年 か 納付の年個人納期が分けてある固定資産税などは、各期の分をこちらで経費にしてもよい(第4期分が翌年2月なら翌年分にもできる)
- 翌年(通知が届いた年)個人個人事業税(前の年の所得をもとに賦課される)
- 廃業した年個人その年の所得にかかる事業税は、見込みの額をその年の経費にできる
固定資産税の分け方は国税庁の説明にもあります(国税庁 タックスアンサーNo.2215)。事業を廃止した年の事業税の見込控除は、所得税基本通達 37-7 に計算の式が示されています。どの方法をとるかは毎年そろえるのが基本です。
青色申告決算書のどこに書く?
租税公課は、青色申告決算書1ページ目の損益計算書の「租税公課 ⑧」の欄に、決算整理後の金額を書きます。
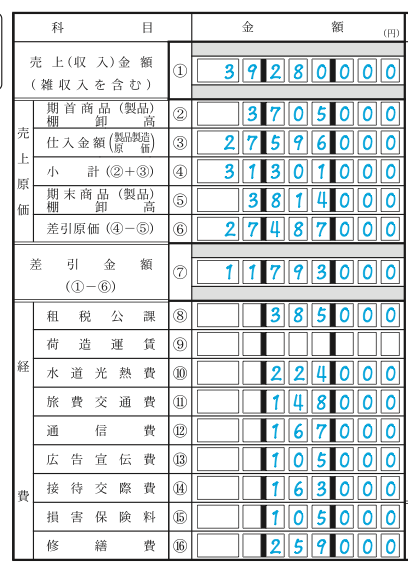
出典:「令和7年分 青色申告決算書(一般用)の書き方」(国税庁)(https://www.nta.go.jp/taxes/shiraberu/shinkoku/tebiki/2025/pdf/037.pdf )を加工して作成(2ページの「記載例(決算書1ページ)」の損益計算書の左側を切り出し)。押すと大きく見られます。
国税庁の書き方では、租税公課の欄について「消費税の課税事業者が、消費税及び地方消費税(中略)の経理処理を税込経理方式によっている場合に消費税等の納付税額があるときは、その納付税額(納付税額を本年分の未払金に計上したときは、その未払金に計上した金額)を含めて、この欄に記入します」としています。経費にならない税金は、貸借対照表の「事業主貸」に入れます(国税庁「令和7年分 青色申告決算書(一般用)の書き方」)。
会社で損金にならない税金と、事業税の扱い
法人は、事業税・特別法人事業税・固定資産税・印紙税などが損金になり、法人税・地方法人税・住民税(法人税法第38条)と延滞税・加算税・罰金など(同法第55条)は損金になりません(国税庁 タックスアンサーNo.5300)。租税公課は損金の科目ですが、法人税・住民税などの「もうけにかかる税金」は、損益計算書の下のほうの「法人税、住民税及び事業税」(法人税等)で記録し、租税公課には入れないのが一般的です(法人住民税の仕訳は住民税の勘定科目)。
損金になるもの・ならないもの(一覧)
| 払ったもの | 損金になるか | よく使う勘定科目 |
|---|---|---|
| 法人税・地方法人税 | ならない | 法人税、住民税及び事業税 |
| 法人住民税(都道府県民税・市町村民税) | ならない | 法人税、住民税及び事業税 |
| 法人事業税・特別法人事業税 | なる | 法人税、住民税及び事業税(租税公課とすることもある) |
| 固定資産税・都市計画税・自動車税・不動産取得税 | なる | 租税公課 |
| 印紙税・登録免許税・事業所税 | なる | 租税公課 |
| 消費税(税込経理で納める分) | なる | 租税公課 |
| 延滞税・加算税・地方税の延滞金・過怠税 | ならない(申告期限の延長による延滞金を除く) | 租税公課など |
| 罰金・科料・過料(交通反則金を含む) | ならない | 租税公課・雑損失など |
| 法人税額から控除する所得税 | ならない | 法人税、住民税及び事業税など |
損金にならないものは、法人税法 第38条(法人税・地方法人税・住民税)と第55条第4項・第5項(延滞税・加算税・延滞金・過怠税、罰金・科料・過料など)に並んでいます(法人税法、国税庁 タックスアンサーNo.5300)。
ポイント 法人事業税は、法人税法 第38条の「損金にならない税金」に入っていません。「法人税等」の科目にまとめて記録していても、事業税は損金になります。「法人税等はすべて損金にならない」と覚えると、ここを取り違えます。
延滞税・罰金などを租税公課で記録した場合でも、損金にはならないので、法人税の申告で所得に足し戻します。
仕訳の例(法人)
金額はすべて例です。
例9の事業税は、前期の決算で「法人税、住民税及び事業税」に計上していても、税務上は原則として申告書を出した事業年度(この例では今期)の損金になります。決算書の数字と申告書の所得の計算でずれが出る理由はここにあります。
いつの事業年度の損金になる?
損金になる時期は、税金の納め方(申告納税・賦課課税・特別徴収)で決まります(国税庁 タックスアンサーNo.5300)。
- 01申告納税方式(事業税・事業所税など)原則として、申告書を出した事業年度。直前の事業年度分の事業税は、一定の条件で申告前でもその事業年度の損金にできる
- 02賦課課税方式(固定資産税・自動車税・不動産取得税など)原則として、賦課決定のあった事業年度。納期の開始日か納付日の事業年度に損金経理すれば、その事業年度
- 03特別徴収方式(ゴルフ場利用税・軽油引取税など)原則として、納入申告書を出した事業年度。申告期限前の分を未払金に損金経理すれば、その事業年度
- 04利子税・延滞金(損金になるもの)原則として、納付した事業年度。期間に対応する未納額を未払金に損金経理すれば、その事業年度
自社の決算の時期とあわせて、どの年度にどの税金を入れるかに迷うときは、顧問の税理士にご相談ください。
経費(損金)にならない税金の顔ぶれを、個人と会社で比べる
違いは3つです:経費(損金)にならない「もうけにかかる税金」の顔ぶれ(個人は所得税・住民税、法人は法人税・地方法人税・住民税)、その科目(個人は事業主貸、法人は「法人税、住民税及び事業税」)、家と兼用の資産の税金の按分(個人だけ)。事業税は、どちらも経費(損金)になります。
調べもののために、根拠を並べておきます。
| 項目 | 個人の根拠 | 法人の根拠 |
|---|---|---|
| 経費(損金)にならない税金 | 所得税法 第45条第1項・国税庁 No.2210 | 法人税法 第38条・第55条・国税庁 No.5300 |
| 経費(損金)になる税金 | 所得税基本通達 37-5・国税庁 No.2210 | 国税庁 No.5300 |
| 計上の時期 | 所得税基本通達 37-6・37-7・国税庁 No.2215 | 国税庁 No.5300(法人税基本通達 9-5-1〜2) |
法人成りを考えている個人事業主へ
- 個人事業の最後の年の事業税は、廃業した年の経費に見込みで入れられる(所得税基本通達 37-7)
- 個人の所得税・住民税は、法人成りしたあとも個人で払う(会社の口座から払うと、社長への貸し付けや給与として扱われることがある)
- 会社では、住民税の均等割が赤字の年でもかかる
- 事業税は、会社では原則として申告した事業年度の損金になる(決算書の数字と申告の所得がずれる)
法人成りの年の事業税や、個人と会社のどちらで払う税金かで迷うときは、担当の税理士・顧問の税理士にご相談ください。