
減価償却
少額減価償却資産の40万円はいつから?10万・20万円との違い
 運営責任者:Move for People株式会社 代表取締役 酒元 慎也
少額減価償却資産の特例は、令和8年4月1日以後に取得した取得価額40万円未満(それより前の取得は30万円未満)の資産を、年300万円まで一度に経費にできる制度で、個人は青色申告者(租税特別措置法第28条の2)、法人は青色申告の中小企業者等(同法第67条の5)が使えます。
仕事用のパソコンや複合機を買ったとき、「一度に経費にしていいのか、何年かに分けるのか」は値段で答えが変わります。境目は10万円・20万円・40万円の3つです。
40万円未満の「少額減価償却資産の特例」は、令和8年4月1日以後に取得したものから使えます。それより前に取得したものは、改正前の30万円未満で判定します。適用期限は令和11年3月31日で、1年に300万円までです。
使えるのは、個人なら青色申告者、法人なら中小企業者等だけ。目次の上の釦から自分に当てはまる所へ進むと、「買ったものはどの扱いになり、どこに何を書くか」が、図と国税庁の様式の画像で分かります。数字は国税庁と法令の原文で確かめたものです。
青色の個人事業主なら、40万円未満を一度に経費にできる
青色申告の個人事業主は、令和8年4月1日以後に取得した10万円以上40万円未満の資産を、業務に使い始めた年に、合計300万円まで全額を必要経費にできます(令和11年3月31日までの取得。租税特別措置法第28条の2)。令和8年3月31日までの取得は30万円未満で判定します。
40万円はいつから?
個人の特例は、取得した日で次のように分かれます(国税庁 No.2100、租税特別措置法第28条の2、同施行令第18条の5)。
- 令和8年3月31日までの取得個人10万円以上30万円未満。常時使用する従業員の数は500人以下
- 令和8年4月1日からの取得個人10万円以上40万円未満。常時使用する従業員の数は400人以下
- 令和11年3月31日個人特例の適用期限(この日までに取得し、業務に使い始めたもの)
改正前の500人以下は、租税特別措置法施行令の一部を改正する政令(令和8年政令第98号)附則第9条で確かめています。
同じ年の中でも、3月までに買ったものは30万円未満、4月以後に買ったものは40万円未満で判定します。
買った値段で、扱いはどう変わる?
個人事業主の減価償却資産は、取得価額で次のように扱いが分かれます(国税庁 No.2100)。
| 取得価額 | 扱い | 使える人 | 経費にする時期 | 年の上限 | 償却資産税の申告 |
|---|---|---|---|---|---|
| 10万円未満(または使える期間が1年未満) | 少額の減価償却資産 | 誰でも | 使い始めた年に全額 | なし | 要らない |
| 10万円以上20万円未満 | 一括償却資産 | 誰でも(白色申告も可) | 3年で3分の1ずつ | なし | 要らない |
| 10万円以上40万円未満 | 少額減価償却資産の特例 | 青色申告者(従業員400人以下) | 使い始めた年に全額 | 合計300万円 | 要る |
| 上記を使わないとき | 通常の減価償却 | 誰でも | 耐用年数に沿って | なし | 要る |
自分の資産がどれに当たるかは、次の順に見ると決まります。
青色申告で、取得価額が10万円以上40万円未満か(令和8年3月31日までの取得は30万円未満)
取得価額が10万円未満か(使える期間が1年未満のものも)
従業員の数(400人以下)などの条件は、下の「特例を使えるのは誰?」。貸付け(主要な業務として行うものを除く)に使う資産は、10万円未満・一括償却資産・特例のどれも使えません(国税庁 No.2100 注4)。
10万円以上20万円未満の資産は、一括償却資産と特例のどちらも候補になります。ただし、一括償却資産にしたものには特例を使えません(国税庁 No.2100 注3)。
10万円・20万円の境目は、ふつう1単位として取引される単位ごとに見ます。機械なら1台ごと、器具備品なら1個・1組・1そろいごとです(所得税基本通達49-39)。応接セットのように組で使うものを、1脚ずつに分けて「10万円未満」とはできません。
消費税は、税抜経理なら税抜の金額、税込経理なら税込の金額で判定します。同じ品物でも、経理の方式で境目をまたぐことがあります。なお、消費税の免税事業者は税込経理になります(国税庁 No.2100 注5)。
特例を使えるのは誰?
使えるのは、青色申告をしている個人で、常時使用する従業員の数が400人以下の人です(租税特別措置法第28条の2、同施行令第18条の5)。令和8年3月31日までに取得したものは、改正前の500人以下で判定します(令和8年政令第98号 附則第9条)。
多くの個人事業主・フリーランスは、従業員の数では引っかかりません。引っかかりやすいのは、白色申告であることのほうです(青色申告に切り替える期限は青色申告承認申請書の期限)。白色申告の人も、10万円未満の資産と一括償却資産は使えます。
年300万円の上限は、どう数える?
特例で全額を経費にできるのは、1年に取得価額の合計が300万円に達するまでです。業務を始めた年と、やめた年は「300万円 ÷ 12 × 業務を営んでいた月数」(1か月未満の端数は1か月)に小さくなります(租税特別措置法第28条の2)。
5月は20日からですが、1か月未満の端数は1か月と数えます。
上限を超えた分は、特例が使えないだけで、経費にできなくなるわけではありません。通常の減価償却(20万円未満なら一括償却資産も)で経費にします。
16万5,000円の資産なら、どれを選ぶ?
例:青色申告の個人が、令和8年7月に16万5,000円(経理の方式に合わせた金額)の器具備品を買い、すぐ使い始めた場合。10万円以上20万円未満なので、3つから選べます。耐用年数は例として5年・定額法(償却率0.200)とします。
特例は1年目に全額で、2年目からの経費は0円です。通常の減価償却は 165,000円 × 0.200 = 33,000円が1年分で、1年目は7〜12月の6/12で16,500円。4年目以後も続きます。
一括償却資産は、使い始めた月に関係なく、毎年3分の1ずつ必要経費にします(所得税法施行令第139条)。償却資産税の申告は、特例と通常の減価償却では要り、一括償却資産では要りません(くわしくは下の「償却資産税はかかる?」)。
ポイント 今年の所得を早く下げたいなら特例、償却資産税の申告の手間と税をなくしたいなら一括償却資産、が選ぶときの主な目安です。どちらが得かは、その年の所得や持っている資産の額で変わるので、迷うときは担当の税理士にご相談ください。
特例を使う前に、何を確かめる?
- 取得価額が10万円以上40万円未満か(令和8年3月31日までの取得は30万円未満)
- 青色申告をしているか
- 一括償却資産にしていないか(同じ資産に両方は使えない)
- 貸付けに使う資産でないか(主要な業務として行う貸付けは除く)
- 特別償却など、ほかの特例を使っていないか
- その年の合計が300万円(開業・廃業の年は月割)に収まるか
10万円未満のものは特例ではなく、もともと全額をその年の経費にする扱いです。貸付けの除外は租税特別措置法施行令第18条の5第2項。
青色申告決算書のどこに書く?
特例を使うには、本来は確定申告書に「少額減価償却資産の取得価額に関する明細書」を付けます(租税特別措置法第28条の2第3項)。ただし、青色申告決算書の「減価償却費の計算」の欄に次の3つを書いて提出し、明細を別に保管すれば、添付に代えられます(国税庁 明細書の添付について)。
- 少額減価償却資産の取得価額の合計額
- 租税特別措置法第28条の2を適用する旨(摘要に「措法28の2」)
- 取得価額の明細を別途保管している旨
国税庁の記載例では、特例を使う資産をまとめて1行にしています(下の画像の「冷蔵庫他」の行)。一括償却資産の行は、「償却率」の欄に「1/3」と書いています。
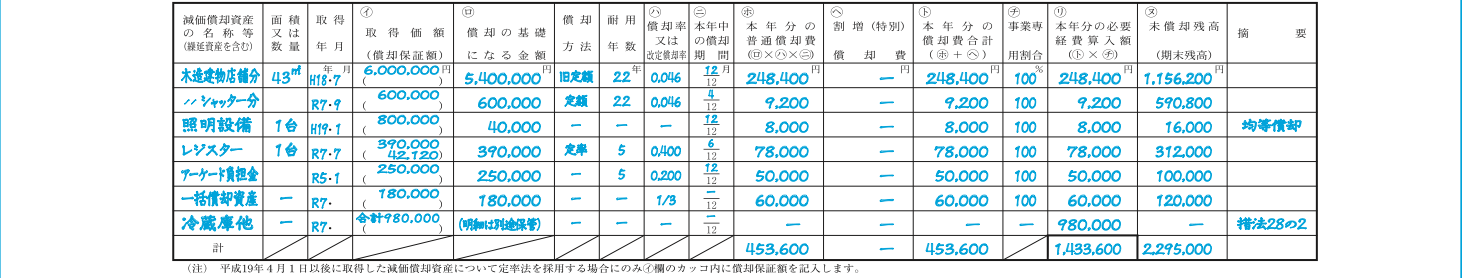
出典:「令和7年分 青色申告決算書(一般用)の書き方」(国税庁)(https://www.nta.go.jp/taxes/shiraberu/shinkoku/tebiki/2025/pdf/037.pdf )を加工して作成(4ページの記載例(決算書3ページ)の一部を切り出し)。押すと大きく見られます。
| 欄 | 書くこと |
|---|---|
| 減価償却資産の名称等 | 「パソコン他」のように、まとめた名前 |
| ㋑取得価額 | 「合計○○円」と、特例を使う資産の合計額 |
| ㋺償却の基礎になる金額 | 「(明細は別途保管)」 |
| ㋷本年分の必要経費算入額 | 特例を使う資産の合計額(記載例では、㋭普通償却費・㋣償却費合計・㋠事業専用割合・㋦未償却残高の欄は「—」) |
| 摘要 | 「措法28の2」 |
別に保管する明細には、資産ごとの名称・取得年月・取得価額・数量などを残しておくと、年300万円の上限の確認や、翌年1月の償却資産の申告にもそのまま使えます。
償却資産税はかかる?
市町村の固定資産税のうち、機械や備品などにかかるものを「償却資産税」と呼ぶことがあります。事業に使う償却資産を持っている人は、毎年1月1日時点の資産を1月31日までに市町村に申告します(地方税法第383条)。
償却資産から外れるのは、10万円未満で全額を経費にした資産と、一括償却資産にした資産(所得税法施行令第138条・第139条)だけです。特例を使った資産は外れません(地方税法施行令第49条)。全額を経費にしたのに、翌年1月の申告ではまだ持っている資産として載せる。ここが、特例で見落としやすい所です。
なお、同じ市町村にある償却資産の課税標準額の合計が150万円未満なら、原則として償却資産税はかかりません(地方税法第351条)。申告が要るかどうかは、市町村の案内で確かめましょう。
よくある質問
ソフトウェアや中古品も特例の対象になりますか? 対象は減価償却資産なので、ソフトウェアのような無形固定資産や中古品も、取得価額が10万円以上40万円未満なら対象になります。
令和8年2月に買った36万円の資産は、特例で全額を経費にできますか? 令和8年3月31日までに取得した資産は30万円未満で判定するため、例のように36万円の資産は特例の対象になりません。同じ資産を令和8年4月1日以後に取得していれば、40万円未満なので対象になります。取得した日と、使い始めた日の両方を記録しておきましょう。
中小企業者等の会社なら、40万円未満を一度に損金にできる
青色申告の中小企業者等の法人は、令和8年4月1日以後に取得した10万円以上40万円未満の資産を、事業に使い始めた事業年度に損金経理すれば、1事業年度で合計300万円まで全額を損金にできます(令和11年3月31日までの取得。租税特別措置法第67条の5)。令和8年3月31日までの取得は30万円未満で判定します。どちらの場合も、確定申告書に別表十六(七)の添付が要ります。
40万円はいつから?
法人の特例は、取得した日で次のように分かれます(国税庁 No.5408、租税特別措置法第67条の5、同施行令第39条の28)。
- 令和8年3月31日までの取得法人10万円以上30万円未満。常時使用する従業員の数は500人以下(特定法人は300人以下)
- 令和8年4月1日からの取得法人10万円以上40万円未満。常時使用する従業員の数は400人以下(特定法人は300人以下)
- 令和11年3月31日法人特例の適用期限(この日までに取得し、事業に使い始めたもの)
「特定法人」は、事業年度開始の時の資本金が1億円を超える法人などです(国税庁 No.5408)。特定法人は、改正の前から300人以下です。
同じ事業年度の中でも、3月までに買ったものは30万円未満、4月以後に買ったものは40万円未満で判定します。
買った値段で、扱いはどう変わる?
法人の減価償却資産は、取得価額で次のように扱いが分かれます。
| 取得価額 | 扱い | 使える法人 | 損金にする時期 | 上限 | 償却資産税の申告 |
|---|---|---|---|---|---|
| 10万円未満(または使える期間が1年未満) | 少額の減価償却資産(法人税法施行令第133条) | どの法人も | 事業に使い始めた事業年度に、損金経理した額 | なし | 要らない |
| 10万円以上20万円未満 | 一括償却資産(同第133条の2) | どの法人も | 合計額 ÷ 36 × その事業年度の月数 | なし | 要らない |
| 10万円以上40万円未満 | 少額減価償却資産の特例(租税特別措置法第67条の5) | 青色申告の中小企業者等 | 事業に使い始めた事業年度に全額を損金経理 | 1事業年度300万円 | 要る |
| 上記を使わないとき | 通常の減価償却 | どの法人も | 耐用年数に沿って | なし | 要る |
一括償却資産は、12か月の事業年度なら3分の1ずつ損金になります。10万円未満の資産や一括償却資産の扱いを受けたものには、特例を使えません(国税庁 No.5408 注意事項1)。
金額は、ふつう1単位として取引される単位ごとに見ます。機械なら1台ごと、器具備品なら1個・1組・1そろいごとです。10万円・20万円は法人税基本通達7-1-11、40万円は租税特別措置法関係通達67の5-2に、この決まりがあります。
特例を使えるのは誰?
使えるのは、青色申告をしている「中小企業者等」です(租税特別措置法第67条の5、国税庁 No.5408)。主な要件は次のとおりです。
| 要件 | 内容 |
|---|---|
| 中小企業者であること | 資本金(出資金)1億円以下の法人など。ただし、資本金1億円超の大規模法人に発行済株式の2分の1以上を持たれている法人などは除く(租税特別措置法施行令第27条の4) |
| 適用除外事業者でないこと | 前3事業年度の所得の平均(年あたり)が15億円を超える法人は使えない(租税特別措置法第42条の4第19項第8号) |
| 従業員の数 | 常時使用する従業員が400人以下(特定法人は300人以下)(同施行令第39条の28)。令和8年3月31日までに取得したものは、改正前の500人以下(特定法人は改正前も300人以下)で判定(国税庁 No.5408) |
| その他 | 通算法人などは使えない |
グループ会社の株の持ち方などで、中小企業者に当たるか迷うときは、顧問の税理士にご相談ください。
1事業年度300万円の上限は、どう数える?
特例で全額を損金にできるのは、1事業年度に取得価額の合計が300万円に達するまでです。事業年度が1年に満たないときは「300万円 ÷ 12 × 事業年度の月数」に小さくなります(租税特別措置法第67条の5)。
10台目まで入れると330万円になり、300万円を超えます。残りの1台(33万円)は、通常の減価償却で耐用年数に沿って損金にします(20万円以上なので一括償却資産にはできません)。
特例を使う前に、何を確かめる?
- 取得価額が10万円以上40万円未満か(令和8年3月31日までの取得は30万円未満)
- 青色申告をしていて、中小企業者等に当たるか
- 一括償却資産にしていないか(同じ資産に両方は使えない)
- 貸付けに使う資産でないか(主要な事業として行う貸付けは除く)
- 特別償却・税額控除・圧縮記帳など、ほかの特例を使っていないか
- その事業年度の合計が300万円(1年未満の事業年度は月割)に収まるか
- 取得価額を、事業に使い始めた事業年度に費用として計上(損金経理)したか
貸付けの除外は租税特別措置法施行令第39条の28第2項。ほかの特例との重ねての適用ができないことは国税庁 No.5408 の注意事項1。
別表十六(七)のどこに書く?
法人は、特例を使う資産の取得価額を、事業に使い始めた事業年度に費用として計上(損金経理)します。そのうえで、別表十六(七)「少額減価償却資産の取得価額の損金算入の特例に関する明細書」を確定申告書に添付します(国税庁 No.5408、国税庁 法人税申告書の別表)。租税特別措置を使うので、「適用額明細書」も添付します。
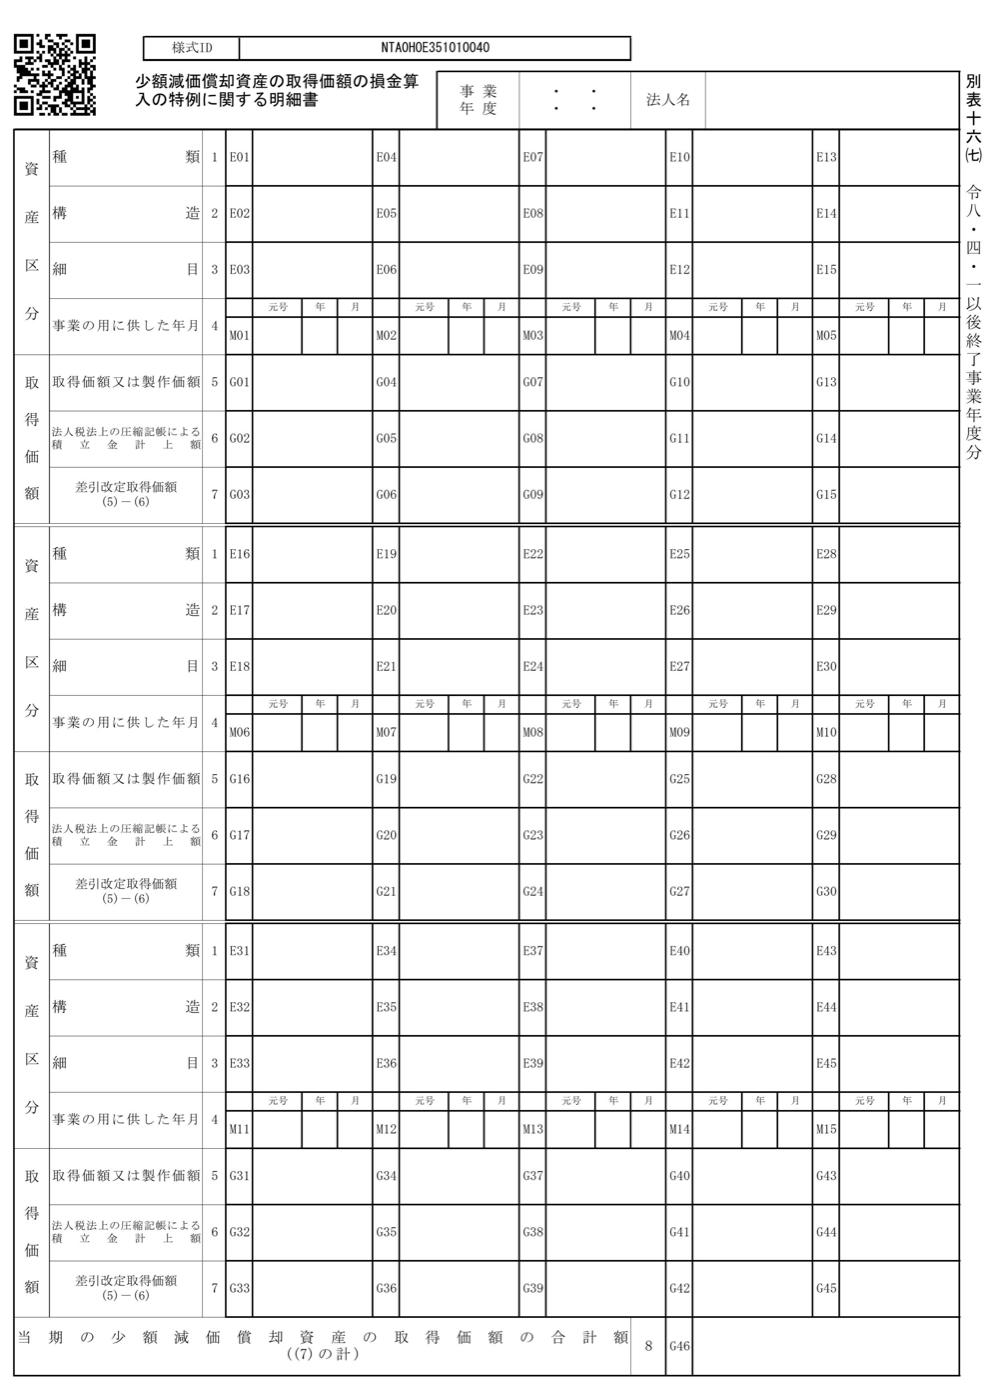
出典:国税庁ホームページ「別表十六(七)少額減価償却資産の取得価額の損金算入の特例に関する明細書(令和8年4月1日以後終了事業年度分)」(https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/hojin/shinkoku/itiran2026/pdf/16(7).pdf )を画像にして掲載。押すと大きく見られます。
様式は、資産ごとに「種類・構造・細目」「事業の用に供した年月」「取得価額又は製作価額」を書く欄が並び、最後の「当期の少額減価償却資産の取得価額の合計額」(8)で合計を出す形です。この合計が、300万円の上限に収まっているかを見ます。
一括償却資産を選んだものは、別表十六(八)「一括償却資産の損金算入に関する明細書」で、取得した事業年度ごとに3年分を管理します。
償却資産税はかかる?
法人は、事業に使う償却資産を持っていれば、毎年1月1日時点の資産を1月31日までに市町村に申告します(地方税法第383条)。償却資産から外れるのは、10万円未満で損金にした資産と一括償却資産にした資産(法人税法施行令第133条・第133条の2)だけで、特例を使った資産は申告に載せます(地方税法施行令第49条)。同じ市町村の課税標準額の合計が150万円未満なら、原則としてかかりません(地方税法第351条)。
金額の線は同じ。使える人と書く書類が個人と会社で違う
違いは2つです。使える人(個人は従業員400人以下の青色申告者・法人は青色申告の中小企業者等)と、書く書類(個人は青色申告決算書・法人は別表十六(七)と適用額明細書)です。金額の線(10万円以上40万円未満・年300万円まで)と、令和8年4月1日以後の取得から40万円という区切りは、個人も法人も同じです。
白色申告の個人は特例を使えません(10万円未満の資産と一括償却資産は使えます)。
それぞれの根拠は、次のとおりです。
| 項目 | 個人事業主の根拠 | 法人の根拠 |
|---|---|---|
| 特例の本文(40万円未満・300万円・期限) | 租税特別措置法 第28条の2、国税庁 No.2100 | 租税特別措置法 第67条の5、国税庁 No.5408 |
| 使える人(従業員の数など) | 租税特別措置法施行令 第18条の5 | 租税特別措置法施行令 第39条の28・第27条の4、租税特別措置法 第42条の4第19項第8号 |
| 改正前の基準 | 令和8年政令第98号 附則第9条(国税庁 No.2100) | 国税庁 No.5408(注2) |
| 10万円未満・一括償却資産 | 所得税法施行令 第138条・第139条 | 法人税法施行令 第133条・第133条の2 |
| 判定の単位 | 所得税基本通達 49-39 | 法人税基本通達 7-1-11、措置法通達 67の5-2 |
| 書く書類 | 国税庁 明細書の添付について | 法人税申告書の別表(令和8年4月1日以後終了事業年度分) |
| 償却資産税 | 地方税法 第341条・第351条・第383条、地方税法施行令 第49条 | 同じ |
法人成りのときに気をつける点は、次のとおりです。
- 個人の最後の年は、業務を営んでいた月数で上限が小さくなる(300万円 ÷ 12 × 月数)
- 会社の第1期が1年に満たないときも、上限は月割(300万円 ÷ 12 × 事業年度の月数)
- 会社が中小企業者等に当たるか(資本金1億円以下など)と、青色申告の承認を受けているかを確かめる
- 会社になると、書く書類は決算書から別表十六(七)と適用額明細書に変わる
- 償却資産税は、1月1日に持っている人が申告する。会社に移した資産は、移した後の申告では会社の側で扱う
資産を会社に売るのか貸すのか、いくらで移すのかで、税金への影響が変わります。個別の事情に当てはめるときは、顧問の税理士にご相談ください。
40万円という線と300万円という枠は同じで、変わるのは「誰が使えるか」と「どこに書くか」。この2つを押さえておくと、個人の決算書でも法人の別表でも、迷わずに手が動きます。