
減価償却
減価償却の計算方法|定額法・定率法どっち?月割まで計算例で
 運営責任者:Move for People株式会社 代表取締役 酒元 慎也
減価償却の計算は、個人事業主は届出をしなければ定額法(取得価額×定額法の償却率)で、計算した額を毎年必ず必要経費にします(所得税法施行令第125条・所得税法第49条)。法人は届出をしなければ機械装置・器具備品などを定率法で計算し、償却限度額までの範囲で決算で費用にした額が損金になります(法人税法施行令第53条・法人税法第31条)。いずれも平成19年4月1日以後に取得した資産の場合で、建物などは個人・法人とも定額法だけです。
減価償却は、仕事に使うパソコンや車、機械などの代金を、使える年数に分けて少しずつ経費にする計算です。使う数字は「取得価額」「耐用年数」「償却率」の3つで、式は掛け算が中心です。
それでも手が止まるのは、「定額法と定率法のどっちか」「年の途中で買ったら何か月分か」「最後の1円はどうするか」の3つの所です。しかも答えは、個人事業主と法人で違います。何もしなければ、個人は定額法で毎年必ず、法人は定率法で限度額までの範囲で、が基本です。
この記事では、同じ例(720,000円・耐用年数7年・9月10日から使用)を、個人は定額法、法人は定率法で最後まで計算します。目次の上の釦から、自分に当てはまる所へ進んでください。数字は国税庁と法令の原文で確かめたものです。
個人事業主は定額法。計算した額を毎年かならず経費に
個人事業主は、届出をしなければ定額法で「取得価額 × 定額法の償却率 × 使った月数 ÷ 12」を計算し、その額を毎年かならず必要経費にします(平成19年4月1日以後に取得した資産。所得税法施行令第125条・第132条、所得税法第49条)。
何が対象?計算に使う3つの数字
対象は、建物・建物附属設備・機械装置・器具備品・車両運搬具など、仕事に使う資産のうち、時の経過で価値が減っていくものです。土地や骨とう品のように価値が減らないものは対象外です(国税庁 No.2100)。
値段が小さいものには、別の扱いがあります。
| 取得価額 | 個人事業主の扱い |
|---|---|
| 10万円未満(使える期間が1年未満のものも) | 使い始めた年に全額を必要経費 |
| 10万円以上20万円未満 | 通常の減価償却か、一括償却資産(3年で3分の1ずつ必要経費)を選べる |
| 10万円以上40万円未満(令和8年3月31日までの取得は30万円未満) | 青色申告の中小事業者は、少額減価償却資産の特例で全額を必要経費にできる(年300万円まで) |
| 上記以外 | 耐用年数に沿って減価償却 |
計算に使う数字は、次の3つです。
- 取得価額:買った値段に、運賃や据付費など使い始めるまでにかかった費用を足した金額。
- 耐用年数:資産の種類ごとに法令で決まった年数。「減価償却資産の耐用年数等に関する省令」の別表で引きます(e-Gov 耐用年数省令)。国税庁の青色申告決算書の書き方にも主な資産の耐用年数表があります。
- 償却率:耐用年数ごとに決まった率。定額法は省令の別表第八に並んでいます。
何もしなければ定額法
個人が平成19年4月1日以後に取得した資産は、届出をしなければ定額法です(所得税法施行令第125条)。建物(平成10年4月1日以後に取得)と、建物附属設備・構築物(平成28年4月1日以後に取得)は、定額法しか使えません(国税庁 No.2100)。
建物・建物附属設備・構築物・ソフトウェアなどの無形固定資産か
「減価償却資産の償却方法の届出書」で定率法を届け出たか
機械装置・車両運搬具・器具備品などで定率法を使いたいときは、「減価償却資産の償却方法の届出書」を税務署に出します。新たに業務を始めた場合の期限は、その翌年の3月15日です(国税庁 No.2100)。一度選んだ方法を変えるときは、新しい方法を使う年の3月15日までに承認の申請をします(所得税法施行令第124条)。
定率法を届け出た場合は、「未償却残高 × 定率法の償却率」で計算し、その額が償却保証額(取得価額 × 保証率)を下回った年から「改定取得価額 × 改定償却率」に切り替えます(国税庁 No.2106)。どちらにするかは、これからの所得の見通しや資産の使い方で変わります。届出を出す前に、担当の税理士にご相談ください。
定額法の計算:例で最後の年まで
定額法は、毎年同じ額を経費にする方法です(国税庁 No.2106)。
各年の償却費 = 取得価額 × 定額法の償却率
年の途中で使い始めた年は、これに「使った月数 ÷ 12」を掛けます。月の途中で使い始めたら、その月も1か月と数えます(所得税法施行令第132条)。
償却率0.143は耐用年数省令の別表第八の値です。1年分は 720,000円 × 0.143 = 102,960円。
2年目から7年目は毎年102,960円です。7年目の年末に残るのは67,920円で、8年目はそこから1円を残した67,919円を償却します。合計は719,999円です。
耐用年数は7年なのに、8年目まであるのが少し不思議に見えます。1年目が4か月分しかなかったため、その分が最後の年にずれ込むからです。
平成19年4月1日以後に取得した有形の資産は、未償却残高が1円になるまで償却し、その1円は資産を手放すまで帳簿に残します。ソフトウェアなどの無形固定資産は、全額まで償却します。
償却費は「毎年必ず」必要経費にする
必要経費にする償却費は、選んだ方法(選ばなければ法定の方法)で計算した金額です(所得税法第49条)。
そのため、「今年は利益が少ないから償却費を入れないでおこう」という調整はできません。計算した額を、その年の必要経費にします。この決まりを「強制償却」と呼ぶこともあります。
注意 家事にも使う資産(例:仕事と私用で使う車)は、計算した償却費のうち仕事に使う割合の分だけが必要経費になります。割合は使い方の実態に合わせて決めます(決め方と計算は家事按分)。割合の決め方に迷うときは、担当の税理士にご相談ください。
青色申告決算書のどこに書く?
青色申告の個人は、決算書3ページの「減価償却費の計算」に、資産ごとに1行ずつ書きます。国税庁の記載例では、次のように並びます。
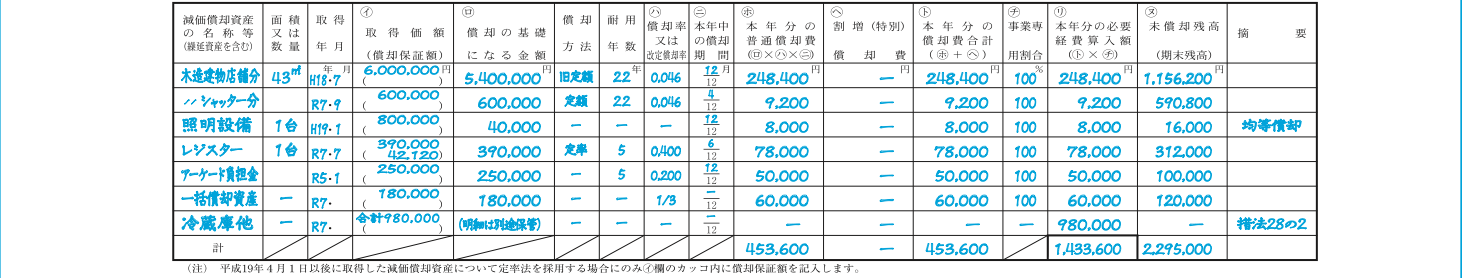
出典:「令和7年分 青色申告決算書(一般用)の書き方」(国税庁)(https://www.nta.go.jp/taxes/shiraberu/shinkoku/tebiki/2025/pdf/037.pdf )を加工して作成(4ページの記載例(決算書3ページ)の一部を切り出し)。押すと大きく見られます。
この記事の定額法の例(1年目)なら、主な欄は次のとおりです。
| 欄 | 書くこと | 例の1年目 |
|---|---|---|
| 減価償却資産の名称等 | 資産の名前 | 器具備品(例) |
| 取得年月 | 取得した年月 | 9月(年は和暦で書く) |
| ㋑取得価額(償却保証額) | 取得価額。定率法は下の括弧に償却保証額 | 720,000 |
| ㋺償却の基礎になる金額 | 定額法は取得価額そのまま。定率法はその年に取得した資産なら取得価額、前年以前に取得した資産なら前年末の未償却残高(切り替え後は改定取得価額) | 720,000 |
| 償却方法 | 届け出た方法(届出がなければ定額法) | 定額 |
| 耐用年数 | 耐用年数表の年数 | 7 |
| ㋩償却率又は改定償却率 | 償却率(定率法の切り替え後は改定償却率) | 0.143 |
| ㋥本年中の償却期間 | 使った月数(月の途中は1か月) | 4/12 |
| ㋭本年分の普通償却費 | ㋺×㋩×㋥ | 34,320 |
| ㋠事業専用割合 | 仕事に使う割合 | 100(例) |
| ㋷本年分の必要経費算入額 | ㋣本年分の償却費合計 × ㋠ | 34,320 |
| ㋦未償却残高(期末残高) | 取得価額などから今年の償却費を引いた額 | 685,680 |
| 摘要 | 中古資産であること、定率法で切り替えた年からの「改定償却」、少額減価償却資産の特例の「措法28の2」など | (なし) |
㋣は「㋭普通償却費 + ㋬割増(特別)償却費」の合計の欄で、特別償却を使わなければ㋭と同じ額です。㋷の合計は、決算書1ページの損益計算書の「減価償却費」の欄に移します。白色申告の人は、収支内訳書の「減価償却費の計算」に同じような欄があります。
中古で買った資産の耐用年数は?
中古の資産は、法定の耐用年数ではなく、買ってから使える年数を見積もって耐用年数にできます。見積もりが難しいときは、次の簡便な式を使えます(国税庁 青色申告決算書の書き方、耐用年数省令第3条)。
- 法定耐用年数をすべて過ぎた資産:法定耐用年数 × 0.2
- 法定耐用年数の一部を過ぎた資産:法定耐用年数 −(経過年数 × 0.8)
1年未満の端数は切り捨て、2年未満になるときは2年です。
決算書の「摘要」には、中古であることを書きます。4年落ちの中古車の計算と仕訳は車を経費にするにはで例にしています。使い始めるまでの改良にかけた費用が大きい場合など、簡便な式を使えるか迷うときは、担当の税理士にご相談ください。
仕訳はどう書く?
仕訳には、資産の金額を直接減らす「直接法」と、「減価償却累計額」という科目に積み上げる「間接法」があります。例:定額法の例の2年目(償却費102,960円)。
間接法では、帳簿の上に取得価額がそのまま残るので、「いくらで買って、どこまで償却したか」が一目で分かります。
資産を売ったり捨てたりした年は、その月までの償却費を月割(月の途中は1か月)で計上してから、残りの帳簿価額との差額を処理します。
よくある質問
耐用年数を過ぎた資産はどうなりますか? 未償却残高が1円になった資産は、その後は償却費が出ません。使い続ける間は1円のまま帳簿に残し、捨てたり売ったりしたときに帳簿から外します。
定率法と定額法は資産ごとに選べますか? 償却方法は、資産の種類(器具備品、車両運搬具など)の区分ごとに選びます。同じ区分の資産は同じ方法になります(所得税法施行令第123条)。
会社は定率法。償却限度額の内側で、計上する額を決める
法人は、届出をしなければ機械装置・車両運搬具・器具備品などを定率法で計算し、償却限度額までの範囲で決算で費用にした額が損金になります(平成19年4月1日以後に取得した資産。法人税法施行令第53条、法人税法第31条)。建物・建物附属設備・構築物(平成28年4月1日以後の取得)とソフトウェアなどの無形固定資産は定額法です。
何が対象?少額の資産の扱い
対象は、建物・建物附属設備・機械装置・器具備品・車両運搬具など、事業に使う資産のうち、時の経過で価値が減っていくものです。計算には、取得価額・耐用年数・償却率の3つの数字を使います。償却率は「減価償却資産の耐用年数等に関する省令」の別表で引きます。定率法は別表第十に、償却率・改定償却率・保証率が並んでいます(e-Gov 耐用年数省令)。
値段が小さいものは、次のように扱います。
| 取得価額 | 法人の扱い |
|---|---|
| 10万円未満(使える期間が1年未満のものも) | 事業に使い始めた事業年度に、費用にした額(損金経理)が損金(法人税法施行令第133条) |
| 10万円以上20万円未満 | 通常の減価償却か、一括償却資産(合計額 ÷ 36 × その事業年度の月数)を選べる(同第133条の2) |
| 10万円以上40万円未満(令和8年3月31日までの取得は30万円未満) | 青色申告の中小企業者等は、少額減価償却資産の特例で全額を損金にできる(1事業年度300万円まで)(租税特別措置法第67条の5、国税庁 No.5408) |
| 上記以外 | 耐用年数に沿って減価償却 |
何もしなければ定率法
法人が平成19年4月1日以後に取得した機械装置・車両運搬具・器具備品などは、届出をしなければ定率法です(法人税法施行令第53条、国税庁 No.5409)。
定額法にしたいときは、設立した事業年度などの確定申告書の提出期限までに「減価償却資産の償却方法の届出書」を出します。方法は、資産の種類などの区分ごとに選びます(法人税法施行令第51条)。変更するときは、新しい方法を使う事業年度が始まる日の前日までに承認の申請をします(同第52条)。
建物、平成28年4月1日以後に取得した建物附属設備・構築物、ソフトウェアなどの無形固定資産は、定額法です(法人税法施行令第48条の2)。定額法の計算は「取得価額 × 定額法の償却率」で毎年同じ額、使い始めた事業年度は月割です。
定率法の計算:例で最後の期まで
定率法は、はじめの年ほど多く、だんだん少なく経費にする方法です。平成24年4月1日以後に取得した資産は、次の順に計算します(法人税法施行令第48条の2 第1項第1号イ(2)・第5項)。
- 011期目取得価額 × 定率法の償却率(事業年度の途中から使ったら月割)
- 022期目から期首の未償却残高 × 定率法の償却率(=調整前償却額)
- 03毎期、償却保証額と比べる償却保証額 = 取得価額 × 保証率
- 04調整前償却額が償却保証額を下回った期から改定取得価額 × 改定償却率(以後は毎期同じ額)
改定取得価額は、調整前償却額がはじめて償却保証額を下回った期の、期首の未償却残高です。
例:4月〜翌年3月が事業年度の法人が、720,000円・耐用年数7年の器具備品を9月10日から使い始めた場合。1期目は9月〜3月の7か月です(月の途中は1か月。法人税法施行令第59条)。
7年の定率法の償却率は0.286、改定償却率は0.334です(耐用年数省令の別表第十)。調整前償却額がこの62,496円を下回った期から、改定償却率に切り替えます。
| 事業年度 | 計算 | 償却限度額 | 期末の未償却残高 |
|---|---|---|---|
| 1期目(9〜3月) | 720,000円 × 0.286 × 7/12 | 120,120円 | 599,880円 |
| 2期目 | 599,880円 × 0.286 | 171,565円 | 428,315円 |
| 3期目 | 428,315円 × 0.286 | 122,498円 | 305,817円 |
| 4期目 | 305,817円 × 0.286 | 87,463円 | 218,354円 |
| 5期目 | 218,354円 × 0.286 = 62,449円が償却保証額62,496円を下回るので、218,354円 × 0.334 に切り替え | 72,930円 | 145,424円 |
| 6期目 | 218,354円 × 0.334 | 72,930円 | 72,494円 |
| 7期目 | 残りから1円を残す | 72,493円 | 1円 |
※毎期、限度額いっぱいを計上した場合です。1円未満は切り捨てて計算しています(例)。合計は719,999円で、最後の1円は資産を手放すまで帳簿に残します。
「償却限度額」までなら、金額は会社が決める
損金になる償却費は、決算で費用として計上した額(損金経理額)のうち、償却限度額に達するまでの金額です(法人税法第31条)。計算した限度額は「上限」で、実際にいくら計上するかは会社が決算で決めます。
例の1期目(償却限度額120,120円)で見ると、次のようになります。
| 決算で計上した額(例) | 損金になる額 | どうなるか |
|---|---|---|
| 120,120円 | 120,120円 | 限度額いっぱい |
| 80,000円 | 80,000円 | 残りの40,120円は翌期の限度額に足せない。翌期の限度額は、残っている帳簿価額640,000円をもとに計算し直す(640,000円 × 0.286 = 183,040円) |
| 0円 | 0円 | その期は償却しない |
| 150,000円 | 120,120円 | 超えた29,880円はその期の損金にならず、申告書の上で所得に足し戻す |
注意 償却を減らすと、その期の利益は大きく見えますが、法人税も増えます。融資を受けるときに決算書の利益を見られることもあり、どちらを重く見るかは会社によって違います。その期にいくら計上するかは、顧問の税理士にご相談ください。
別表十六のどこを見る?
法人税の申告では、定額法の資産は別表十六(一)、定率法の資産は別表十六(二)で償却限度額を計算します(国税庁 法人税申告書の別表)。資産ごとに縦の1列を使います。
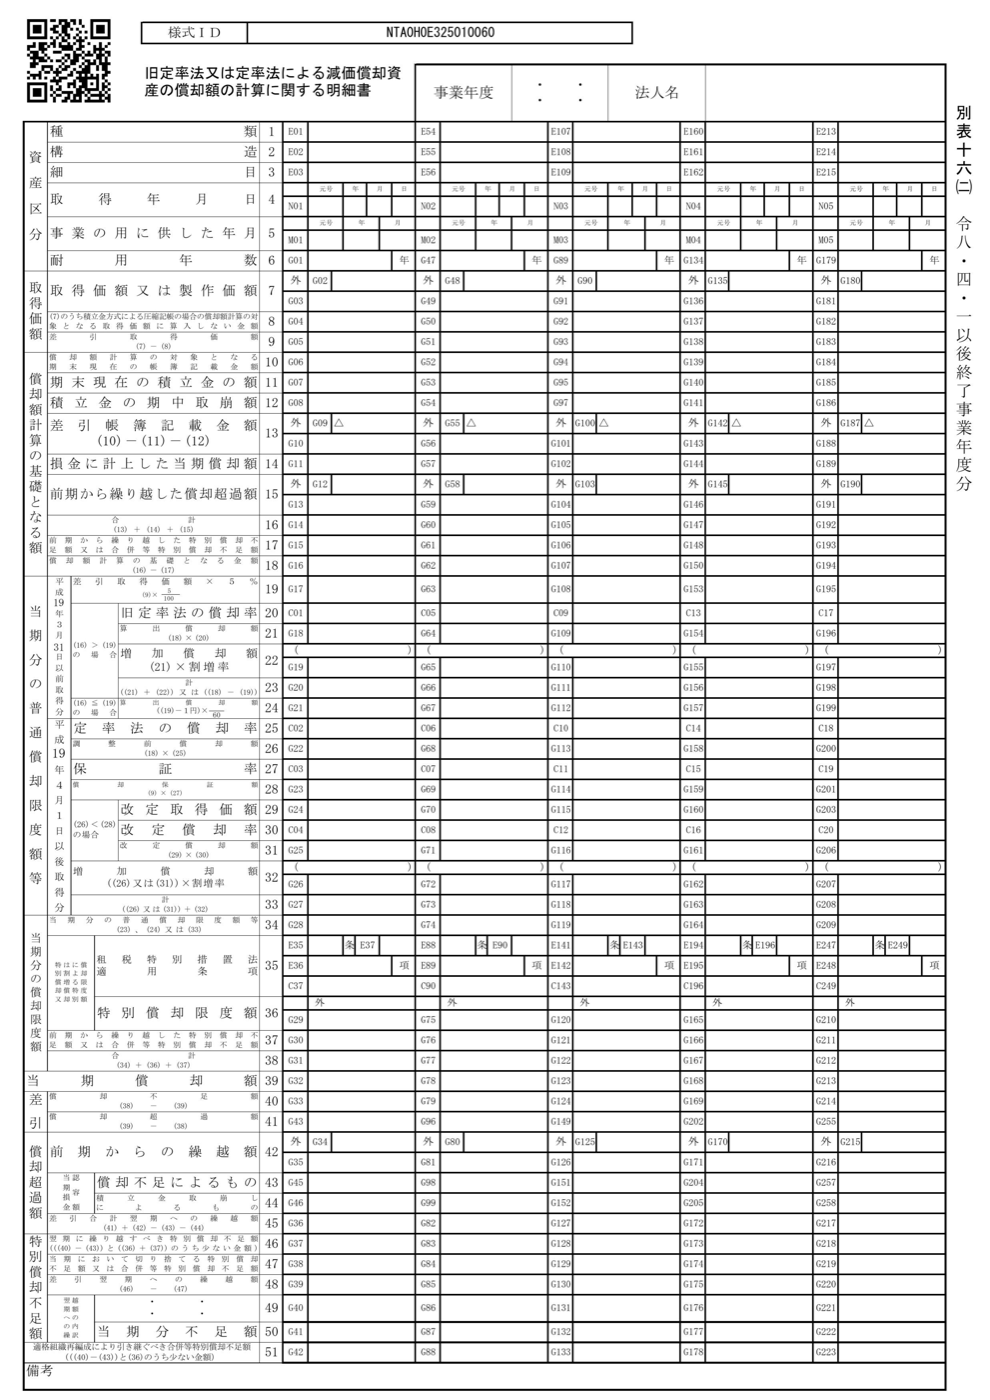
出典:国税庁ホームページ「別表十六(二)旧定率法又は定率法による減価償却資産の償却額の計算に関する明細書(令和8年4月1日以後終了事業年度分)」(https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/hojin/shinkoku/itiran2026/pdf/16(2).pdf )を画像にして掲載。押すと大きく見られます。
平成19年4月1日以後に取得した定率法の資産で、この記事の計算に当たるのは、行25から行34です。
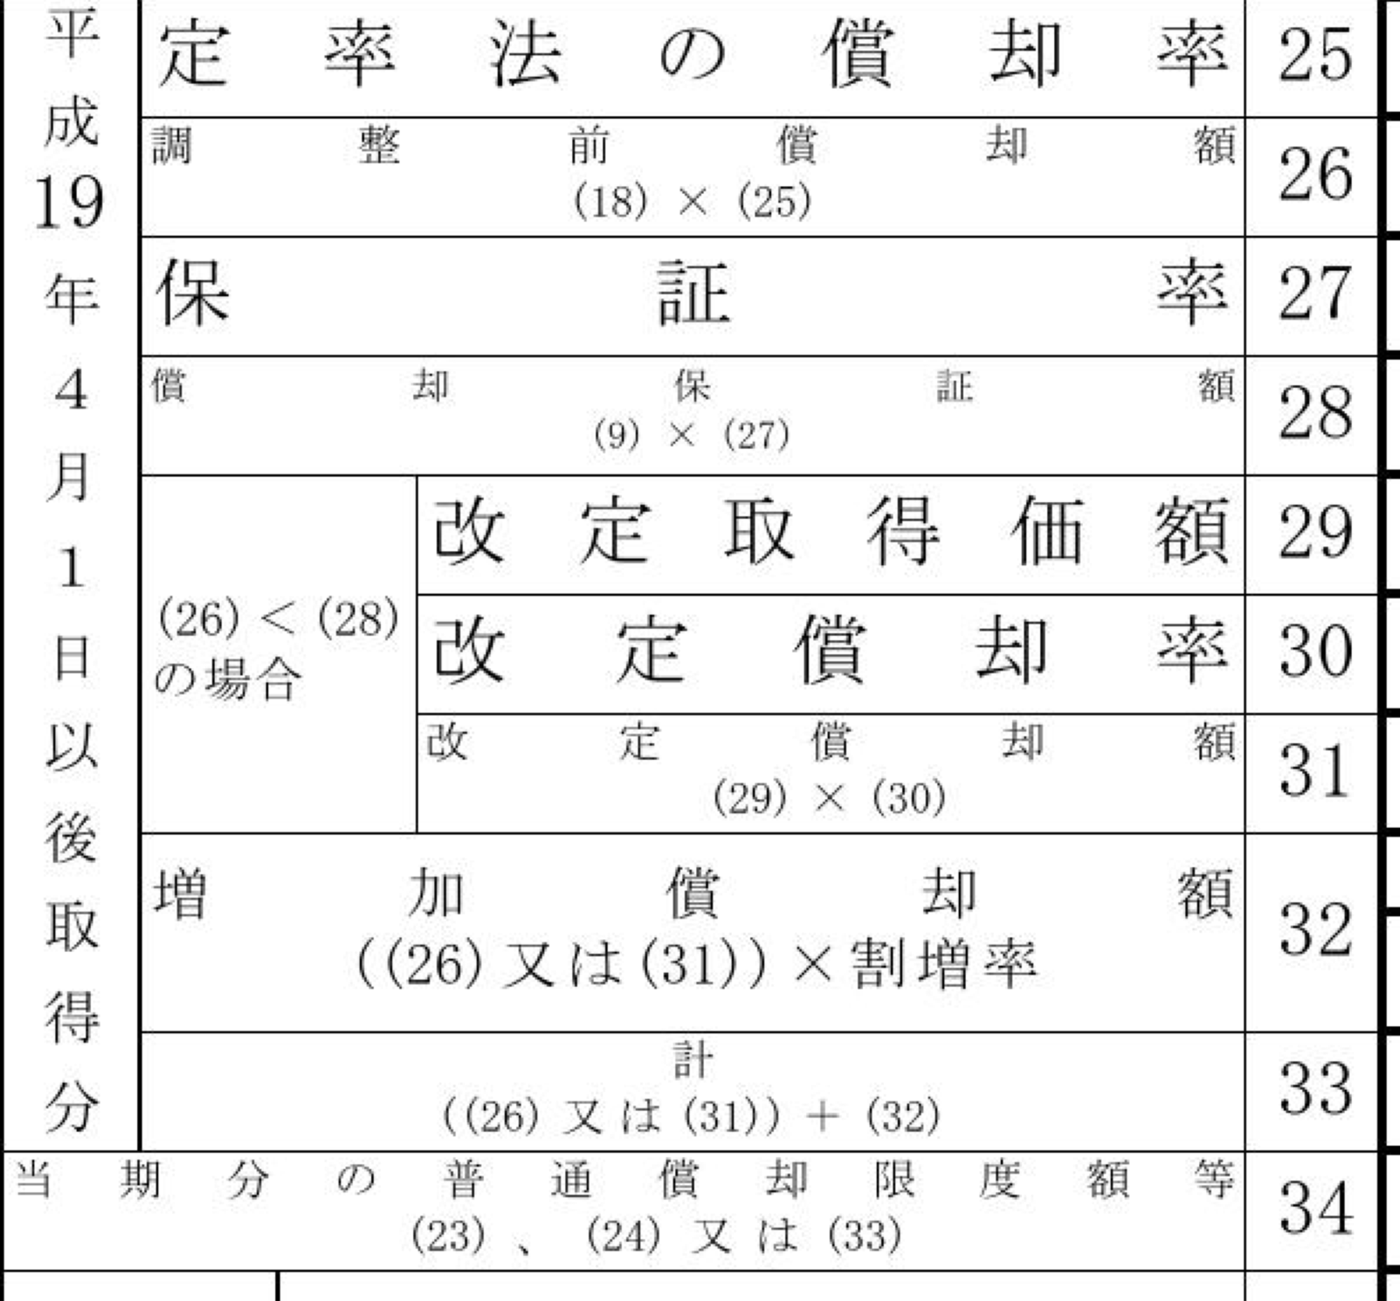
出典:「別表十六(二)旧定率法又は定率法による減価償却資産の償却額の計算に関する明細書(令和8年4月1日以後終了事業年度分)」(国税庁)(https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/hojin/shinkoku/itiran2026/pdf/16(2).pdf )を加工して作成(1ページの行25「定率法の償却率」から行34「当期分の普通償却限度額等」までを切り出し)。押すと大きく見られます。
例の5期目なら、主な行は次のとおりです。
| 欄(行の番号) | 何が入るか | 例の5期目 |
|---|---|---|
| 25 定率法の償却率 | 耐用年数ごとの償却率 | 0.286 |
| 26 調整前償却額 | 償却額計算の基礎となる金額 × 償却率 | 62,449 |
| 28 償却保証額 | 取得価額 × 保証率 | 62,496 |
| 29・30・31 改定取得価額・改定償却率・改定償却額 | 26が28より小さい場合に使う | 218,354/0.334/72,930 |
| 34 当期分の普通償却限度額等 | 26か31の額(増加償却があれば、それを足した額) | 72,930 |
| 39 当期償却額 | 会社が決算で計上した償却額 | (会社が決めた額) |
| 40・41 償却不足額・償却超過額 | 限度額と当期償却額の差 | (差が出たとき) |
償却超過額があるときは、その額を別表四で所得に加えます。決算書の減価償却費と、別表十六の当期償却額が一致しているかを見るのが、確認の第一歩です。
中古で買った資産・仕訳
中古の資産は、買ってから使える年数を見積もって耐用年数にできます。見積もりが難しいときの簡便な式(法定耐用年数をすべて過ぎた資産は法定耐用年数 × 0.2、一部を過ぎた資産は法定耐用年数 −(経過年数 × 0.8)、1年未満の端数は切り捨て、2年未満は2年)を使えます(耐用年数省令第3条)。使い始めるまでの改良にかけた費用が大きい場合など、簡便な式を使えるか迷うときは、顧問の税理士にご相談ください。
仕訳は、資産の金額を直接減らす「直接法」か、「減価償却累計額」に積み上げる「間接法」で書きます。例:定率法の例の1期目に、限度額いっぱいの120,120円を計上する場合。
法人成りすると、償却の方法・届出・書く書類が変わる
違いは3つです。届出をしないときの方法(個人は定額法・法人は定率法)、毎年の計上(個人は計算した額を毎年必ず・法人は償却限度額までの範囲で会社が決める)、計算を書く書類(個人は青色申告決算書・法人は別表十六)です。法人成り(個人事業から会社にすること)を考えている人は、減価償却の処理が次のように変わります。
建物(平成10年4月1日以後取得)と、建物附属設備・構築物(平成28年4月1日以後取得)は、個人も法人も定額法だけです。
同じ720,000円の資産を、この記事の例(個人=定額法・暦年、法人=定率法・4〜3月の事業年度)で並べると、毎年の経費は次のように動きます。
個人は暦年(9〜12月の4か月から)、法人は4〜3月の事業年度(9〜3月の7か月から)で数え、法人は毎期限度額いっぱいを計上した場合です。合計はどちらも、最後に1円を残した719,999円です。
定率法は早い時期に経費が大きくなり、5年目からは同じ額で落ち着きます。1年目の差には、使った月数の違い(4か月と7か月)も入っています。方法そのものの違いは、次のとおりです。
それぞれの根拠は、次のとおりです。
| 項目 | 個人事業主の根拠 | 法人の根拠 |
|---|---|---|
| 計算の式(定額法・定率法) | 国税庁 No.2106 | 法人税法施行令 第48条の2 |
| 届出をしないときの方法 | 所得税法施行令 第125条、国税庁 No.2100 | 法人税法施行令 第53条、国税庁 No.5409 |
| 毎年の計上 | 所得税法 第49条 | 法人税法 第31条 |
| 月割 | 所得税法施行令 第132条 | 法人税法施行令 第59条 |
| 届出・変更 | 所得税法施行令 第123条・第124条 | 法人税法施行令 第51条・第52条 |
| 計算を書く書類 | 青色申告決算書(一般用)の書き方 | 法人税申告書の別表(令和8年4月1日以後終了事業年度分) |
| 償却率・中古資産の耐用年数 | 耐用年数省令 別表第八・別表第十・第3条 | 同じ |
法人成りのときに気をつける点は、次のとおりです。
- 会社は、何も出さなければ定率法(機械装置・器具備品など)。定額法にしたいなら、設立第1期の確定申告書の提出期限までに届出書を出す
- 会社の第1期は、使い始めた月から事業年度末までの月数で月割(設立から決算日までが短いと、償却限度額も小さい)
- 個人の資産を会社に売った年は、個人の側で、売った月までの月数(月の途中は1か月)で償却費を計算する
- 会社が個人から買った資産は、会社にとっては中古資産。耐用年数は、見積もるか簡便な式で決められる
- 会社になると、償却費は限度額までの範囲で決算で決める。計上しなかった分は、翌期の限度額に足せない
資産を会社に売るのか貸すのか、いくらで移すのかで、税金への影響が変わります。個別の事情に当てはめるときは、顧問の税理士にご相談ください。
個人は「決まった額を毎年必ず」、法人は「限度額までの範囲で会社が決める」。この1行を押さえておくと、法人成りの前後で決算書と申告書のどこを見ればよいかで迷わなくなります。