
申告・届出
青色申告承認申請書の提出期限はいつまで?開業・会社設立のときも
 運営責任者:Move for People株式会社 代表取締役 酒元 慎也
青色申告承認申請書の期限は、個人事業主は青色申告をしたい年の3月15日まで(その年1月16日以後に開業したら開業の日から2か月以内・所得税法第144条)、法人は青色にしたい事業年度開始の日の前日まで(設立第1期は、設立の日以後3か月を経過した日と第1期の終了の日のうち早い日の前日まで・法人税法第122条)です。
青色申告は、申告の時に「今年は青でお願いします」と言えば選べるものではありません。前もって「青色申告の承認申請書」を税務署に出しておく必要があります。「この年(この事業年度)から青色申告をしたいので、承認してください」と税務署長に申請する書類です。
その期限は、個人事業主と法人で決まり方がまったく違います。個人は「暦の年」、法人は「事業年度」で決まり、始めたばかりの年だけ特別な期限があります。
この記事では、まず個人事業主の場合、次に法人の場合を、それぞれ別に説明します。様式のどの欄に何を書くか、出し方、「承認があったとみなされる日」も、国税庁と法令の原文をもとに整理し、最後に個人と法人の違いを並べます。
個人事業主はいつまでに出す?原則3月15日、開業したら2か月以内
個人事業主は、青色申告をしたい年の3月15日までに「所得税の青色申告承認申請書」を納税地の税務署へ出します。その年の1月16日以後に開業したなら、開業の日から2か月以内です(所得税法第144条)。
出すのは最初の一度だけです。
所得税の青色申告承認申請書とは?
事業所得・不動産所得・山林所得を生ずべき業務を行う人が、青色申告を始めるために出す書類です(国税庁「個人事業者の青色申告承認申請手続」)。承認を受けると、青色申告特別控除などを使えるようになります。
出すのは最初の一度だけです。取りやめの届出をしたり承認を取り消されたりしない限り、翌年以後も青色申告が続きます。
原則は、青色申告をしようとする年の3月15日まで
所得税法第144条では、承認を受けようとする人は「その年三月十五日まで」に申請書を出すと定めています。白色申告から切り替える人は、この期限です。
3月15日は、前の年の分の確定申告の期限でもあります。確定申告の締切の日に、次の年からの書類の締切も重なる、という少し欲張りな日程です。前の年の分を青色にしたかった場合は、もう間に合いません。
期限が土・日曜日・祝日等に当たる場合は、その翌日が期限になると国税庁の書き方の説明にあります(国税庁「所得税の青色申告承認申請書」の書き方)。
1月16日以後に開業したら、開業の日から2か月以内
その年の1月16日以後に新しく業務を始めた場合は、「業務を開始した日から二月以内」が期限です(所得税法第144条)。開業日によって期限がどう動くかを、例で並べます。
- 令和9年3月15日個人白色から切り替える人の期限
- 令和9年3月15日個人例1:1月10日に開業した人の期限(1月15日以前の開業なので原則どおり)
- 令和9年8月20日個人例2:6月20日に開業した人の期限(開業から2か月以内)
- 令和10年1月25日個人例3:11月25日に開業した人の期限(年をまたぐ)
日付はすべて例です。
開業届(個人事業の開業・廃業等届出書)と一緒に出すと、出し忘れを防げます。
相続で事業を引き継いだ場合は?
青色申告の承認を受けていた人の事業を相続で引き継いだ場合は、相続を開始した日の時期によって期限が変わります(国税庁 タックスアンサーNo.2070)。
| 相続を開始した日 | 期限 |
|---|---|
| その年の1月1日から8月31日まで | 相続を開始した日から4か月以内 |
| その年の9月1日から10月31日まで | その年の12月31日まで |
| その年の11月1日から12月31日まで | 翌年の2月15日まで |
亡くなった人が白色申告だった場合は、通常の開業と同じように考えます(その年の1月16日以後に引き継いだら、引き継いだ日から2か月以内)。自分の場合がどれに当たるか迷うときは、担当の税理士にご相談ください。
様式のどこに何を書く?(所得税の青色申告承認申請書)
様式と書き方は国税庁「個人事業者の青色申告承認申請手続」に置かれています。ここでは「どの欄に何を書くか」の一般的な説明にとどめます(国税庁の書き方の説明による)。
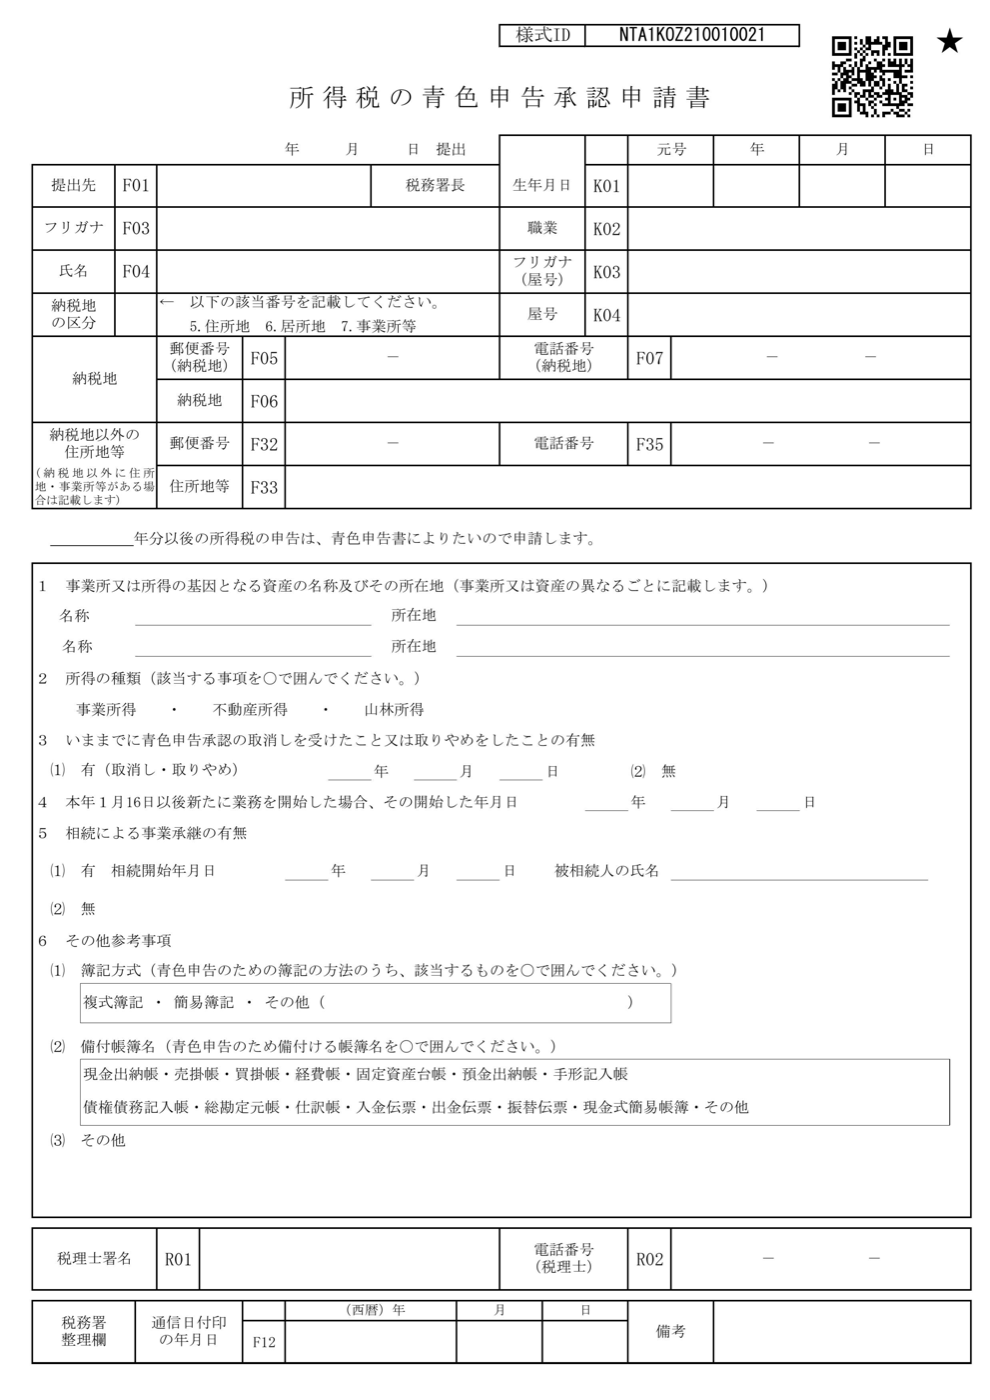
出典:国税庁ホームページ「所得税の青色申告承認申請書」(https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/shinkoku/pdf/h28/10.pdf )を画像にして掲載。押すと大きく見られます。
| 欄 | 書くこと |
|---|---|
| 提出先の税務署・提出日 | 納税地を所轄する税務署名と、提出する日 |
| 納税地・氏名・生年月日・職業・屋号 | 「職業」は「洋菓子小売」のように具体的に書く(国税庁の例) |
| 「令和◯年分以後の所得税の申告は、青色申告書によりたい」の年分 | 青色申告を始めたい年分 |
| 1 事業所又は所得の基因となる資産の名称及びその所在地 | 「本店」「◯◯支店」など事業所や資産の名称と所在地 |
| 2 所得の種類 | 事業所得・不動産所得・山林所得のうち該当するもの |
| 3 いままでに青色申告承認の取消しを受けたこと又は取りやめをしたことの有無 | 有る場合は、その年月日も |
| 4 本年1月16日以後新たに業務を開始した場合、その開始した年月日 | 1月16日以後に開業した場合の開業日(相続で事業を引き継いだ場合は、その年月日) |
| 5 相続による事業承継の有無 | 有る場合は、相続を開始した日と被相続人の氏名 |
| 6 その他参考事項 | 簿記の方法(複式簿記・簡易簿記など)、備え付ける帳簿の名前など |
注意 取消しの通知を受けた日や取りやめの届出をした日から1年以内は、申請が却下されることがあると、国税庁の書き方の説明に書かれています。
前々年分の事業所得と不動産所得の合計が300万円以下で、現金主義による所得計算(現金式簡易簿記)を選ぶ人は、別の様式を使います。様式の名前は「所得税の青色申告承認申請書、現金主義の所得計算による旨の届出書」です。要件と、選ぶと帳簿がどう変わるかは現金主義による所得計算の特例で整理しています。
どうやって出す?
納税地の税務署へ出します。流れは次のとおりです。
- 01様式を入手する国税庁の頁から。e-Tax なら画面で作れる
- 02欄を書く始めたい年分を忘れずに
- 03納税地の税務署へ出すe-Tax・窓口・郵送のどれか
- 04控えや受信通知を残す提出日と一緒に保管
- 05却下の通知が無ければ承認とみなされる決められた日は次の節
e-Taxソフト(WEB版)を使えば、スマートフォンやパソコンからも出せます。
e-Tax で出すと、送った記録(受信通知)が残ります。書面で出す場合は控えを作っておくと、あとで「出したかどうか」を確かめるときに楽になります。
通知が来ないときは?(承認があったとみなされる日)
申請書を出したあと、「承認」の通知が必ず届くとは限りません。青色申告をしようとする年の12月31日までに承認も却下もされなければ、その日に承認があったものとみなされます。その年の11月1日以後に業務を始めた場合は、翌年2月15日です(所得税法第147条)。
却下の通知が来なければ、そのまま青色で申告できる仕組みです。却下の通知が来た場合は、その内容に従います。
期限を過ぎたらどうなる?
その年分は青色申告ができません。承認を受けられれば、翌年分からの青色申告になります。
期限後に出すこと自体はできます。「今年は間に合わなかった」と気づいた時点で、翌年分のために早めに出しておくのが近道です。
承認されると何が変わる?(令和9年分からの控除の見直し)
主な特典は、青色申告特別控除、純損失の繰越し(前年以前3年内に生じたもの。所得税法第70条)、青色事業専従者給与などです。帳簿は、控除額によって、正規の簿記(一般的には複式簿記)か簡易な記帳かが変わります。
青色申告特別控除は、令和9年分から見直されます。令和8年分までは国税庁 タックスアンサーNo.2070、令和9年分以後は国税庁「75万円の青色申告特別控除を受けるためには」によります。
| 条件(事業所得・不動産所得を生ずべき事業) | 令和8年分まで | 令和9年分以後 |
|---|---|---|
| 正規の簿記+貸借対照表・損益計算書を添付+e-Tax で申告(または優良な電子帳簿) | 最高65万円 | 最高65万円(e-Tax で申告) |
| 上記の65万円の要件に加え、優良な電子帳簿の保存またはデジタルシームレス保存 | — | 最高75万円 |
| 正規の簿記+決算書を添付して書面で申告 | 最高55万円 | 最高10万円 |
| 上記以外(簡易な記帳など) | 最高10万円 | 最高10万円(前々年分の収入金額が1,000万円を超える場合は対象外) |
注意 令和9年分以後は、書面で申告すると、複式簿記で記帳していても控除の上限が10万円になります。75万円の控除には、要件に加えて確定申告期限までの届出書も必要です。細かな要件は国税庁の資料で確かめ、自分がどれに当たるか迷うときは担当の税理士にご相談ください。
よくある質問(個人事業主)
青色申告承認申請書は毎年出すのですか
出すのは最初の一度だけです。一度承認を受ければ、毎年出し直す必要はありません。
開業届と同時に出してもよいですか
はい。1月16日以後に開業したなら、期限は開業から2か月以内です。開業届と一緒に出すと、期限を過ぎる心配が減ります。
会社を作ったら、いつまでに出す?事業年度開始の前日、設立第1期は特別
法人は、青色にしたい事業年度開始の日の前日までに「青色申告の承認申請書」を出します。設立第1期は、設立の日以後3か月を経過した日と第1期の事業年度終了の日のうち、早い日の前日までです(法人税法第122条)。
出すのは最初の一度だけです。
青色申告の承認申請書(法人)とは?
青色申告の承認を受けようとする法人が出す書類です(国税庁「青色申告の承認の申請書(法人)」)。承認を受けると、欠損金の繰越しなどを使えるようになります。
出すのは最初の一度だけです。取りやめの届出をしたり承認を取り消されたりしない限り、翌事業年度以後も青色申告が続きます。
2期目以降は、事業年度開始の日の前日まで
法人税法第122条第1項では、承認を受けようとする法人は「当該事業年度開始の日の前日まで」に申請書を出すと定めています。
- 例:3月決算(4月1日〜翌年3月31日)の法人が、令和10年4月1日から始まる事業年度から青色にしたい → 令和10年3月31日までに出す
設立第1期は、2つの日のうち早いほうの前日まで
設立した事業年度の期限は、次の順で決まります(法人税法第122条第2項第1号)。
第1期の事業年度終了の日が、設立の日以後3か月を経過した日より先に来るか
法人税法第122条第2項第1号・第4号。
例で当てはめます。例Aは「3か月」のほうが早く来る場合、例Bは「第1期の終了」のほうが早く来る場合です。
- 令和9年7月15日法人設立
- 令和9年10月14日法人青色の申請の期限(下の日の前日)
- 令和9年10月15日法人設立の日以後3か月を経過した日(こちらが早い)
- 令和10年6月30日法人第1期の事業年度終了の日
日付はすべて例です。
- 令和9年2月10日法人設立
- 令和9年3月30日法人第1期の申請の期限(下の日の前日)
- 令和9年3月31日法人第1期の事業年度終了の日(こちらが早い)
- 令和9年5月9日法人第2期の申請の期限(下の日の前日)
- 令和9年5月10日法人設立の日以後3か月を経過した日
日付はすべて例です。第2期の期限は次の節で説明します。
第1期が3か月に満たないと、第2期にも特別な期限がある
例Bのように、設立の日から第1期の終了までが3か月に満たない場合です。第2期は「設立の日以後3か月を経過した日」と「第2期の事業年度終了の日」のうち、早い日の前日までになります(法人税法第122条第2項第4号)。
例Bでは、第2期(令和9年4月1日〜令和10年3月31日)の期限は、3か月を経過した日(令和9年5月10日)の前日=令和9年5月9日です。
注意 設立第1期の期限を「設立から3か月以内」とだけ覚えていると、決算月を設立の直後に置いた場合に期限を過ぎてしまうことがあります。設立日と決算月の両方を当てはめて確かめてください。
自分の会社の期限がどれに当たるか判断に迷うときは、納税地の税務署か、顧問の税理士にご相談ください。
様式のどこに何を書く?(青色申告の承認申請書)
様式と記載要領は国税庁「青色申告の承認の申請書(法人)」に置かれています。ここでは「どの欄に何を書くか」の一般的な説明にとどめます。
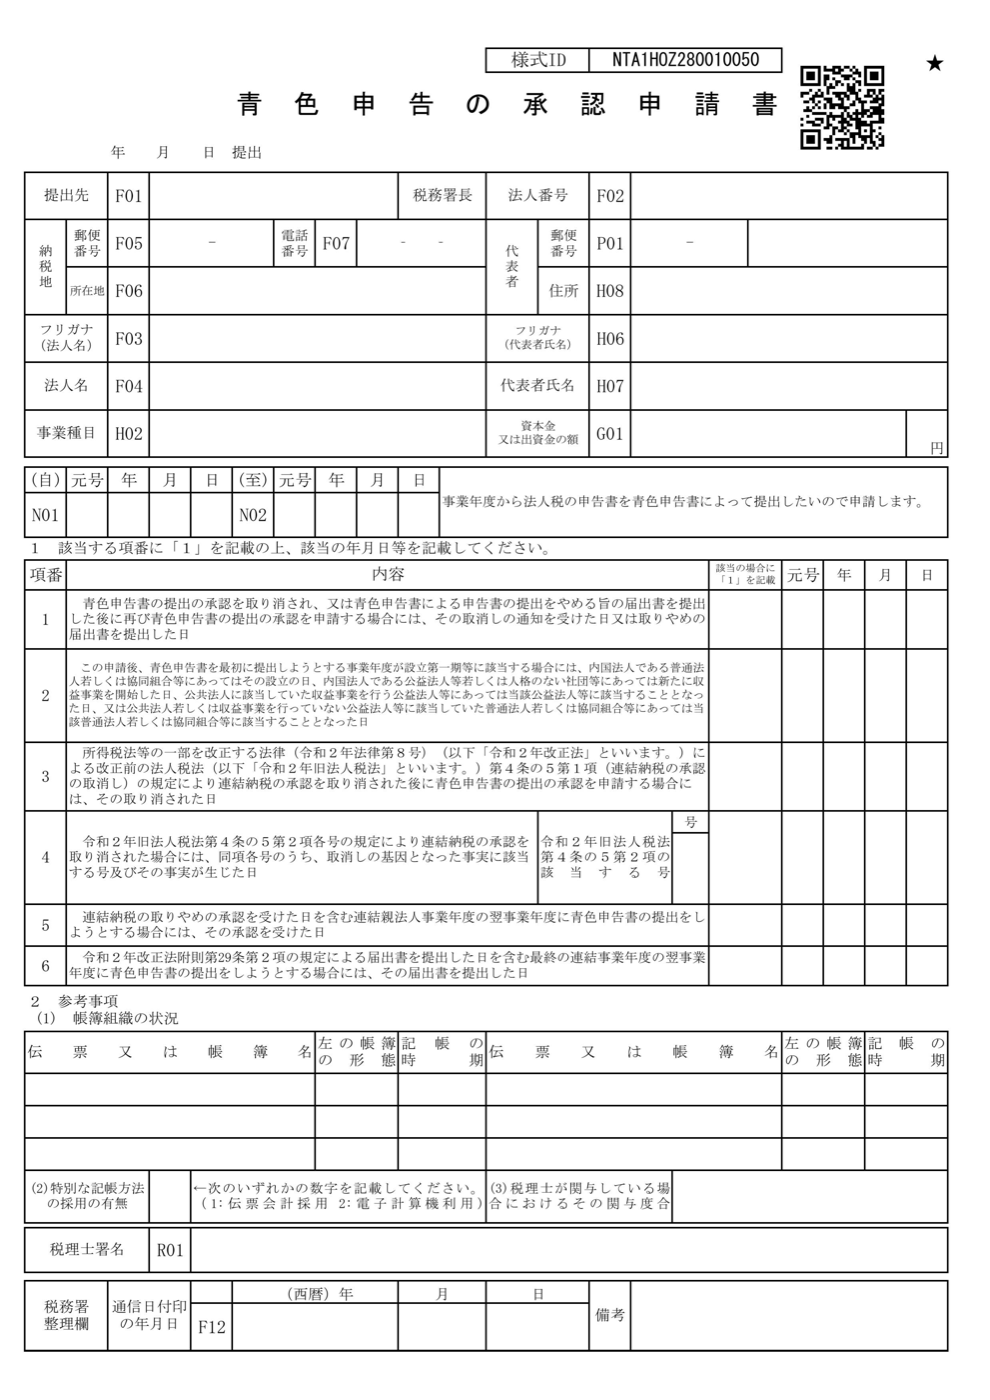
出典:国税庁ホームページ「青色申告の承認申請書」(https://www.nta.go.jp/law/tsutatsu/kobetsu/hojin/010705/pdf/HOZ280.pdf )を画像にして掲載。押すと大きく見られます。
| 欄 | 書くこと |
|---|---|
| 提出先の税務署・提出日 | 納税地を所轄する税務署名と、提出する日 |
| 納税地・法人名・法人番号・代表者氏名など | 登記の内容と合わせる |
| 「(自)〜(至)事業年度から法人税の申告書を青色申告書によって提出したい」の欄 | 青色申告を始めたい事業年度の開始の日(N01 欄)。終了の日(N02 欄)は、令和8年10月1日以後の申請では記載不要 |
| 1 該当する項番に「1」を記載の上、該当の年月日等を記載 | 令和8年10月1日以後の申請では記載不要(それより前は、設立第1期に当たる場合の項番2などに「1」と、その年月日を書く欄) |
| 参考事項「帳簿組織の状況」 | 伝票から総勘定元帳までの帳簿の種類・形態・記帳の時期(国税庁の例:「毎日」「1週間ごと」など) |
| 参考事項「特別な記帳方法の採用の有無」 | 該当する場合に番号を書く |
| 参考事項「税理士が関与している場合におけるその関与度合」 | 税理士が関与している場合に、その範囲を具体的に |
| 税理士署名 | 税理士・税理士法人が作成した場合に、その税理士等が署名する |
注意 表の「記載不要」は、国税庁の手続の頁の案内によります(令和8年10月1日以後に申請する場合は「承認を受けようとする事業年度終了の日(N02欄)」と「1の項番1から項番6までの各欄の記載項目」は記載不要)。様式は改められることがあるため、出す前に国税庁の頁で最新の様式と記載要領を確かめてください。
会社を設立したときは、青色申告の承認申請書と法人設立届出書を1枚で出せる兼用の様式も国税庁が示しています(青色申告の承認申請書 兼 法人設立届出書の記載要領等)。法人設立届出書の期限(設立の日以後2か月以内)と青色の期限は別なので、両方を確かめてください。
どうやって出す?
納税地の税務署へ、e-Tax・窓口・郵送のどれかで出します。初めて e-Tax を使う場合は、利用者識別番号が必要です。
e-Tax なら送った記録(受信通知)が残ります。書面で出す場合は控えを作り、提出日と一緒に保管しておくと、あとで確かめるときに楽になります。
通知が来ないときは?(承認があったとみなされる日)
青色申告をしようとする事業年度の終了の日までに承認も却下もされなければ、その日に承認があったものとみなされます。その事業年度に中間申告書を出すべき法人は、事業年度開始の日以後6か月を経過する日です(法人税法第125条)。
却下の通知が来なければ、そのまま青色で申告できる仕組みです。
期限を過ぎたらどうなる?
その事業年度は白色申告になり、欠損金の繰越しなど青色申告の特典は使えません。翌事業年度から青色にしたい場合は、その事業年度が始まる日の前日までに出します。
承認されると何が変わる?
主な特典は、欠損金の繰越し(前10年以内に生じたもの。法人税法第57条)、欠損金の繰戻しによる還付などです。帳簿は、法令で定められたものを備えて記帳・保存します(何年残すかは会社の帳簿の保存期間)。
暦の年か事業年度か。期限の数え方の違いと、法人成りで改めて出すこと
違いは3つです。期限を数える単位(個人は暦の年・法人は事業年度)、始めたばかりの期限(個人は開業の日から2か月以内・法人は設立の日以後3か月を経過した日と第1期の終了の日の早いほうの前日)、承認があったとみなされる日(個人はその年の12月31日・法人は事業年度の終了の日)です。項目ごとに並べると次のとおりです。
出し方は個人・法人とも、納税地の税務署へ e-Tax・窓口・郵送。
それぞれの根拠は次のとおりです。
| 項目 | 個人事業主の根拠 | 法人の根拠 |
|---|---|---|
| 期限 | 所得税法 第144条 | 法人税法 第122条(第1項・第2項第1号・第4号) |
| 承認があったとみなされる日 | 所得税法 第147条 | 法人税法 第125条 |
| 損失・欠損金の繰越し | 所得税法 第70条(前年以前3年内) | 法人税法 第57条(前十年以内) |
| 手続・様式 | 国税庁「個人事業者の青色申告承認申請手続」・書き方 | 国税庁「青色申告の承認の申請書(法人)」・記載要領 |
少額減価償却資産の特例(取得価額の基準は、令和8年4月1日以後に取得したものから40万円未満)も、青色申告であることが条件の1つです。使えるのは、個人は青色申告の中小事業者、法人は青色申告の中小企業者等です。要件は改正が続いているため、使う年度の国税庁の案内で確かめてください(国税庁 タックスアンサーNo.2100・No.5408)。
法人成りのときに気をつけること
個人事業主として青色申告の承認を受けていても、会社を作ったら、会社として改めて「青色申告の承認申請書」を出す必要があります。個人の承認は所得税の承認で、別の「人」である会社には引き継がれません。
- 個人の青色の承認は、会社には引き継がれない。会社として青色申告の承認申請書を出す
- 会社の期限は設立第1期の特例で決まる(3月15日ではない)
- 決算月を設立の直後に置くと、第1期の期限が「3か月」より早く来る
- 法人設立届出書(設立の日以後2か月以内)とは期限が別。兼用の様式で一緒に出せる
- 会社の初めての e-Tax には、利用者識別番号が必要
法人成りの時期や手続の順番は個別の事情で変わります。顧問の税理士にご相談ください。
自分の開業日・設立日と決算月を図に当てはめて、カレンダーに一つ印を付けておけば、あとは落ち着いて準備できます。