
帳簿・記帳
記帳指導とは?税務署の無料の指導の中身と、受けないとどうなるか
 運営責任者:Move for People株式会社 代表取締役 酒元 慎也
税務署の記帳指導は、国税局が民間の指導機関に委託して行う個人事業主向けの無料の指導で、受けるかどうかは選べますが、帳簿をつけて残すことは義務です(所得税法第148条・第232条)。法人向けの同じ案内は無く、会社の相談先は顧問の税理士・商工会などになります。
税務署から「記帳指導のご案内」や「記帳に関するアンケート」が届いて、「これは受けなければいけないの?」「お金はかかるの?」と手が止まっている方へ。この記事では、受けられる人・受けられない人、コースの中身、申し込み方、受けないとどうなるかを、国税庁と東京国税局の案内に沿って整理します。税務署の無料の記帳指導は個人で事業をしている方に向けたもので、法人の場合は相談先が変わります。
個人事業主が受けられる、税務署の無料の記帳指導の中身
個人事業主は、税理士が関与しておらず、青色申告会や商工会等の会員でもなければ、税務署の記帳指導を無料で申し込めます。会計ソフトコースなら全5回で、記帳から決算・確定申告までを教わります(東京国税局「記帳に関するアンケート(兼記帳指導申込書)」令和8年度)。
記帳指導とは?税務署が外に頼んで行う、無料の指導
国税庁の案内によると、記帳指導は「記帳のしかたのほか、一般的な決算における帳簿の処理や確定申告書等の作成に至るまでの一貫した指導」で、各国税局が民間の事業者(指導機関)に委託して行っています。指導そのものは税務署の職員ではなく、委託を受けた指導機関が受け持ちます。
出典:国税庁「個人事業者で帳簿の記帳でお悩みの方へ」、東京国税局「記帳に関するアンケート(兼記帳指導申込書)」(令和8年度)
届く書類:記帳に関するアンケート(兼記帳指導申込書)
税務署から届く案内には、記帳の状況を答えるアンケートが付いていることがあります。東京国税局の令和8年度の様式では、このアンケートが記帳指導の申込書を兼ねています。
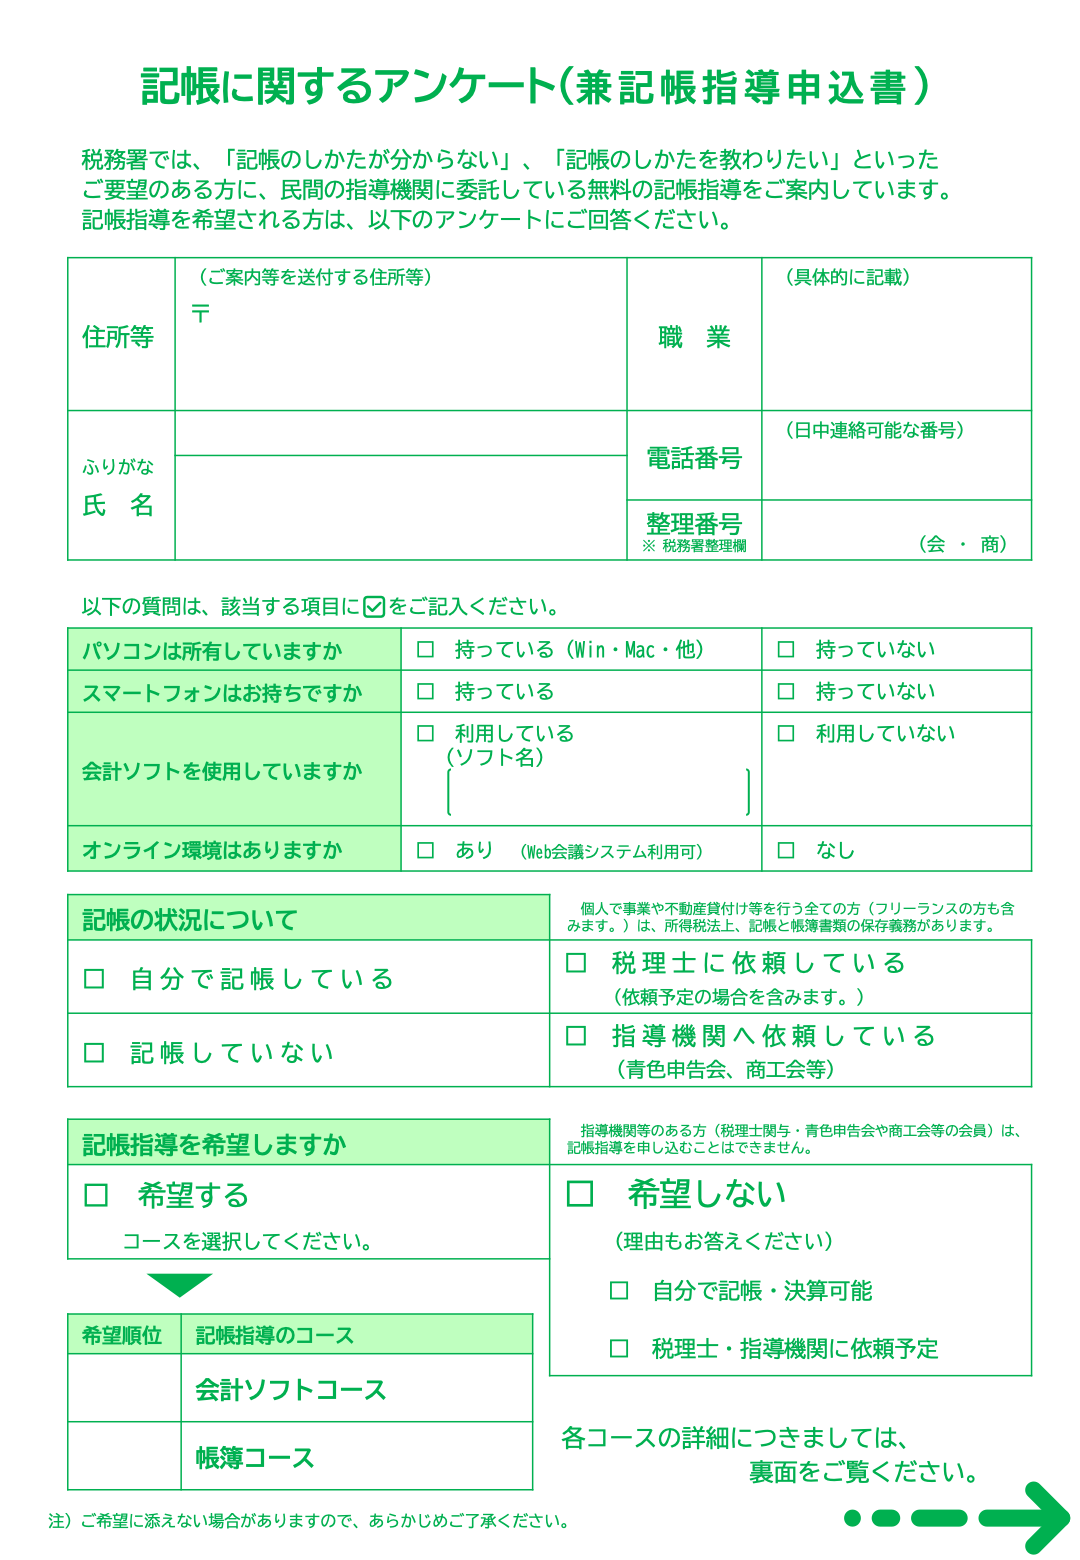
出典:国税庁ホームページ「記帳に関するアンケート(兼記帳指導申込書)」(東京国税局・税務署、令和8年度)(https://www.nta.go.jp/about/organization/tokyo/topics/kicho_chobo/css/ori/kichou_r8_1.pdf )を画像にして掲載。押すと大きく見られます。
答える欄は、大きく3つです。
- パソコン・スマートフォン・会計ソフト・オンライン環境があるか
- 記帳の状況(自分で記帳している/記帳していない/税理士に依頼している/指導機関に依頼している)
- 記帳指導を希望するか(希望するならコースの順位、希望しないなら理由)
様式や書き方は国税局・年度によって違うことがあります。届いた書類の説明を先に読みましょう。
申し込める人・申し込めない人
東京国税局の様式には、「指導機関等のある方(税理士関与・青色申告会や商工会等の会員)は、記帳指導を申し込むことはできません」と書かれています。すでに教わる先・頼む先がある人は対象外、という考え方です。
個人で事業や不動産の貸付けをしているか(フリーランスも含む)
税理士が関与しているか(頼む予定も含む)、または青色申告会・商工会などの会員か
コースの中身:会計ソフトコースと帳簿コース
東京国税局の令和8年度の様式では、次の2つのコースから選びます。
| 会計ソフトコース | 帳簿コース | |
|---|---|---|
| 指導の方法 | 対面・オンライン(会場による) | 対面 |
| 指導する所 | 国税局が委託する業者 | 商工会議所(各拠点支部)・商工会 |
| 教わること | 正規の簿記の原則(複式簿記)による記帳。会計ソフトを使い、一般的な取引の記帳から決算・確定申告までの流れ | 自分の実際の取引の記帳のしかた |
| 回数・時間 | 5回。1回1時間30分。最終回は3時間で、税理士が講師の決算・申告の指導 | 1回1時間前後 |
| 用意するもの | 会計ソフト(無料体験版)は指導機関が用意。オンラインなら自分のパソコン | 日々の取引を記録した資料を会場に持っていく |
回数・時間・時期は、国税局や年度によって違います。届いた案内か、所轄の税務署の個人課税部門(指導担当)で確かめてください。
ポイント 会計ソフトコースは複式簿記で教わります。青色申告で55万円・65万円(令和9年分からは65万円・75万円)の特別控除を受けるには、複式簿記での記帳が要ります。これから青色申告に移る方には、ちょうどよい入口になります。
申し込みから受講までの流れ
- 01アンケートに答える記帳の状況と、希望するかどうか・コースの順位を書く
- 02税務署に出す分からないことは所轄の税務署の個人課税部門(指導担当)へ
- 03受講が決まると、指導機関から連絡が来る書いた内容は、委託先の指導機関に伝えられる
- 04指導を受ける会計ソフトコースなら全5回
- 05最終回で決算・申告の指導税理士が講師(会計ソフトコース)
申込みが多いと、希望どおりにならないことがあります。
受けないとどうなる?義務なのは「記帳と保存」のほう
記帳指導そのものは、アンケートで「希望しない」を選べる案内です。受けなかったことを理由に何かが課される、という決まりは案内にありません。
一方、帳簿をつけて残すことは法律の義務です。東京国税局の様式にも、「個人で事業や不動産貸付け等を行う全ての方(フリーランスの方も含みます。)は、所得税法上、記帳と帳簿書類の保存義務があります」と書かれています(青色申告は所得税法第148条、白色申告は第232条)。
帳簿をつけていない・残していないと、次のことが起こりえます。
加算税の加重は、令和5年分の確定申告に対する修正申告等から(国税庁)。根拠は国税通則法第65条第4項・第66条第5項と同法施行規則第11条の2、青色の取消しは所得税法第150条。
帳簿が無いまま申告の時期を迎えたときの立て直し方は、帳簿をつけていない個人事業主の場合にまとめています。
「記帳指導を断ったら目をつけられるのでは」と心配する声もありますが、大事なのは受けるかどうかより、帳簿がついているかどうかです。自分で記帳できているなら「自分で記帳・決算可能」、税理士などに頼む予定なら「税理士・指導機関に依頼予定」に印をつければ足ります。
無料の指導以外の相談先:青色申告会・商工会・税理士
国税庁の案内では、青色申告会・納税協会・商工会議所・商工会などの記帳指導機関でも相談・指導を受けられるとしています。こちらは会費や指導料が要ります。
| 相談先 | どんな所か(国税庁・東京国税局の案内から) | お金 |
|---|---|---|
| 税務署の記帳指導 | 国税局が民間に委託する指導。記帳から決算・申告まで | 無料 |
| 税務署の記帳・決算説明会 | 白色申告の方などを対象に、記帳のしかた・決算・消費税を説明 | 無料 |
| 青色申告会 | 個人事業者を中心とした青色申告者の団体。会員に会計ソフトでの記帳指導・決算指導 | 会費など |
| 商工会議所・商工会 | 小規模事業者に対する経営改善普及事業を中心に行う団体。経営相談・補助金の計画づくりの支援も | 会費・指導料など(一部は会員向け) |
| 税理士 | 税務代理・税務書類の作成・税務相談を行う専門家 | 報酬 |
記帳の指導だけでなく、申告書の作成や、自分の場合の税額の相談まで頼めるのは税理士(税理士法人)です。自分の事業でどの相談先が合うか迷うときは、担当の税理士・顧問の税理士にご相談ください。
令和9年分からの青色申告特別控除の変更とのつながり
国税庁は、令和9年分から青色申告特別控除が変わることを案内しています。簡易な簿記で記録している方のうち、前々年分の事業所得または不動産所得に係る収入金額が1,000万円を超える方は、10万円の控除が受けられなくなります(不動産所得は事業的規模の方のみ)。一方、複式簿記で記帳し、e-Taxで申告すると65万円、優良な電子帳簿の要件も満たすと最大75万円の控除を受けられる、とされています(国税庁「令和9年分から青色申告特別控除はどう変わる?」R8.4)。
このリーフレットでも、複式簿記の指導を受けられる先として、青色申告会・商工会・商工会議所と、税務署の外部委託の記帳指導が紹介されています。簡易な簿記から複式簿記に移ろうか考えている方には、記帳指導がひとつの近道です。
記帳指導と記帳代行の違い
記帳指導は、自分でつけられるようになるために「教わる」もの。記帳代行は、帳簿づくりの作業を「任せる」ものです。
| 記帳指導 | 記帳代行 | |
|---|---|---|
| 帳簿をつける人 | 自分 | 依頼先 |
| 向いている人 | 自分でつけたい、仕組みを覚えたい | 時間が足りない、取引が多い |
| お金 | 税務署の指導は無料(指導機関は会費など) | 依頼先の料金 |
| 申告書の作成 | 作り方を教わる | 含まれない(税理士の業務) |
教わってみたけれど本業が忙しくて続かない、という場合は、日々の入力だけを任せて、毎月の数字は自分で見る、という分け方もあります(どこまで頼めるかは個人事業主が記帳代行を頼むなら)。
よくある質問
記帳指導説明会とは? 税務署が無料で開く「記帳・決算説明会」のことです。国税庁の案内では、個人事業者のうち白色申告の方などを対象に、記帳のしかたや決算、消費税について説明するとしています。何回にも分けて自分の帳簿を見てもらう記帳指導とは別のものです。
「商工会の記帳指導員」とは? 商工会・商工会議所で記帳の指導を受け持つ人の呼び名です。都道府県の補助金の資料にも「記帳指導員」「記帳指導職員」という言葉が出てきます(例:高知県の小規模事業経営支援事業費補助金の交付要綱の別表)。税務署から委託される帳簿コースを商工会議所・商工会が受け持つこともありますが、商工会の会員向けの指導とは別の事業です。
税理士に頼んでいる場合は? 東京国税局の様式では、税理士が関与している方(頼む予定の方を含む)は申し込めません。記帳のしかたで分からないことは、頼んでいる税理士に聞くのが近道です。
案内の連絡をくれた担当の役職名が分からない 案内の書面に書かれている、所轄の税務署の個人課税部門(指導担当)に問い合わせると確かめられます。
会社の帳簿の相談先は?無料の記帳指導は個人向け
会社向けの無料の記帳指導の案内は国税庁の公開の頁に無く、会社の帳簿の相談先は顧問の税理士・商工会議所や商工会・法人会などです。法人は帳簿から決算書を作り、確定した決算に基づいて申告します(法人税法第74条第1項)。
税務署の記帳指導の案内は、個人で事業をしている方が対象
国税庁・東京国税局の記帳指導の案内は、どれも「個人で事業や不動産貸付け等を行う方」「個人事業者」に向けたもので、問い合わせ先も税務署の個人課税部門です。法人向けに同じ形の無料の記帳指導を案内している資料は、国税庁の公開の頁には見当たりません。
法人は、帳簿から決算書を作り、決算に基づいて申告する
法人も帳簿をつけて残す義務があります。青色申告の法人は法人税法第126条、白色申告の法人は第150条の2で、帳簿の備付け・記録・保存が決められています。
そのうえで法人税の申告は、「確定した決算に基づき」行い、貸借対照表・損益計算書などを申告書に添えます(法人税法第74条第1項・第3項)。日々の帳簿が、そのまま決算書と申告の土台になります。
- 01日々の取引を帳簿につける青色の法人は複式簿記がふつう
- 02事業年度の終わりに決算を組む貸借対照表・損益計算書を作る
- 03株主総会などで決算を確定する「確定した決算」になる
- 04決算に基づいて申告する原則、事業年度終了の日の翌日から2か月以内。決算書を添える
法人の相談先
| 相談先 | 法人にとっての使い方 |
|---|---|
| 税理士(顧問の税理士) | 決算・申告書の作成、税務相談。記帳もまとめて頼めることが多い |
| 商工会議所・商工会 | 小規模事業者に対する経営改善普及事業を行う団体。案内に「個人に限る」とは書かれていない。会員向けの経営相談など |
| 法人会 | 国税庁の関連リンクに全国組織(全国法人会総連合)が載っている、法人の団体。活動の内容は各地の法人会へ |
| 記帳代行 | 日々の仕訳の入力と帳簿・試算表づくりを任せる。決算・申告は税理士へ |
自社の決算の組み方や、どこまでを社内でやるかで迷うときは、担当の税理士・顧問の税理士にご相談ください。
相談先と帳簿の義務、個人と会社で何が違う?
違いは2つです。税務署の無料の記帳指導は個人の案内だけで法人向けは無いことと、法人は帳簿から決算書を作り、確定した決算に基づいて申告すること(法人税法第74条)です。帳簿をつけて残す義務は、どちらにもあります(所得税法第148条・第232条、法人税法第126条・第150条の2)。
| 項目 | 個人の根拠 | 法人の根拠 |
|---|---|---|
| 記帳指導の対象・コース | 東京国税局「記帳に関するアンケート(兼記帳指導申込書)」、国税庁「個人事業者で帳簿の記帳でお悩みの方へ」 | (同じ案内は無い) |
| 帳簿の義務 | 所得税法 第148条・第232条 | 法人税法 第126条・第150条の2 |
| 申告と帳簿 | 所得税法 第148条(青色の帳簿) | 法人税法 第74条(確定した決算に基づく申告) |
| 加算税の加重 | 国税通則法 第65条第4項・施行規則 第11条の2(所得税の帳簿) | 国税通則法 第65条第4項(法人税の帳簿) |
| 青色の取消し | 所得税法 第150条 | 法人税法 第127条 |
法人成り(個人事業から会社に移ること)を考えている方は、次の点が変わります。
- 税務署の無料の記帳指導は、個人の事業についての案内です。会社になると、相談先は顧問の税理士や商工会・商工会議所などが中心になります。
- 個人で受けていた青色申告の承認は、会社には引き継がれません。会社で青色申告をするには、設立の日以後3か月を経過した日と最初の事業年度終了の日のうち早い日の前日までに、改めて申請します(法人税法第122条。会社の青色申告の承認申請の期限)。
- 個人の帳簿は暦年(1月〜12月)で締めますが、会社は自分で決めた事業年度で締め、決算書を作って申告します。
個人の帳簿のつけ方を教わっておくと、会社になってからの帳簿や決算書もぐっと読みやすくなります。教わる・任せる・税理士に頼むのどれを組み合わせるか、自分の場合で迷うときは、担当の税理士・顧問の税理士にご相談ください。