
経費
YouTuberの経費はどこまで?落とせるもの一覧と旅行・車・食べ物
 運営責任者:Move for People株式会社 代表取締役 酒元 慎也
YouTuberの経費は、個人なら動画づくり(チャンネルの運営)との関係を説明できる支出だけが必要経費になり、暮らしと兼ねる家賃・スマホ・車は仕事の割合だけを経費にします(所得税法37条・所得税法施行令96条)。会社にしたら事業のための費用が損金になり、社長の私的な食事・旅行・服などを会社が払うと役員への給与になりえます(法人税法34条4項・法人税基本通達9-2-9)。
では、大食い企画で食べたラーメンは? 旅の動画のための旅行は? 「YouTuberは何でも経費にできてずるい」と言われることもありますが、実際の線はもっと地味で、はっきりしています。同じカメラでも、家族旅行の思い出を撮るためだけなら経費になりません。
この記事では、個人で活動している場合と、会社(法人)にしている場合を分けて、物ごとの線引きと按分のしかたを説明し、最後に違いを並べます。
個人のYouTuberは、動画づくりとの関係で経費が決まる
個人のYouTuberの必要経費は、カメラ・編集ソフト・企画の食材・撮影の旅費など動画づくりのために使った費用で(所得税法37条)、暮らしにも使う家賃・スマホ・車は、仕事の分をはっきり区分できればその割合だけが経費になります(所得税法施行令96条・所得税基本通達45-2)。撮影と関係のない食事やふだんの服は、経費になりません。
経費になるかどうかの線は?
所得税法は、必要経費を「総収入金額を得るため直接に要した費用」や「業務について生じた費用」としています(所得税法 第37条)。YouTuberなら、動画をつくって収入を得るために使ったお金です。
迷いやすいのは、暮らしにも使うもの(家事関連費)です。家事関連費は、主な部分が仕事に必要で、その部分をはっきり区分できる場合に、その部分だけが経費になります(所得税法 第45条、所得税法施行令 第96条)。仕事に使う割合が50%以下でも、その部分をはっきり区分できれば経費にしてよいとされています(所得税基本通達 45-2)。
動画づくり(企画・撮影・編集・投稿・チャンネルの運営)のために払ったか
暮らしにも使っているか
根拠:所得税法第37条・第45条、所得税法施行令第96条、所得税基本通達45-2。
「ずるい」と言われる支出も、この順で確かめると答えが出ます。会社員が同じ物を買っても経費にならないのは、それで収入を得ていないからです。逆に、YouTuberでも動画と関係のない支出は経費になりません。
経費にできるもの・按分するもの・できないものの一覧
| 支出 | 扱いの目安 | 勘定科目の例 |
|---|---|---|
| カメラ・マイク・照明・三脚・パソコン | 経費(10万円以上は減価償却) | 消耗品費・減価償却費 |
| 編集ソフト・素材サイト・BGMの利用料 | 経費 | 支払手数料・通信費 |
| 撮影の小道具・企画で使う商品 | 経費(動画で使ったもの) | 消耗品費・撮影費 |
| 企画で食べる・料理する食材 | 経費(企画のための分) | 撮影費・消耗品費 |
| 撮影のための交通費・宿泊費 | 経費(撮影が目的の分) | 旅費交通費 |
| 編集・サムネイル作りの外注 | 経費 | 外注工賃 |
| 自宅の家賃・電気代・ネット代 | 按分(撮影・編集に使う分) | 地代家賃・水道光熱費・通信費 |
| スマートフォン・車 | 按分(仕事に使う分) | 通信費・車両費・減価償却費 |
| 衣装・メイク・美容院 | 撮影専用なら経費。普段も使うなら難しい | 衣装費・消耗品費 |
| 撮影と関係ない食事・ふだんの服・ジム | 経費にならない | - |
| 所得税・住民税・罰金 | 経費にならない | - |
「撮影費」「衣装費」のように、決算書にない科目を自分で作っても構いません。毎年同じ考え方で使い続けることが大切です。
食べ物・旅行・車は、どこまで?
食べ物:大食い・料理・食レポなど、食べること自体が動画の中身なら、企画のために買った分は経費にできます。撮影のついでの家族の食事や、撮影のない日の食事は経費になりません。レシートと、どの動画で使ったかを結び付けておきましょう。
旅行:旅の動画の撮影が目的なら、交通費・宿泊費は経費にできます。家族旅行のついでに少し撮った、というように、旅行が主で撮影が従なら、全額を経費にするのは難しくなります。撮影した日と観光だけの日がはっきり分かれるなら、撮影の日の分だけを経費にする、という分け方が考えられます。
車:撮影場所への移動や機材の運搬に使うなら、走行距離などで仕事の割合を決め、ガソリン代・保険料・減価償却費などに掛けます。
金額と割合は例です。1年分では345,600円。部屋をふだんの生活にも使う場合は、使う時間の割合も考えます。
面積・時間・距離など物差しごとの割合の決め方は家事按分の割合の決め方に、車の減価償却と按分の計算は車を経費にするには?にまとめています。割合の決め方や、旅行が仕事か私用か判断に迷うときは、担当の税理士にご相談ください。
機材は、買った年に全部経費になる?
機材は値段によって扱いが変わります。40万円の線がいつの取得から使えるかは少額減価償却資産の40万円はいつから?で詳しく説明しています。
40万円未満は令和8年4月1日以後に取得したものの基準で、それより前は30万円未満です(国税庁 No.2100)。それ以外は、耐用年数に分けて減価償却します。パソコンは耐用年数4年(器具及び備品の電子計算機・パーソナルコンピュータ)です。
収益化する前に使ったお金は?
収益化の前でも、すでにチャンネルを仕事として運営しているなら、その年の動画づくりの支出は経費の候補です。収入がまだ少なくても、経費の考え方は同じです。
まだ事業を始める前の「準備」の段階で特別に払ったお金は、開業費という扱いがあります。開業費は、事業所得などを生ずべき事業を開始するまでの間に開業準備のために特別に支出する費用です(所得税法施行令 第7条)。開業費は資産(繰延資産)にしておき、好きな年に好きな額を経費にできます(任意償却、同第137条第3項)。
ただし、開業費は「事業」を始める場合の決まりです。副業で、収入が雑所得になる場合などは扱いが変わります。いつから事業を始めたといえるか、どの支出が開業費に当たるかは、担当の税理士にご相談ください。
決算書の、どの科目に書く?
青色申告決算書の1ページ目「損益計算書」には、旅費交通費・通信費・広告宣伝費・消耗品費・減価償却費・外注工賃・地代家賃などの科目が並びます。空いている行(㉕〜㉚)には、「撮影費」など自分で作った科目を書けます。
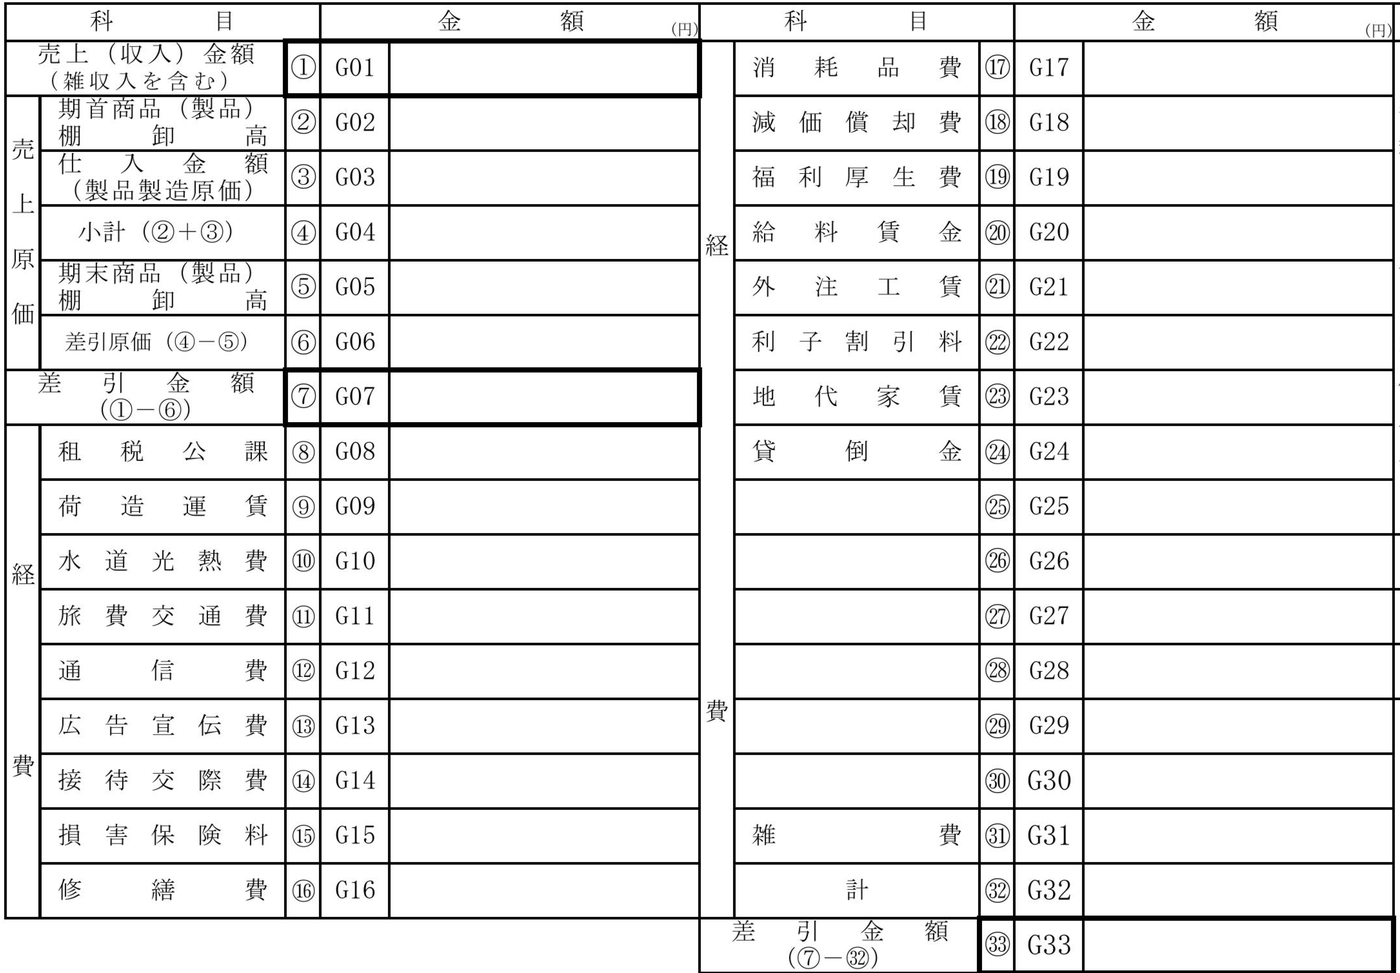
出典:「所得税青色申告決算書(一般用)」(国税庁)(https://www.nta.go.jp/taxes/shiraberu/shinkoku/yoshiki/01/shinkokusho/pdf/r07/10.pdf )を加工して作成(1ページの損益計算書の売上から経費の欄を切り出し)。押すと大きく見られます。
会社員の副業でも、確定申告は要る?
会社員で、給与を1か所から受けていて、その給与の全部が源泉徴収の対象になっている人は、給与と退職所得以外の所得(収入から経費を引いた額)の合計が20万円を超えると、確定申告が必要です(国税庁 タックスアンサーNo.1900)。経費をきちんと記録しておくことは、この「所得」を正しく出すことにもつながります。本業でYouTuberをしている場合に申告が要るかどうかは、所得の額と各種の控除で決まります。控除の額は改正が続いているので、その年分の国税庁の案内で確かめてください。副業の所得が事業所得か雑所得か、赤字のときの扱いは副業の経費はどこまで?で整理しています。
会社にしたら、事業の費用は損金、私的な支出は役員給与
チャンネルの運営を会社でしているなら、機材・編集の外注・撮影の交通費など会社の事業のための支出は損金になり(法人税法22条3項)、社長の私的な食事・旅行・服などを会社が払うと、役員への経済的な利益として給与に含まれることがあります(法人税法34条4項・法人税基本通達9-2-9)。社長への役員報酬は、定期同額給与などの要件に当たれば損金になります(同34条1項)。
会社の損金になるのは、どんな支出?
チャンネルの運営を会社でしている場合、会社の事業のための支出は損金になります(法人税法 第22条第3項)。機材・編集の外注・撮影の交通費・企画の食材など、事業に使ったものは、個人のときと同じ科目で記録できます。
会社には、個人のような「家事関連費の按分」という考え方はありません。会社の支出は、会社の事業のためのものか、そうでないかで分かれます。
役員の私的な支出を会社が払うと、どうなる?
「会社にすれば全部経費」は正しくありません。役員(社長)の私的な食事・旅行・服などを会社が払うと、役員への「経済的な利益」として、給与に含まれることがあります(法人税法 第34条第4項、法人税基本通達 9-2-9)。毎月決まった額でなければ定期同額給与に当たらず、損金にならないことがあり、役員の側でも給与として所得税がかかりえます。
どちらに当たるかは、使い方の記録で説明します。
撮影の日と私的な予定が混ざる旅行など、線引きが難しいものは、顧問の税理士にご相談ください。
役員報酬は、どうすれば損金になる?
社長への役員報酬は、毎月同じ額を払う「定期同額給与」などの要件に当たれば損金になります(法人税法 第34条第1項、法人税法施行令 第69条)。広告収入が多い月に報酬を増やす、といった払い方をすると、増やした分が損金にならないことがあります。金額の決め方や改定の時期は、顧問の税理士にご相談ください。
機材の扱いは?
10万円未満の機材は、使い始めた期に費用(損金)として計上できます(法人税法施行令 第133条)。青色申告をしている中小企業者等は、40万円未満なら、1事業年度300万円まで全額を損金にできる特例があります(租税特別措置法 第67条の5)。40万円未満は令和8年4月1日以後に取得した資産の基準で、それより前は30万円未満です(国税庁 No.5408)。それ以外は、耐用年数に分けて減価償却します。
法人にしたら、自分への報酬と機材の扱いはどう変わる?
違いは3つです:暮らしと兼ねる支出は、個人なら按分して仕事の分だけ経費にしますが、法人では役員の私的な支出が役員給与になりえます。自分への報酬は、個人では経費にならないのに対し、法人の役員報酬は定期同額給与などの要件で損金になります。始める前の支出は、個人なら開業費、法人なら創立費・開業費です。
- 会社の口座・カードと、個人の口座・カードを分ける(私的な支払いを会社のカードでしない)
- 撮影と私的な予定が混ざる支出は、会社が払うかどうかのルールを決めておく
- 役員報酬の額を決め、期の途中で収入に合わせて変えない
- 個人で使っていた機材を会社に移すなら、売るのか貸すのかを決める
- YouTubeの収益の受け取り先(アカウントの名義・振込口座)を会社に切り替える手続きを確かめる
法人にするかどうか、いつ切り替えるかは、収入や家族の状況で変わります。顧問の税理士にご相談ください。
個人なら「動画づくりの分だけ、割合と記録で説明する」、法人なら「会社の事業の分だけ。社長の私的な分は給与になりうる」。どちらも、動画との関係を説明できるかどうかが分かれ目です。