
経費
ウーバーイーツの経費にできるもの|バイク・スマホの按分と勘定科目
 運営責任者:Move for People株式会社 代表取締役 酒元 慎也
ウーバーイーツなどフードデリバリーの配達の経費は、個人なら配達の仕事のために使った分を必要経費にでき、バイクやスマホのように私用と兼ねる物は仕事に使った割合(按分)だけを経費にします(所得税法施行令96条)。会社で配達を請け負うなら事業の費用が損金になり、役員が私的に使う分は役員への給与の扱いになりえます(法人税法22条・法人税基本通達9-2-9)。
ただし、配達の所得が「事業所得」か「雑所得」かで、按分の決まりや赤字の扱いが少し変わります。この記事では、配達をしている個人の方に向けて、経費にできるもの・できないもの、按分の割合の出し方、レシートがないときの記録、確定申告書のどこに書くかを、国税庁の原文に沿って整理します。会社として配達の仕事をする場合の違いと、個人と法人の比べは後半にまとめました。
個人で配達するなら、経費はどこまで?
個人の配達で経費にできるのは、バイク・自転車の代金、ガソリン代・修理代、スマホ代、配達用の道具など配達のために必要だった費用で、私用と兼ねる分は走った距離や使った時間などの割合で按分します(所得税法施行令96条・タックスアンサー No.2210)。40万円未満の物を一度に経費にする特例は、令和8年4月1日以後の取得で、青色申告の事業所得の人だけが使えます(租税特別措置法28条の2)。
経費にできるもの・できないもの
経費にできるかどうかの線は、「配達の仕事のために必要だったか」です。私的な支出(家事上の費用)は経費になりません(タックスアンサー No.2210)。
| 支出 | 経費になるか | 主な勘定科目 |
|---|---|---|
| バイク・自転車の購入代 | なる(金額で処理が変わる。下で説明) | 車両運搬具・消耗品費など |
| ガソリン代・電動自転車の充電にかかる分 | 配達で走った割合だけ | 車両費・燃料費 |
| バイク・自転車の修理代、タイヤ・チェーン | 配達で使う割合だけ | 修繕費 |
| 任意保険・自賠責などの保険料 | 配達で使う割合だけ | 損害保険料 |
| スマホ本体・通信料 | 配達で使う割合だけ | 通信費・消耗品費 |
| スマホホルダー・モバイルバッテリー・配達バッグ・ヘルメット・雨具 | 配達用なら | 消耗品費 |
| 駐輪場代・配達エリアまでの電車代 | 配達のための分 | 地代家賃・旅費交通費 |
| 所得税・住民税、本人の国民年金・国民健康保険料 | ならない(保険料は所得控除で扱う) | — |
| 配達の合間の自分の食事 | 原則ならない(私的な食事) | — |
飲み物は、上位の解説でも扱いが分かれます。夏の配達中の水分補給など、仕事との関係を説明できるものを経費にしている例もありますが、ふだんの飲み物は私的な支出と見られやすい、というのが分かれ目です。迷うものは、担当の税理士にご相談ください。
注意 国民年金・国民健康保険料は経費(必要経費)ではなく、確定申告の「社会保険料控除」で差し引きます。経費の欄ではなく、控除の欄に書きます。
バイク・自転車は金額で処理が変わる
業務に使う物を買ったときは、金額で処理が変わります(所得税法施行令138条・139条、タックスアンサー No.2100)。
| 買った物の金額 | 処理 | 事業所得 | 雑所得 |
|---|---|---|---|
| 10万円未満 | 買って使い始めた年に全額を経費 | 使える | 使える |
| 10万円以上20万円未満 | 一括償却資産として3年で3分の1ずつ | 使える | 使える |
| 40万円未満(青色申告の特例) | 一定の要件のもと、年300万円まで全額を経費 | 青色申告なら使える | 使えない |
| 上の処理をしないもの | 耐用年数で減価償却(二輪自動車3年・自転車2年) | 使える | 使える |
40万円未満の特例(少額減価償却資産)は、令和8年4月1日以後に取得したものの基準です(それより前は30万円未満)。この特例は青色申告をしている人の不動産所得・事業所得・山林所得の業務に限られます(租税特別措置法28条の2)。配達が雑所得の人は使えません。
耐用年数は国税庁の「主な減価償却資産の耐用年数表」で、一般用の二輪自動車が3年、自転車が2年です。
例の数字です。10万円以上20万円未満なので一括償却資産にした例。休日に私用でも乗るなら、1年分にさらに配達で使う割合を掛けます。
20万円以上のバイクを耐用年数(3年)で償却するときの1年分の出し方は、減価償却の計算方法で計算例とともに説明しています。
按分の割合は「記録」から出す
私用と兼ねる物は、仕事に使った割合を自分で決めて、その根拠を残します。割合に決まった数字はありません。説明できる記録があるかどうかが大事です。
- 01何で分けるかを決めるバイク・ガソリンは走った距離、スマホは使った時間や日数など、使い方に合う物差しを選ぶ
- 021か月だけでも記録を取る配達を始めた・終えたときのメーター、配達した日の数などをメモする
- 03割合を計算する配達の分 ÷ 全体。季節で使い方が大きく変わるなら、何か月分かで平均する
- 04記録と計算を保存するメモと計算の紙(またはファイル)を帳簿と一緒にとっておく
例の数字です。残りの1,860円は私用の分なので経費にしません。
按分の決まりは、事業所得か雑所得かで原文の書き方が違います(所得税法施行令96条)。
- どちらにも共通:主な部分が業務のために必要で、その部分を明らかに区分できるときの、その部分
- 青色申告の事業所得だけ:取引の記録などで、業務に直接必要だったことが明らかにされる部分
雑所得には後ろの決まりがないので、「主な部分が業務のため」と言えるかが、より大事になります。物差しごとの割合の決め方は家事按分の割合の決め方にまとめています。割合が小さい物を按分してよいかで迷うときは、担当の税理士にご相談ください。
事業所得か雑所得か
配達で得た所得が事業所得か業務に係る雑所得かは、配達が社会通念上「事業」と言える程度かで決まります。国税庁は、取引を記録した帳簿書類を保存していない場合は、収入が300万円を超えて事業と認められる事実があるときを除き、業務に係る雑所得になる、と説明しています(所得税基本通達35-2 の趣旨説明)。帳簿を保存している場合も含めた判断の順番は、副業の経費はどこまで?で、はい/いいえの図にしています。
根拠:所得税法69条・143条、租税特別措置法28条の2、所得税法施行令96条、タックスアンサー No.1500。どちらに当たるかの判断に迷うときは、担当の税理士にご相談ください。
確定申告が要るのはいつ?
会社員などで給与を1か所から受け、その給与の全部が源泉徴収の対象になっているか
給与と退職所得以外の所得(配達の収入から経費を引いた額など)の合計が20万円を超えるか
1年の所得の合計が基礎控除などの所得控除の合計を超え、納める所得税が出るか
配達が本業の人は下の段で考えます。給与を2か所以上から受ける人などの条件は、タックスアンサー No.1900 で確かめてください。
20万円の線は「収入」ではなく「所得」(収入−経費)です。経費をきちんと付けると、申告が要るかどうかの判断も変わります。所得税の申告が要らない場合でも、住民税の申告は別の決まりなので、お住まいの市区町村の案内を確かめてください。
確定申告書のどこに書く?
申告書の第一表では、事業所得なら「事業・営業等」、業務に係る雑所得なら「雑・業務」の欄に、収入金額と所得金額を書きます。
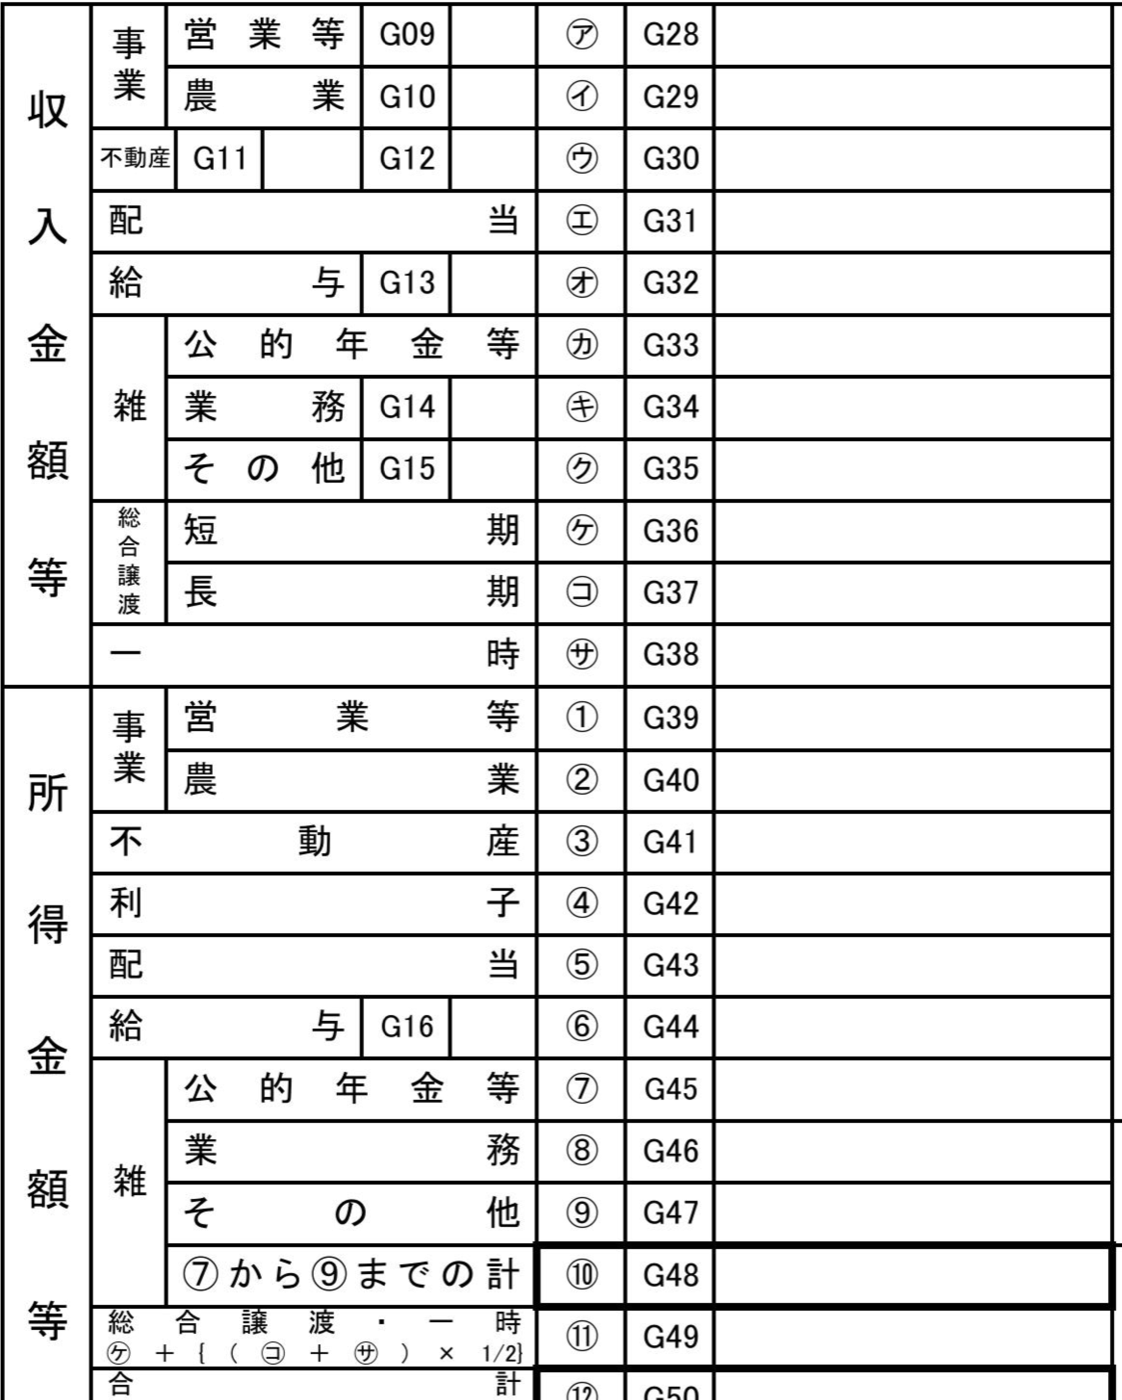
出典:「申告書第一表【令和7年分以降用】」(国税庁)(https://www.nta.go.jp/taxes/shiraberu/shinkoku/yoshiki/01/shinkokusho/pdf/r07/01.pdf )を加工して作成(1ページの「収入金額等」「所得金額等」の欄を切り出し)。押すと大きく見られます。
- 事業所得:収入は「事業・営業等 ㋐」、所得は「①」。青色申告決算書か収支内訳書を付けます。
- 業務に係る雑所得:収入は「雑・業務 ㋖」、所得は「⑧」。前々年の業務に係る雑所得の収入が1,000万円を超える人は、収支内訳書などの添付が要ります(タックスアンサー No.1500)。
レシートがない支出はどう記録する?
自動販売機の飲み物や、レシートの出ない駐輪場など、領収書がもらえない支出もあります。その場合は、日付・支払先・金額・何のためか、を帳簿や出金の記録に書いておき、カードやスマホ決済の明細があれば一緒に保存します。
売上のほうは、配達を受けている会社から届く報酬の明細(支払いの記録)を月ごとに保存し、帳簿の売上と突き合わせておくと、申告の前に慌てずにすみます。
ポイント 「経費にすると、払ったお金が戻ってくる」わけではありません。経費は所得を減らし、その分だけ税金が少なくなる、という仕組みです。源泉徴収された税金や予定納税が、計算した税額より多かったときに、差額が戻ってきます(還付)。
配達を会社で請け負うなら、法人税で計算する
配達の仕事を会社(法人)として請け負うなら、所得の区分はなく、バイクの燃料代・修理代やスマホの通信料など事業のための費用が損金として法人税の所得の計算で引かれ(法人税法22条)、役員が私的に使う分は按分ではなく役員への経済的な利益(給与)として扱われえます(法人税基本通達9-2-9)。
所得の区分がなく、事業の費用は損金になる
法人には、事業所得・雑所得のような区分がありません。収益(益金)から、売上原価・販売費・一般管理費などの費用(損金)を引いて所得を計算します(法人税法22条)。配達に使うバイクの燃料代や修理代、スマホの通信料などは、会社の事業のための費用なら損金です。
私用と兼ねる物は「按分」ではなく「役員の給与」の問題になる
会社の持ち物(バイク・スマホ)を役員が私的に使ったり、役員個人の費用を会社が払ったりすると、その分は役員への経済的な利益(給与と同じ扱い)になりえます(法人税基本通達9-2-9)。個人のような「家事按分」で分けるのではなく、私的な費用を会社に付けないことが基本です。
物を買ったとき
10万円未満は事業に使い始めた期に損金、20万円未満は一括償却資産として36か月で均等に損金(法人税法施行令133条・133条の2)、青色申告の中小企業者等は40万円未満の少額減価償却資産の特例(令和8年4月1日以後の取得・それより前は30万円未満・年300万円まで)が使えます(タックスアンサー No.5408)。
役員が私的にも使う物の扱いなど、会社と個人の線引きで迷うときは、顧問の税理士にご相談ください。
配達のバイク・スマホ、会社にすると私用の分はどうなる?
違いは2つです:私用と兼ねるバイクやスマホは、個人なら仕事の割合で按分しますが、会社では私的な分が役員への給与になりえ、個人は事業所得か業務に係る雑所得かで赤字と特例の扱いが変わるのに対し、会社には所得の区分がありません。
法人にして配達の仕事を続けることを考えている方は、個人のときに按分していたバイクやスマホを、会社の物にするのか個人の物のままにするのかを先に決めておくと、帳簿の付け方が決まります。
配達は、走った距離も時間も自分がいちばんよく知っている仕事です。メーターの数字を一枚撮っておくだけで、確定申告の日の自分が助かります。