
経費
生命保険料は経費になる?勘定科目と個人事業主の控除・法人の仕訳
 運営責任者:Move for People株式会社 代表取締役 酒元 慎也
個人事業主が自分や家族に掛けた生命保険料は経費にならず(事業主貸・所得税法第45条第1項第1号)、令和8年分も確定申告の生命保険料控除で合計12万円まで所得から差し引きます(国税庁 タックスアンサーNo.1140)。法人が役員や従業員に掛けた保険料は、保険の種類(定期・養老・終身)、保険金の受取人、解約したときに戻るお金の割合(最高解約返戻率)で、損金・資産・給与に分かれます(No.5363・No.5364・No.5364-2)。
この記事では、個人事業主の場合と法人の場合を分けて、勘定科目・仕訳・申告書の書く欄まで、国税庁の原文に沿って整理します。保険に入るかどうかは保障の必要で決めるもので、この記事は入った後の処理の話です。
個人事業主の生命保険料は、経費でなく「生命保険料控除」で引く
個人事業主が自分や家族を被保険者にして払う生命保険料は必要経費にならず、事業用の口座から払えば事業主貸で記録し、令和8年分の確定申告では生命保険料控除で、一般・介護医療・個人年金の合計12万円まで差し引きます(新契約は各4万円。23歳未満の扶養親族がいれば新契約の一般生命保険料は6万円まで・国税庁 タックスアンサーNo.1140)。
自分や家族の生命保険料は経費にならない
個人事業主が自分や家族を被保険者にして払う生命保険料は、事業のためではなく、本人や家族の暮らしを守るための支出です。家事上の経費は必要経費に入らない(所得税法第45条第1項第1号)ので、事業の口座から払っても経費にはなりません。帳簿では「事業主貸」で処理します(事業主貸のほかの場面は事業主貸と事業主借)。
例:事業主本人の定期保険料(月払い)を事業用の口座から払った場合
その代わり、確定申告で「生命保険料控除」を受けられます。経費は事業所得を減らし、控除は所得の合計から差し引く、という違いはありますが、どちらも税金の計算のもとを小さくします。
生命保険料控除はいくらまで
生命保険料控除は、一般の生命保険料・介護医療保険料・個人年金保険料の3つに分けて計算し、その合計を差し引きます(タックスアンサー No.1140・令和8年4月1日現在法令等)。
新契約の控除額は、1年間に払った保険料(剰余金や割戻金を引いた額)から、次の表で計算します。
| 1年間の支払保険料等(新契約) | 控除額 |
|---|---|
| 20,000円以下 | 全額 |
| 20,000円超 40,000円以下 | 支払保険料等×1/2+10,000円 |
| 40,000円超 80,000円以下 | 支払保険料等×1/4+20,000円 |
| 80,000円超 | 一律40,000円 |
例の数字です。令和8年分以後で23歳未満の扶養親族がいる場合は、新生命保険料の表が別になり(60,000円超120,000円以下は×1/4+30,000円)、同じ66,000円なら46,500円です。
旧契約の表、新旧の両方に入っている場合の計算は、タックスアンサー No.1140 にあります。保険期間が5年未満の保険など、控除の対象にならないものもあります。
確定申告書のどこに書く?
申告書の第二表の「⑮生命保険料控除」の欄に、新生命保険料・旧生命保険料・新個人年金保険料・旧個人年金保険料・介護医療保険料の区分ごとに、支払った保険料の計を書きます。計算した控除額は、第一表の「所得から差し引かれる金額」の「生命保険料 ⑮」の欄に書きます。
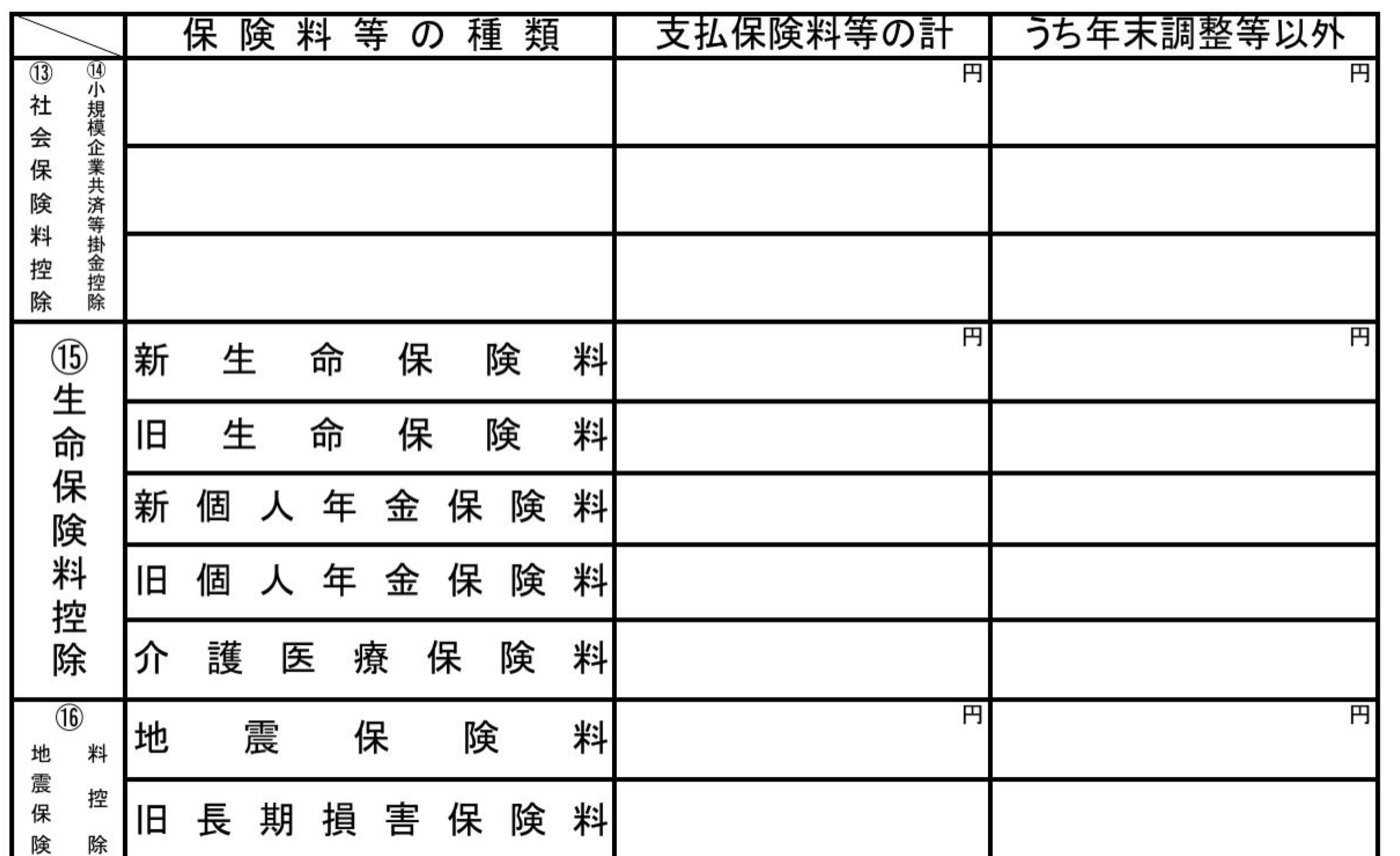
出典:『令和7年分 所得税及び復興特別所得税の申告書 第一表・第二表』(国税庁)(https://www.nta.go.jp/taxes/shiraberu/shinkoku/yoshiki/01/shinkokusho/pdf/r07/01.pdf )を加工して作成(2ページの第二表から「保険料等の種類」の欄を切り出し)。押すと大きく見られます。
保険会社から秋ごろ届く「生命保険料控除証明書」は、申告書に添付するか、提出のときに提示します(旧契約で1年の保険料が9,000円以下のものは不要・No.1140)。電子の証明書の内容を印刷した書面も使えます。
従業員を被保険者にする場合
人を雇っている個人事業主が、従業員を被保険者にして保険料を払う場合は、保険の形(受取人・貯蓄性があるか)によって、経費になるか、従業員への給与になるかが変わります。個人事業主向けに国税庁が一覧の形で示した資料は少ないので、契約の前に担当の税理士にご相談ください。
消費税の区分
保険料は消費税が非課税です(タックスアンサー No.6201)。事業主本人の保険料はそもそも経費ではないので、消費税の計算にも入れません。
会社が払う保険料は、種類・受取人・返戻率で損金と資産に分かれる
法人が払う保険料は、定期保険・第三分野保険なら最高解約返戻率50%以下などは期間の経過に応じて損金(No.5364)、保険期間3年以上で50%超は一部を前払保険料として資産に計上し(No.5364-2)、養老保険は受取人の組み合わせで全額資産・2分の1資産・給与に分かれます(No.5363。いずれも令和元年7月8日以後の契約)。受取人が本人・遺族で、役員など特定の人だけを被保険者にしていれば、その人への給与です。
まず、保険証券と設計書で確かめる
- 保険の種類:定期保険(死亡したときだけ保険金)・第三分野保険(医療・がんなど)・養老保険(満期にも保険金)・終身保険
- 保険金の受取人:法人か、被保険者(役員・従業員)やその遺族か
- 最高解約返戻率と保険期間:定期保険・第三分野保険で、保険期間3年以上・最高解約返戻率50%超か(設計書に書かれている)
- 被保険者が全員か、役員や特定の人だけか
- 契約日が令和元年7月8日以後か(それより前の契約は、別の取扱いが続く場合がある)
火災保険・自動車保険など、生命保険以外の保険料の科目は保険料の勘定科目で種類ごとに見られます。定期保険・第三分野保険は、次の順に確かめると扱いが決まります。
保険期間3年以上で、最高解約返戻率が50%を超えるか
最高解約返戻率70%以下で、年換算保険料相当額が被保険者1人あたり合計30万円以下か
受取人が被保険者・遺族で、役員など特定の人だけを被保険者にしている場合は、どの道でもその人への給与になります(No.5364・No.5364-2)。
定期保険・第三分野保険(最高解約返戻率50%以下など)
法人が契約者で、役員・従業員を被保険者にする定期保険・第三分野保険のうち、相当多額の前払部分がないもの(最高解約返戻率50%以下など)は、受取人によって次のとおりです(タックスアンサー No.5364)。
| 受取人 | 保険料の扱い |
|---|---|
| 法人 | 原則として、期間の経過に応じて損金 |
| 被保険者・その遺族 | 原則として、期間の経過に応じて損金。ただし役員や部課長など特定の人だけを被保険者にしていれば、その人への給与 |
最高解約返戻率が50%超でも、70%以下で、年換算保険料相当額(保険料の総額÷保険期間の年数)が被保険者1人あたり合計30万円以下なら、この表の扱いになります。
定期保険・第三分野保険(最高解約返戻率50%超)
保険期間3年以上で最高解約返戻率50%超の定期保険・第三分野保険(令和元年7月8日以後の契約)は、保険料の一部を一定の期間「前払保険料」として資産に計上し、後で取り崩して損金にします(タックスアンサー No.5364-2)。
| 最高解約返戻率 | 資産計上期間 | 資産に計上する額 | 取り崩す期間 |
|---|---|---|---|
| 50%超70%以下 | 保険期間の開始から、保険期間の40%を経過する日まで | 当期分支払保険料×40% | 保険期間の75%を経過した後から、保険期間の終了まで |
| 70%超85%以下 | 同上 | 当期分支払保険料×60% | 同上 |
| 85%超 | 原則として、保険期間の開始から最高解約返戻率となる期間の終了の日まで(5年未満になるときは5年など) | 当期分支払保険料×最高解約返戻率×70%(保険期間の開始から10年を経過する日までは×90%) | 解約返戻金相当額が最も高くなる期間の後から、保険期間の終了まで |
85%超の資産計上期間には、解約返戻金の増え方による延長などの細かい決まりがあります。正確な期間は No.5364-2 の表と、保険会社の設計書で確かめてください。
例の数字です。残りの192,000円が、その期の損金(支払保険料)になります。
例:上の定期保険料を払い、60%を資産(前払保険料)、残りの40%を損金にした場合
養老保険
養老保険(満期または死亡で保険金が出る保険)は、受取人の組み合わせで次のとおりです(タックスアンサー No.5363)。
| 死亡保険金の受取人 | 満期保険金の受取人 | 保険料の扱い |
|---|---|---|
| 法人 | 法人 | 全額を資産に計上(保険積立金) |
| 被保険者の遺族 | 被保険者 | 役員・従業員への給与 |
| 被保険者の遺族 | 法人 | 1/2を資産に計上、残りは期間の経過に応じて損金。役員や特定の人だけが被保険者なら、残りはその人への給与 |
例の数字です。残りの365,000円は福利厚生費などとして損金にします。
終身保険
終身保険は、保障が一生続き、解約したときの返戻金が積み上がっていく貯蓄性の保険です。法人が保険金の受取人なら、払った保険料は資産(保険積立金)に計上する処理が一般的です。役員・従業員やその遺族が受取人なら、その人への給与として扱うのが一般的です。国税庁のタックスアンサーには、終身保険だけを取り上げた項目がないので、契約の内容で迷うときは顧問の税理士にご相談ください。
役員だけを被保険者にすると
どの保険でも、受取人が被保険者やその遺族で、役員や部課長など特定の人だけを被保険者にしている場合は、保険料はその人への給与になります(No.5363・No.5364・No.5364-2)。役員の給与とされる保険料を会社が経常的に負担しているときは、定期同額給与に当たるとされています(法人税基本通達9-2-11)。給与とされた保険料は、その役員・従業員の側で生命保険料控除の対象になります。
保険金や解約返戻金を受け取ったら
保険金や解約返戻金を法人が受け取ったときは、それまで資産に計上していた保険積立金や前払保険料を取り崩し、受け取った額との差を雑収入(足りなければ雑損失)にするのが基本の形です(車両事故などの損害保険金も含めた仕訳は保険金の仕訳)。
例:保険積立金が2,190,000円ある養老保険を解約し、2,640,000円を受け取った場合
消費税の区分
保険料は消費税が非課税です(タックスアンサー No.6201)。
控除で引く個人、仕訳で分ける会社。法人成りで変わること
違いは3つです:本人に掛けた保険料の扱い(個人は経費にならず生命保険料控除、法人は種類・受取人・返戻率で損金・資産・給与に分かれる)、差し引ける上限(個人は令和8年分も控除の合計12万円、法人は金額の上限なし)、特定の人だけが対象のとき(法人ではその人への給与)。保険料の消費税が非課税なのは同じです。
| 項目 | 個人事業主の根拠 | 法人の根拠 |
|---|---|---|
| 保険料が経費(損金)になるか | 所得税法第45条第1項第1号(家事上の経費は必要経費にならない) | タックスアンサー No.5364(定期保険・第三分野保険・前払部分なし)・No.5363(養老保険) |
| 差し引ける額・資産に積む額 | タックスアンサー No.1140(生命保険料控除の額と上限) | タックスアンサー No.5364-2(最高解約返戻率50%超・法人税基本通達9-3-5の2) |
| 役員の給与とされる保険料 | タックスアンサー No.1140(本人の契約は控除で扱う) | No.5364-2の注8・法人税基本通達9-2-11(経常的に負担する保険料は、毎月おおむね一定の経済的な利益として定期同額給与) |
| 保険料の消費税 | タックスアンサー No.6201 | タックスアンサー No.6201 |
法人成りのときに気をつけること
- 個人で入っていた保険の契約者・受取人は、法人成りしても自動では法人に変わりません。個人の契約のままなら、引き続き個人の生命保険料控除で扱います。
- 法人契約に切り替えると、保険料の扱いは種類・受取人・最高解約返戻率で決まり、社長だけが被保険者で受取人が遺族なら社長への給与になります。切り替えの前に、顧問の税理士に処理を確かめてください。
- 法人で入る保険は、保険料の一部が資産に積み上がる形が多く、「払った額=その期の損金」になるとは限りません。設計書の最高解約返戻率を、経理の担当にも共有しておきます。
保険は、もしものときのための備えです。帳簿の上でも、もしものときに慌てないよう、証券と設計書を同じファイルに綴じておきましょう。