
経費
接待交際費の上限はいくらまで?個人はなし、中小法人は800万円か50%
 運営責任者:Move for People株式会社 代表取締役 酒元 慎也
交際費の上限は、個人事業主には金額の上限がなく業務との関係で決まり(国税庁 タックスアンサーNo.2210)、法人は損金にできる額に上限があって、期末の資本金1億円以下なら年800万円(定額控除限度額)か接待飲食費の50%のどちらかを選びます(租税特別措置法第61条の4・令和9年3月31日までに開始する事業年度)。資本金1億円超100億円以下は接待飲食費の50%まで、100億円超は全額が損金になりません。
この記事では、まず個人事業主の場合、次に法人の場合を、それぞれ自分の分だけ読めるように書き、最後に個人と法人の違いを比べます。「自分の場合はいくらまで、何を残しておけばよいか」を、国税庁の原文に沿って図で整理します。
個人事業主に上限はある?金額ではなく「業務との関係」で決まる
個人事業主の交際費に金額の上限はなく、業務のために使った分は金額にかかわらず必要経費になり、仕事と私用が混ざる支出は、業務に直接必要と明らかに区分できる部分だけが必要経費です(国税庁 タックスアンサーNo.2210)。帳簿では「接待交際費」という科目名がよく使われ、取引先などとの付き合いのための支出(会食・贈答・お祝いなど)をまとめます。
なぜ上限がない?
個人事業主の所得税には、交際費の額を区切って経費から外す仕組みがありません。業務のために使った交際費は、金額にかかわらず必要経費にできます。
ただし、私的な支出(家事上の費用)は必要経費になりません。仕事と私用の両方にかかわる支出(家事関連費)は、業務の遂行上直接必要だったことが明らかに区分できる部分だけが必要経費です(国税庁タックスアンサー No.2210)。
経費になる・ならないの例
| 支出の例 | 考え方 |
|---|---|
| 例:取引先と新しい案件の打ち合わせを兼ねた会食 14,300円 | 業務との関係があれば必要経費。1人あたりの金額の線は、個人の所得税にはない |
| 例:取引先の開業祝いに贈った花 8,800円 | 業務上の付き合いなら必要経費 |
| 例:学生時代の友人と近況を話した飲み会 | 私的な支出なので必要経費にならない |
| 例:取引先との会食に、仕事に関わらない家族が同席 | 家族の分は私的な支出。業務の分と分けて記録する |
どこまでが接待か、社内の飲食とどう違うかは接待の経費で詳しく見られます。上限がないことは、何でも経費になるという意味ではありません。税務調査で「この会食は誰と、何のためだったか」を聞かれても答えられるよう、領収書に相手の名前と目的を書き添えておくのが基本です。
注意 売上の規模に比べて交際費が極端に多い、同じ相手と私的な付き合いに見える支出が続く、といった場合は、業務との関係を説明できる記録がいっそう大事になります。業務の分と私的な分の分け方で迷う支出は、担当の税理士にご相談ください。
決算書のどこに書く?
個人事業主には上限の計算がないため、交際費だけの計算書はありません。青色申告決算書の損益計算書の経費の欄(⑧〜㉛)には、帳簿(経費帳)の各科目の口座から決算整理後の1年分の金額を写します。接待交際費もその科目の一つです(国税庁「令和7年分 青色申告決算書(一般用)の書き方」)。
個人で大切なのは、金額の大きさよりも、一つひとつの支出について「誰と・何のため」を説明できる記録です。
日々の領収書の整理と記帳が追いつかない場合は、記帳を外に頼むのも一つの方法です。ただ、会食の相手や目的はその場にいた人にしか分からないので、領収書にメモを書くところまでは自分で、が長続きのコツです。
会社はいくらまで損金に?資本金1億円以下は年800万円か接待飲食費の50%
法人が交際費等を損金にできる額は期末の資本金で決まり、令和9年3月31日までに開始する事業年度では、1億円以下(資本金5億円以上の法人の100%子会社などを除く)は年800万円か接待飲食費の50%、1億円超100億円以下は接待飲食費の50%まで、100億円超は全額が損金不算入です(租税特別措置法第61条の4・国税庁 No.5265)。令和6年4月1日以後に支出した1人1万円以下の飲食費(社内の人だけのものを除く)は、記録を残せば交際費等から除かれます。
法人の上限は、帳簿に付ける金額の上限ではなく、法人税の計算で損金にできる額の上限です。帳簿には使った額をそのまま付け、申告書(別表十五)の上で調整します。上限は、期末の資本金(出資金)の大きさで決まります(租税特別措置法第61条の4、国税庁タックスアンサー No.5265)。
法人税の「交際費等」に入るのは?
法人税での交際費等とは、交際費、接待費、機密費その他の費用で、法人が得意先、仕入先その他事業に関係のある者などに対する接待、供応、慰安、贈答その他これらに類する行為のために支出するものをいいます(No.5265)。
次の費用は、交際費等から除かれます。
- 専ら従業員の慰安のために行われる運動会、演芸会、旅行などのために通常要する費用
- 1人あたり1万円以下の飲食費(社内の人だけの飲食は除く。条件は後で説明します)
- カレンダー、手帳、扇子、うちわ、手ぬぐいなどを贈るために通常要する費用
- 会議に関連して、茶菓、弁当などを出すために通常要する費用
- 新聞・雑誌などの出版物や放送番組の編集のための座談会、取材に通常要する費用
資本金ごとの上限
期末の資本金が1億円以下か
資本金5億円以上の法人の100%子会社などに当たるか
期末の資本金が100億円以下か
令和9年3月31日までに開始する事業年度の仕組みです(租税特別措置法第61条の4)。
資本金1億円以下:800万円と50%、どちらが得?
資本金1億円以下の法人は、損金不算入額を次のどちらかで計算でき、有利なほうを選べます。
- 交際費等の額のうち、800万円×その事業年度の月数÷12(定額控除限度額)を超える部分を損金不算入にする
- 交際費等の額のうち、接待飲食費の50%を超える部分を損金不算入にする
境目は、接待飲食費が年1,600万円のときです(12か月の事業年度の場合)。これを超えると、50%のほうが800万円より大きくなります。例で比べると、次のとおりです。
例の数字です(12か月の事業年度)。例Aは交際費等の合計1,150万円で、損金不算入額は①350万円・②700万円=①が有利。例Bは合計2,100万円で、①1,300万円・②1,180万円=②が有利。
交際費等が年800万円以内に収まっている会社は、①を選べば交際費等の全額が損金になります。
事業年度が12か月に満たないときは?
800万円は12か月分の額です。設立1期目などで事業年度が12か月に満たないときは、月数で按分します。月数は暦に従って数え、1か月未満の端数は1か月に切り上げます。
例の数字です。
資本金1億円超〜100億円以下:接待飲食費の50%だけ
800万円の定額控除は使えません。損金になるのは接待飲食費の50%だけで、贈答品やゴルフなど飲食以外の交際費等は損金になりません。
資本金100億円超:全額が損金にならない
支出した交際費等の全額が損金不算入です。
資本金1億円以下でも、800万円を使えない会社
資本金が1億円以下でも、資本金5億円以上の法人の100%子会社などは、800万円の定額控除を使えません(資本金1億円超の法人と同じ計算になります)。グループ会社の方は、親会社の資本金も確かめてください。グループの形が込み入っていて当てはまるか判断しにくいときは、顧問の税理士にご相談ください。
1人1万円以下の飲食費は、交際費にならない?
なりません。令和6年(2024年)4月1日以後に支出した飲食費は、参加者1人あたり1万円以下であれば交際費等から除かれます(令和6年3月31日以前に支出したものは5,000円以下が基準)。会議費などの科目で処理し、上限の計算に入れずに全額を損金にできます。記録の付け方が、そのまま税金に効くところです。
ただし、次の2つが条件です。
- 社内の人(役員・従業員とその親族)だけの飲食ではないこと
- 次の事項を書いた書類を保存していること
- 飲食等のあった年月日
- 参加した得意先、仕入先その他事業に関係のある者等の氏名または名称と、その関係
- 参加した人数
- 費用の額と、飲食店等の名称・所在地
- その他、飲食費であることを明らかにするために必要な事項
社内の人(役員・従業員とその親族)だけの飲食か
参加者1人あたり1万円以下か
1万円の判定は、会社が使っている消費税の経理方式(税抜経理か税込経理か)で計算した金額で行います。同じお店・同じ会計でも、経理方式で答えが変わることがあります。
例の数字です(取引先2名と自社2名)。1万円以下なので、交際費等から外れます。
例の数字です。1万円を超えるので、交際費等(接待飲食費)になります。
自社がどちらの経理方式かは、会計ソフトの設定や前期の決算書で確かめられます。
注意 飲食店の領収書だけでは、参加者の名前や人数が分かりません。会計ソフトの摘要欄や領収書の余白に、相手の会社名・氏名と人数をその場で書き込んでおくのが確実です。1万円を超える飲食費を接待飲食費として50%の計算に入れる場合も、帳簿に同じような事項(人数を除く)を書いて、飲食費であることを明らかにしておく必要があります。
会議費・福利厚生費とは、どう分ける?
| 支出 | 主な科目 | 理由 |
|---|---|---|
| 取引先を接待した食事(1人1万円超) | 交際費(接待飲食費) | 事業に関係のある人への接待 |
| 取引先との食事(1人1万円以下・記録あり) | 会議費など | 交際費等から除かれる |
| 社内会議の弁当・お茶 | 会議費 | 会議に通常要する飲食 |
| 一部の役員・社員だけの飲み会(全員が対象ではないもの) | 交際費 | 従業員全体の慰安とはいえず、社内の人だけの飲食は1万円以下でも除外の対象外 |
| 従業員全員を対象にした忘年会・社員旅行 | 福利厚生費 | 専ら従業員の慰安のための費用 |
| 取引先へのお中元・お歳暮・お祝い・香典 | 交際費 | 贈答。飲食ではないので接待飲食費には入らない |
| 取引先とのゴルフ | 交際費 | 接待。飲食ではないので接待飲食費には入らない |
| 社名入りのカレンダー・手帳・うちわ | 広告宣伝費 | 交際費等から除かれる物品 |
従業員全員の行事の条件は福利厚生費とは、贈答とゴルフの扱いはお中元の勘定科目・ゴルフの経費で詳しく見られます。実際の支出は、この表のどれか1行にきれいに収まるとは限りません。どの科目に当たるか迷う支出は、顧問の税理士にご相談ください。
申告書のどこで計算する?別表十五
法人税の申告では、交際費等の損金不算入の計算を別表十五「交際費等の損金算入に関する明細書」に書きます。様式と記載の仕方は、国税庁の「法人税等各種別表関係(令和8年4月1日以後終了事業年度分)」の「別表15関係」にあります。
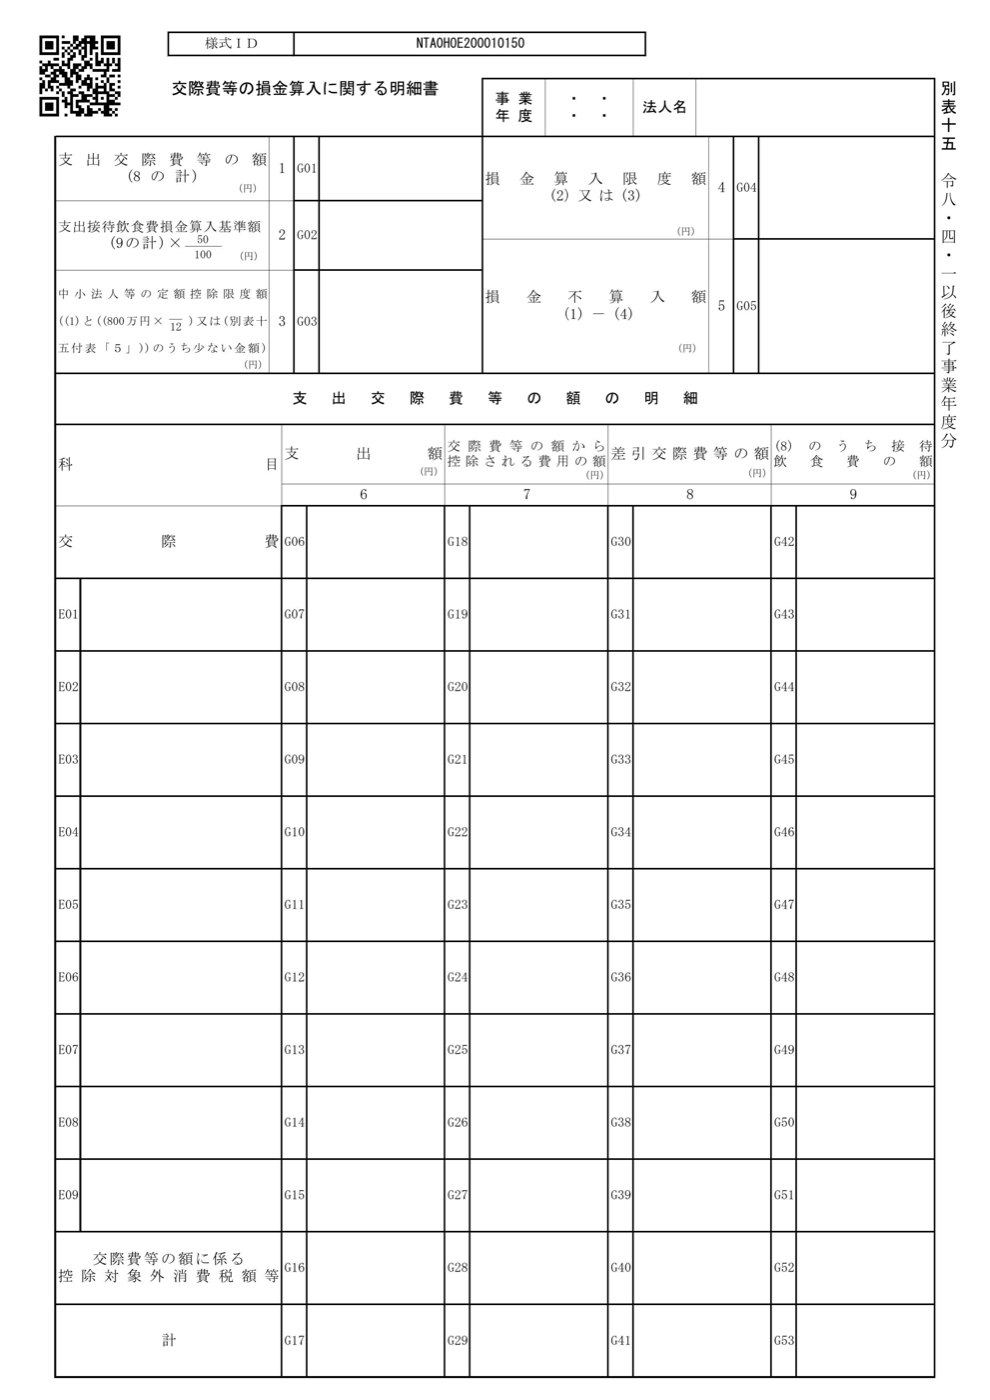
出典:国税庁ホームページ「別表十五 交際費等の損金算入に関する明細書(令和8年4月1日以後終了事業年度分)」(https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/hojin/shinkoku/itiran2026/pdf/15.pdf )を画像にして掲載。押すと大きく見られます。
様式は、下の段から書き始めて、その数字を上の段に集める作りです。
- 01下の段「支出交際費等の額の明細」科目ごとに、支出額「6」・控除される費用の額「7」・差引交際費等の額「8」・そのうち接待飲食費の額「9」を書く
- 02上の段「支出交際費等の額 1」「8」の計=その期の交際費等の合計
- 03「支出接待飲食費損金算入基準額 2」「9」の計×50/100
- 04「定額控除限度額 3」正式な欄名は「中小法人等の定額控除限度額」。「1」と、800万円×月数÷12 のうち少ない金額(資本金1億円超の法人などは0円)
- 05「損金算入限度額 4」「2」か「3」
- 06「損金不算入額 5」「1」−「4」。別表四の「交際費等の損金不算入額」の欄に移す
欄の名前と番号は、国税庁の様式(令和8年4月1日以後終了事業年度分)によります。資本金100億円超の法人は「9」の欄を書きません。
ポイント 固定資産の取得価額などに含めた交際費等も、別表十五の対象に含めます。帳簿の「交際費」科目だけを見て集計すると、漏れることがあります。
この仕組みはいつまで?
交際費等の損金不算入(800万円の定額控除を含む)は、租税特別措置法で期限付きで定められています。2026年11月22日に確認した条文では、令和9年(2027年)3月31日までに開始する事業年度が対象です。延長されるかどうかは今後の税制改正で決まるため、決算の前に国税庁の案内を確かめましょう。
「上限」の意味の違いと、法人成りで変わること
違いは「上限」の意味です:個人事業主には金額の上限がなく業務との関係で決まり、法人は帳簿に付ける額ではなく法人税で損金にできる額に上限があって、資本金1億円以下なら年800万円か接待飲食費の50%を選びます(令和9年3月31日までに開始する事業年度)。
法人の上限は、帳簿に付ける金額の上限ではなく、法人税の計算で損金にできる額の上限です。
| 項目 | 個人の根拠 | 法人の根拠 |
|---|---|---|
| 上限と期限 | 所得税法 第37条(業務について生じた費用は必要経費。交際費の額で区切る定めは無い) | 租税特別措置法 第61条の4(800万円・50%・令和9年3月31日までに開始する事業年度) |
| 経費(損金)にできる範囲 | 国税庁 No.2210(家事関連費は区分できる部分だけ) | 国税庁 No.5265(交際費等の範囲・除かれる費用) |
| 1人1万円以下の飲食費・記載事項 | 1人あたりの金額の線は無い(No.2210=業務に直接必要と区分できるか) | 国税庁 No.5265、「別表十五の記載の留意点」 |
| 計算・記入する書類 | 国税庁「青色申告決算書(一般用)の書き方」 | 国税庁「法人税等各種別表関係」別表十五 |
法人成りを考えている方は、次の点が変わります。
- 個人のころは上限がなかった交際費に、会社では損金にできる額の上限がかかります。資本金1億円以下なら年800万円か接待飲食費の50%で、設立1期目のように12か月に満たない期は800万円を月数で按分します。
- 会社では、1人1万円以下の飲食費を交際費等から外すために、相手の氏名・関係・人数などの記録が要ります。個人のうちから、領収書に「誰と・何人で・何のため」を書く習慣をつけておくと、そのまま使えます。
- 会社では、社内の人(役員・従業員とその親族)だけの飲食には1万円以下の除外が使えないこと、従業員全員を対象にした行事は福利厚生費になることなど、科目の分け方が加わります。
- 計算は別表十五で行い、損金不算入額を別表四に移します。いまの仕組みは令和9年3月31日までに開始する事業年度が対象なので、決算の前に最新の案内を確かめます。
自分の支出がどこに当たるか、法人成りのあとの交際費の扱いで迷うときは、担当の税理士・顧問の税理士にご相談ください。
交際費の上限は「いくら使えるか」より「いくら損金にできるか」の話です。会食の帰り道に、領収書へ一行メモ。決算の日の自分がいちばん喜ぶ下ごしらえです。